Numarul se rezerva atomic din serie, cotele se citesc dupa DATA documentului, iar documentul, liniile si faptul intra in aceeasi tranzactie: ori toate, ori niciuna.
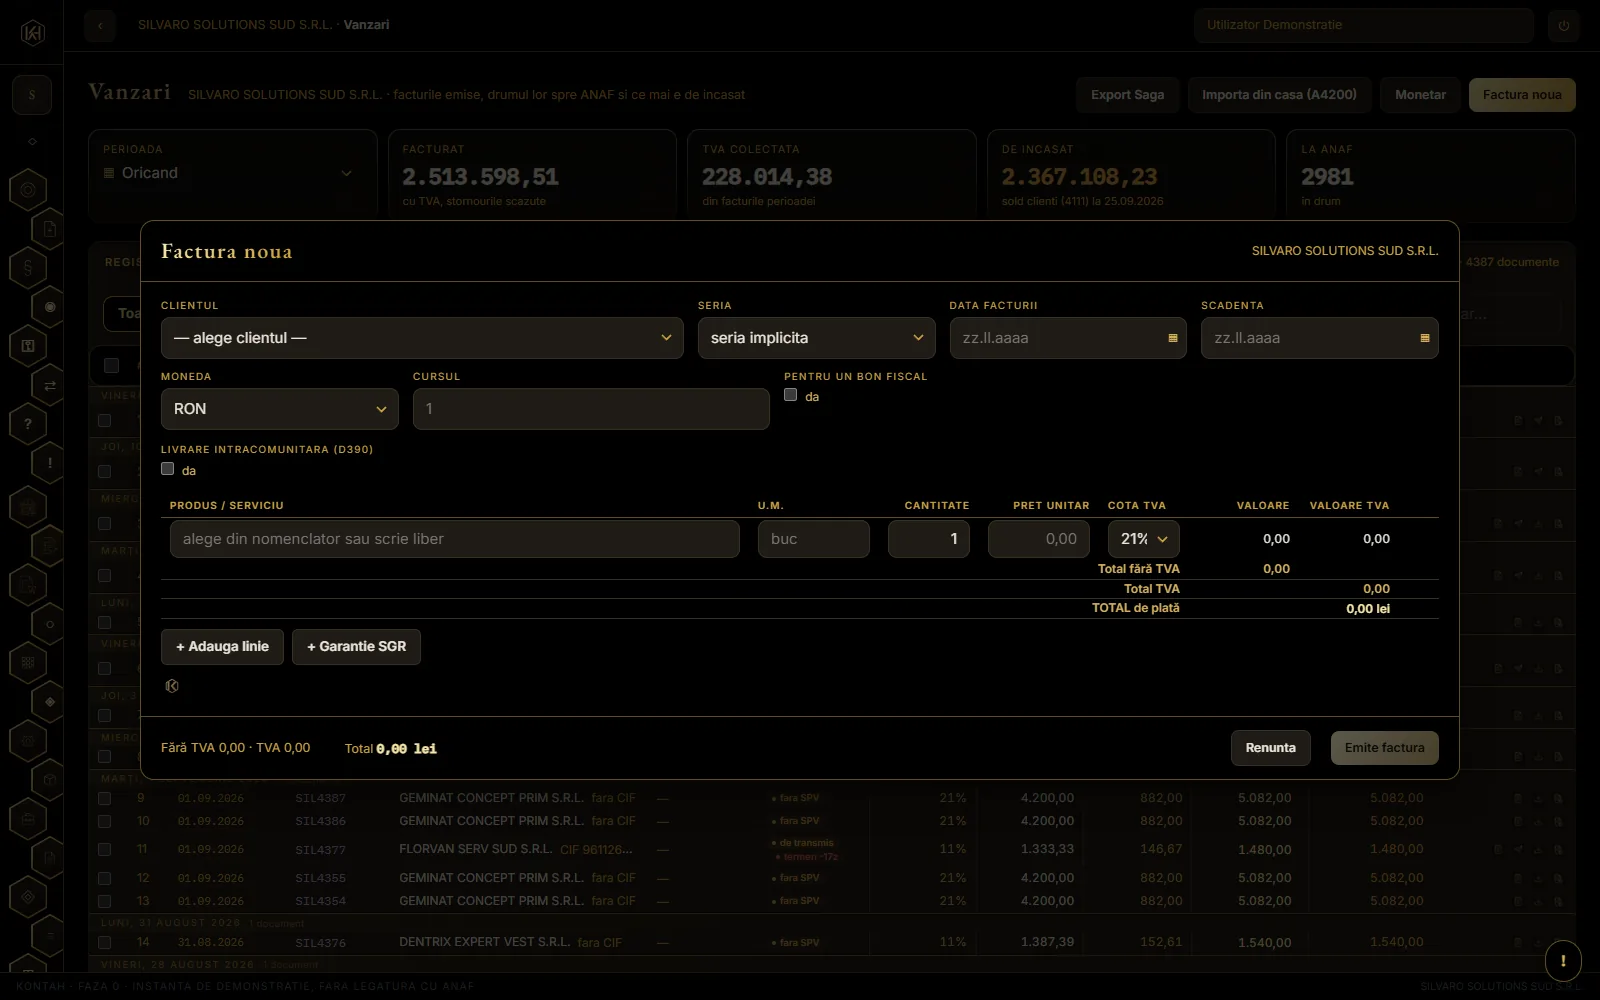
Fereastra de factura noua: partener, linii, cote, scadenta.
Numarul se rezerva din serie
sub blocaj de rand, deci doua emiteri simultane primesc numere consecutive DISTINCTE, nu acelasi numar.
Totalurile se calculeaza dupa EN 16931
pe cote, cu rotunjirea in bani facuta o singura data, acolo unde o cere norma.
Documentul, liniile si faptul se scriu impreuna
in aceeasi tranzactie. Orice esec intre pasi anuleaza tot — registrul nu ramane desincronizat de document.
Atenție
Cotele NU sunt o lista fixa in program. Se citesc din parametrii datati, pe DATA DOCUMENTULUI. Altfel o factura de corectie emisa azi pentru o livrare din iunie 2025 n-ar fi putut purta 19%, iar o locuinta cu antecontract vechi n-ar fi putut purta 9% desi legea o permite.
Contorul seriei nu e crezut pe cuvant. Inainte sa creasca, se ridica la cel mai mare numar CHIAR FOLOSIT in serie — fiindca in serie mai intra si pe alta usa: preluarea si e-Factura aduc documente cu prefixul scris IN numar, iar contorul nu se misca dupa ele. La o firma reala asta produsese deja un numar legal folosit de doua ori.
Documentele ANULATE intra si ele in maxim: numarul lor a fost consumat. Un contor care s-ar intoarce peste el ar reemite un numar despre care organul stie ca a existat.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce se intampla cand apas „Emite”?"
e-Factura: cele cinci zile lucratoare
Termenul e de 5 zile lucratoare de la emitere (OUG 120/2021, art. 10 alin. (7)). Amenda se da PE LUNA, nu pe factura — dar tot se da.
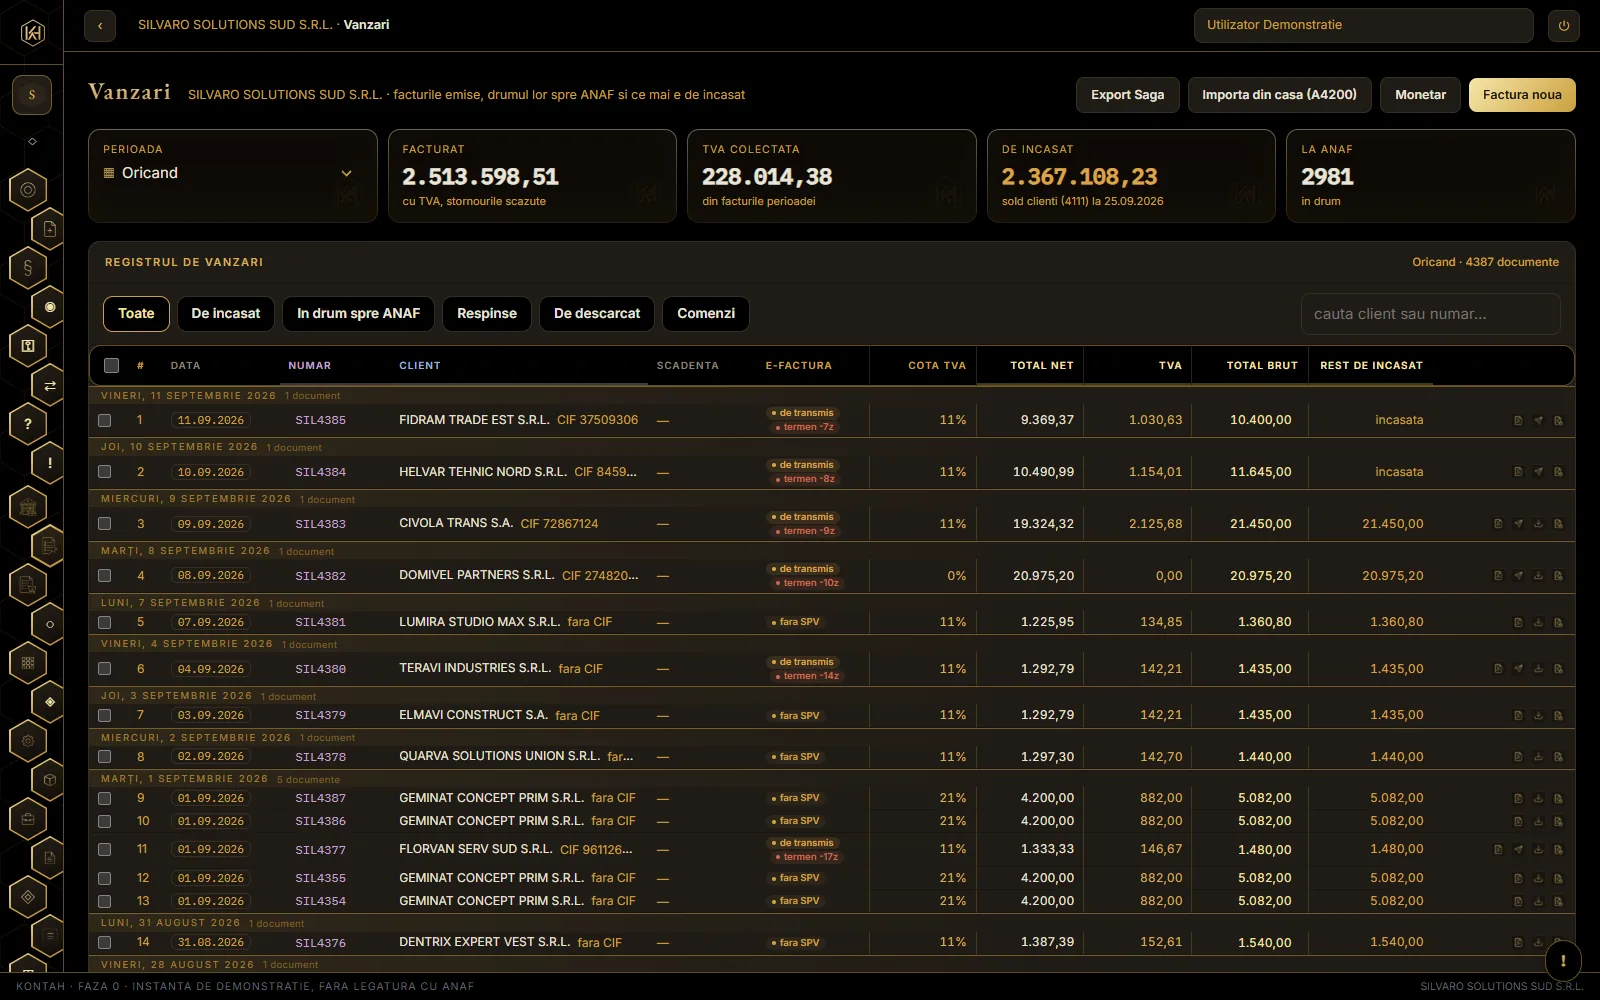
Facturile emise, cu starea fiecareia in SPV.
Drumul prin SPV are patru stari, si fiecare trecere e conditionata de cea dinainte, deci doua procese nu pot transmite aceeasi factura de doua ori:
Starea
Ce inseamna
de transmis
factura exista, SPV n-a vazut-o
transmis
incarcata, se asteapta verdictul
acceptat
cu arhiva ZIP semnata de Ministerul Finantelor, atasata
respins
SPV a spus nu, si se vede de ce
Atenție
Termenul se numara in zile LUCRATOARE, cu sarbatorile legale din baza: cinci zile calendaristice peste Pastele ortodox sau peste 1-2 mai inseamna, in unii ani, doua zile reale. Ziua emiterii nu intra in termen (Regulamentul CEE/Euratom 1182/71, art. 3).
Sanctiunea e la art. 13^2 alin. (1) lit. c): contraventia se da pentru facturile al caror termen cade „in cursul unei luni calendaristice”. Un client cu zece facturi intarziate in aceeasi luna ia o amenda, nu zece — dar tot ia una, si de-aia cabinetul trebuie sa afle din ziua a treia, nu din a sasea.
Starea de transport traieste pe document, nu in registru: registrul consemneaza fapte economice, iar drumul prin SPV e metadata, rederivabila oricand din SPV insusi.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „In cate zile trebuie transmisa factura in SPV?"
Vanzarile emise din alt program: „Adu din ANAF”
Facturile emise din alt program, pe care programul acela le-a trimis in SPV, se aduc in Vanzari din ANAF, cu liniile lor. Intai se PRIVESC, factura cu factura; se scriu abia la „Scrie cele noi”, iar ce KONTAH nu poate hotari singur ramane in carantina.
Cand firma isi emite facturile din alt program de facturare, programul acela le trimite in SPV, iar ANAF tine fiecare factura ca mesaj „FACTURA TRIMISA”, cu XML-ul si semnatura Ministerului Finantelor. XML-ul acela e originalul facturii. Vanzari → Adu din ANAF il aduce in KONTAH ca factura emisa: clientul, liniile, cotele, scadenta si arhiva semnata, atasata.
Alegi perioada
implicit, luna trecuta. Perioada e a ZILEI EXIGIBILITATII, nu a datei facturii: data livrarii ori capatul perioadei facturate, cand sunt inaintea facturii, altfel data facturii (Codul fiscal, art. 282); la livrarea intracomunitara, ziua 15 a lunii de dupa livrare. O factura din 3 octombrie pentru o livrare din 29 septembrie e a lui septembrie, chiar daca programul a scris pe ea ziua facturii. «Inregistreaza asa» o scrie in luna facturii, pe randul cotei; luna exigibilitatii (ori rd. 16) o va lua randul 284. La factura cu perioada facturata (abonament, chirie, serviciu lunar), capatul perioadei e faptul generator numai daca serviciul s-a incheiat atunci (art. 281 alin. (12)); la prestarea continua, cu plata la data din contract ori la factura, e acea data (alin. (8)) -- motivul iti spune amandoua cazurile.
Pui, daca o ai, lista programului
raportul „Facturi” al lunii, scos din programul de facturare. Luna se confrunta cu el pe serie si numar: ce e in lista si nu e in SPV (livrarile catre clienti straini, facturile netransmise), anulatele, ce e in SPV si nu e in lista, golurile din serii.
Privesti
KONTAH intreaba ANAF si nu scrie nimic. Fiecare factura primeste un verdict: noua (intra in Vanzari), o ai deja (se leaga de documentul tau, fara fapt nou), la tine (ramane in carantina, cu motivul), ori nu e a perioadei sau a firmei. Sub cifre vezi si contul de venit pe care il vor lua liniile.
Scrii cele noi
fiecare factura in tranzactia ei: documentul, liniile, arhiva si faptul emiterii se scriu impreuna. Una care nu se poate scrie trece in carantina, iar celelalte merg mai departe.
Factura adusa sta in Vanzari ca trimisa din alt program: SPV-ul o are deja, deci din KONTAH nu mai pleaca, nu se modifica si nu se renumeroteaza. Notele sunt ale oricarei facturi emise — 4111 pe venit si pe 4427, ori pe 4428 la TVA la incasare —, cu venitul pe contul ales in Setari firma › Facturi (704, cand nu e ales niciunul). Contorul seriei urca peste numarul adus, ca urmatoarea factura emisa din KONTAH sa nu-l refoloseasca.
Ce ramane la tine
De ce
Nota de creditare (381) ori factura cu minus
felul corectiei (eroare, retur, reducere) hotaraste contul, iar XML-ul nu-l spune; o scrii din carantina, pe factura de baza -- ori fara ea, cu regimul ei si, la livrarea intracomunitara, cu felul ei (bunuri ori servicii). Reducerea nu atinge garantia SGR ori bacsisul: nota numai cu garantia o scrii ca retur ori eroare
Linia la cota 0 fara incadrare sigura: Z fara garantie SGR, S la 0, O la o firma platitoare, E cu alt temei
se scrie numai cu incadrarea ta: scutire cu drept de deducere, cu temeiul ei (art. 294 fara alin. (2), 295 ori 296; rd. 14), garantie SGR ori bacsis (in afara sferei, pe contul lor)
Cota care nu e a legii la ziua exigibilitatii: 19% fara data livrarii pe factura, 9% dupa 30.09.2026
cota e cea de la faptul generator (Codul fiscal, art. 291 alin. (4)): se corecteaza in programul emitent. 9% pana la 30.09.2026, numai la locuinta livrata unei persoane fizice ori la cladirea livrata unei primarii pentru locuinte sociale, il ridici tu; 9% de dinainte de 1.08.2025 asteapta randul 284
Linia scutita (E) care e de fapt livrare intracomunitara (art. 294 alin. (2), VATEX-EU-IC) ori regimul marjei (VATEX-EU-D, F, I, J)
livrarea intracomunitara e categoria K, cu rd. 1 ori 3 si D390, nu rd. 14; marja n-are inca drum: se corecteaza in programul emitent
Factura in valuta al carei TVA in lei (BT-111) nu iese din cursul BNR
se scrie cu leii ei, la cursul BNR al zilei bancare de dinaintea exigibilitatii; cursul emitentului (BCE ori al bancii) il primesti tu, dupa ce l-ai vazut
Scutirea din art. 292 (fara drept de deducere)
locul ei e rd. 15 din decont, pe care KONTAH nu-l completeaza inca: asteapta
Taxarea inversa, decontarea (751), facturile 384 si 389, avansul, executarea silita, exportul catre un client din Romania ori din UE
KONTAH n-are inca drumul lor: asteapta
Factura pe bon fiscal fara Z-ul zilei bonului in KONTAH
vanzarea s-ar numara de doua ori in decont: intai Z-ul
Acelasi numar cu alt client ori alt total
numarul e al unui document viu, iar al doilea nu se scrie: se leaga numai cu acelasi total, altfel se indreapta intai documentul
Factura dintr-o luna inchisa
nu se scrie nimic in ea
Atenție
CAT O VANZARE STA IN CARANTINA, DECLARATIILE PERIOADEI EI NU SE GENEREAZA: decontul (300), D390 si D394 se opresc si spun care facturi asteapta -- pe luna exigibilitatii si pe luna facturii. Mesajul pe care ANAF nu l-a putut da (ori care nu s-a putut citi) sta si el in carantina si opreste toate perioadele: «Priveste din nou», apoi «Scrie cele noi», pe perioada lui. O declaratie fara ele ar iesi mai mica decat ce a vazut ANAF.
In Carantina hotarasti pe fiecare factura: o inregistrezi asa, cand motivul e unul pe care il poti ridica tu (ori cu incadrare, la linia de la cota 0); o legi de documentul pe care il ai deja, cand totalul e acelasi; ori o scrii ca corectie, cu felul ei. Hotararea ramane cu numele tau si cu momentul ei, iar arhiva semnata sta pe disc pana atunci.
Atenție
O VANZARE A FIRMEI NU SE IGNORA: operatiunea neinregistrata e interzisa (OMFP 1802/2014 pct. 284). «Ignora» e numai pentru dublura unei facturi pe care o ai deja si pentru mesajul care nu e al firmei; ce n-are inca drum ramane in carantina, iar declaratiile perioadei asteapta.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum aduc in Vanzari facturile emise din alt program?"
Seriile si golurile: numarul care lipseste
La un control, un numar lipsa nu e o scapare — e o factura despre care organul presupune ca a existat si n-a fost declarata. Sarcina de a arata ce s-a intamplat e a firmei.
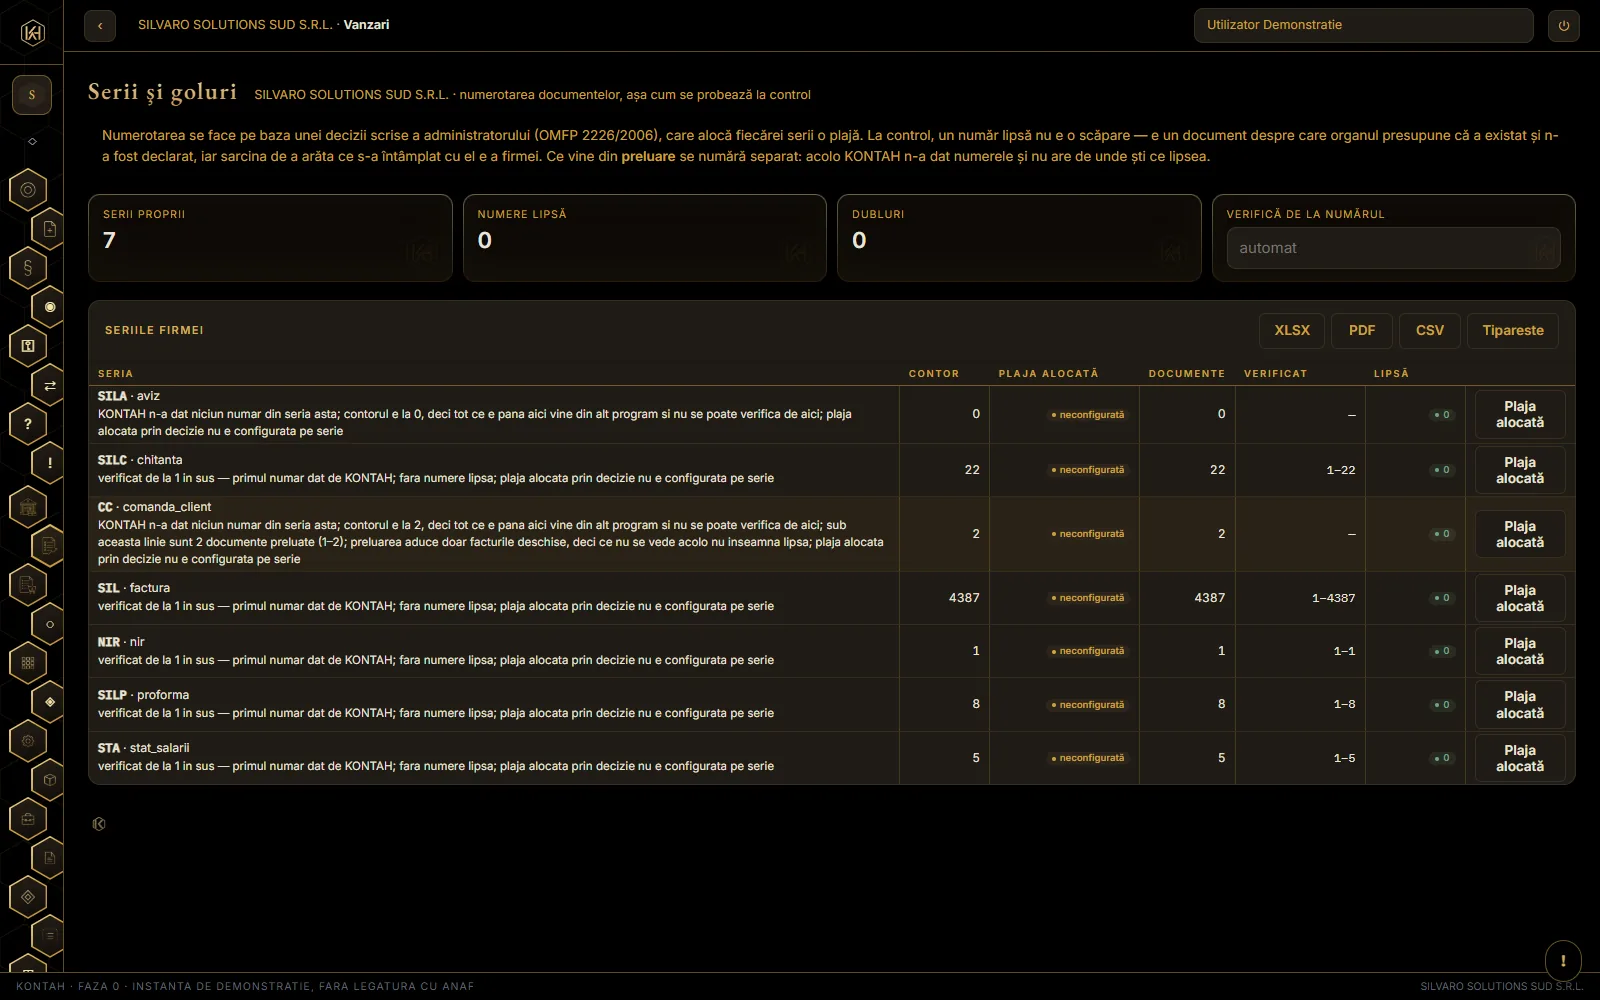
Seriile si golurile: ce s-a rezervat si nu se vede.
Numerotarea se face pe baza unei DECIZII scrise a administratorului (OMFP 2226/2006), care aloca fiecarei serii o plaja. Din ea decurg doua obligatii: numerele se folosesc in ordine si din plaja alocata.
Atenție
CE E PRELUAT NU SE POATE VERIFICA, si raportul o spune. La preluare, contorul seriei se urca la ultimul numar din fisierul de vanzari, in timp ce in KONTAH intra doar facturile deschise. Un raport naiv ar tipa „lipsesc 198 de facturi” pe o firma perfect curata. De la primul numar dat de KONTAH insusi in sus se VERIFICA; dedesubt se NUMARA, si se scrie limpede ca nu se stie.
Numerele se compara NUMERIC, nu ca text: lexicografic, „512” e mai mic decat „75”. Masurat pe o firma reala, o serie dadea minimul 512 si maximul 75, cand adevarul era 75..618.
Numerele furnizorilor nu sunt o serie a noastra. Raportul pleaca de la seriile firmei, nu de la toate documentele — altfel iese „interval 541.041.301.024.445”.
Documentele ANULATE nu sunt goluri: numarul a fost consumat si documentul exista, doar ca fara efect. Se numara separat.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce inseamna un gol in serie si ce fac cu el?"
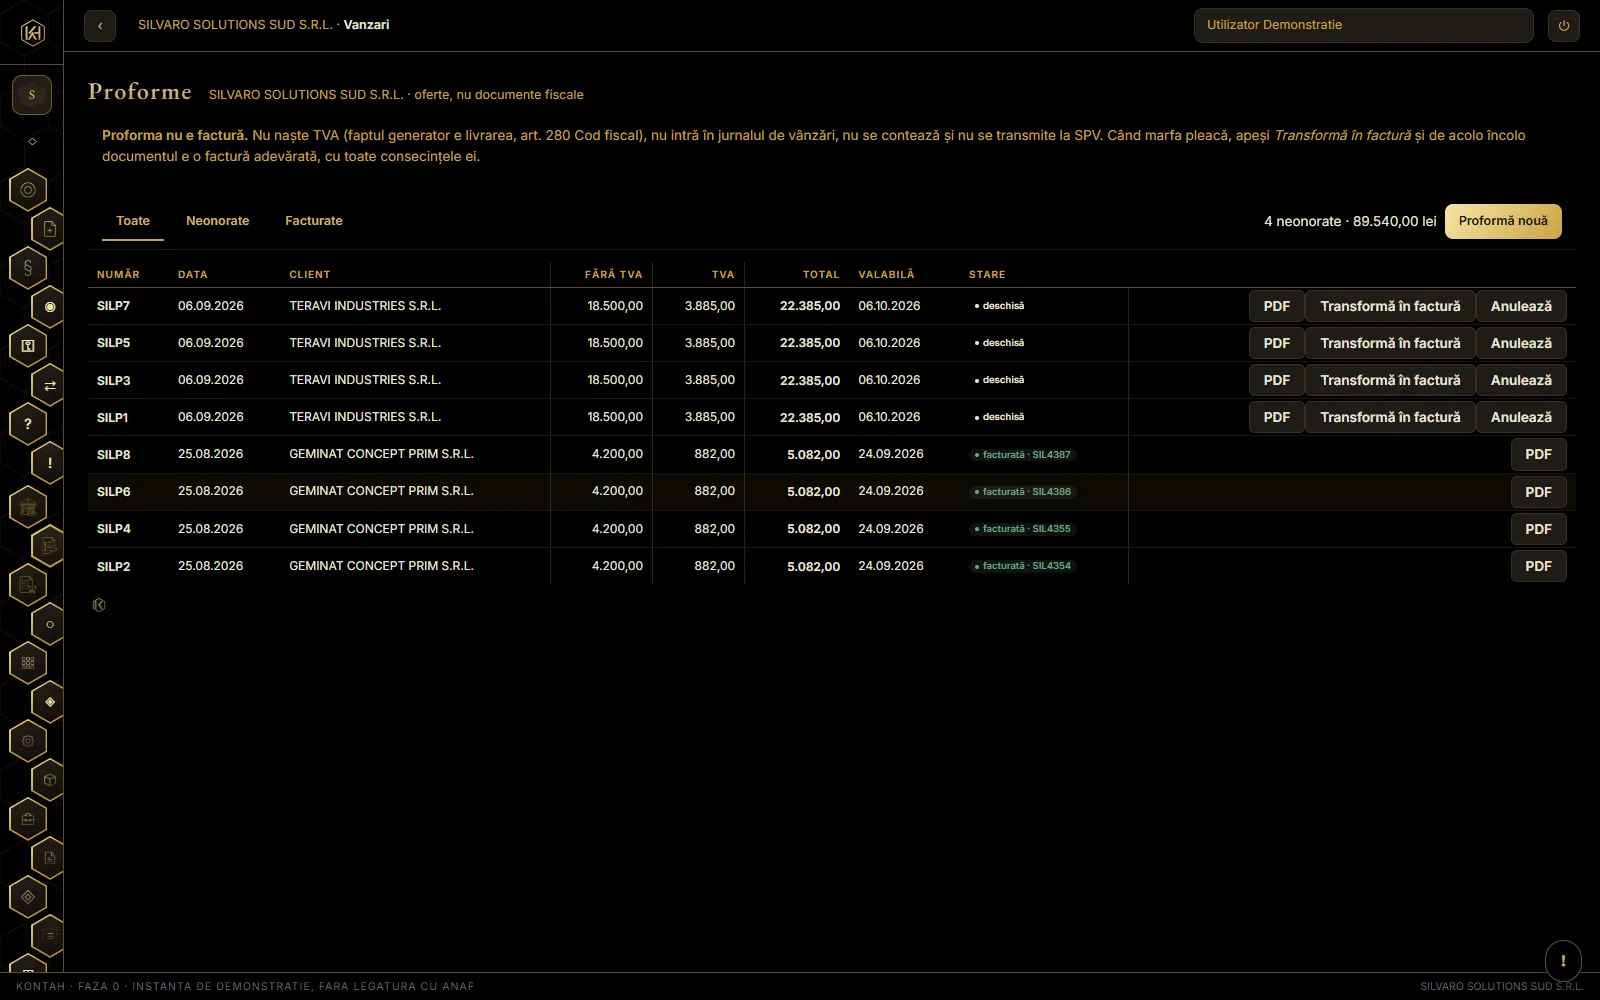
Proforma: arata ca o factura, dar nu e una
E o cerere de plata, nu o operatiune. Nu naste TVA, nu intra in jurnal, nu se conteaza si nu se transmite la SPV.
Proformele emise, langa facturile lor.
Proforma nu e document justificativ in sensul Legii contabilitatii 82/1991 art. 6, fiindca nu consemneaza o operatiune efectuata: bunul nu s-a livrat, serviciul nu s-a prestat. Din asta decurge, punct cu punct, tot ce NU face:
Nu face
De ce
nu naste TVA
faptul generator e livrarea sau prestarea (art. 280), iar exigibilitatea il urmeaza (art. 282)
nu intra in jurnalul de vanzari
deci nici in D300, nici in D394
nu se conteaza
faptul se consemneaza in registru; venitul nu
nu se transmite la SPV
RO e-Factura priveste facturile, nu ofertele
Cotele scrise pe ea sunt informative: asa va arata factura.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Proforma intra in TVA sau in D394?"
Storno: retur, reducere sau eroare
Trei feluri, trei conturi si DOUA luni fiscale diferite. Alegerea gresita trece de validatorul ANAF si nu se vede pana la un control.
Returul de marfa si reducerea de pret acordata ulterior NU sunt erori, sunt evenimente. Cad pe art. 330 alin. (2), nu pe alin. (1) care guverneaza corectarea informatiilor inscrise in factura. Deosebirea nu e academica, fiindca luna fiscala difera.
Felul
Contul
In decont
retur — marfa se intoarce
411, 707, si prin documentul de retur 607 si 371
cota VECHE, luna NOUA, pe randurile obisnuite
reducere — pretul scade, marfa ramane
709, distinct, si NU atinge stocul (OMFP 1802/2014, pct. 76 alin. (4))
cota VECHE, luna NOUA
eroare — s-a gresit factura
aceleasi conturi ca originalul
randurile de REGULARIZARI (art. 323 alin. (3))
Atenție
De aceea felul e un camp CERUT, nu unul dedus. Amandoua variantele trec validatorul ANAF; alegerea gresita se vede abia la control.
Art. 287 are sase litere si niciuna nu se numeste „retur de marfa”: returul calatoreste pe lit. b), „refuzuri totale sau partiale privind cantitatea, calitatea ori preturile”. Lit. e) e doar despre ambalaje.
Returul FIZIC e un al doilea document, nu din eleganta: nota de credit corecteaza creanta si venitul, dar marfa care se intoarce in raft trebuie sa intre in gestiune, la cost. Doua lucruri diferite, doua documente.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum storneaza corect o factura si ce fel aleg?"
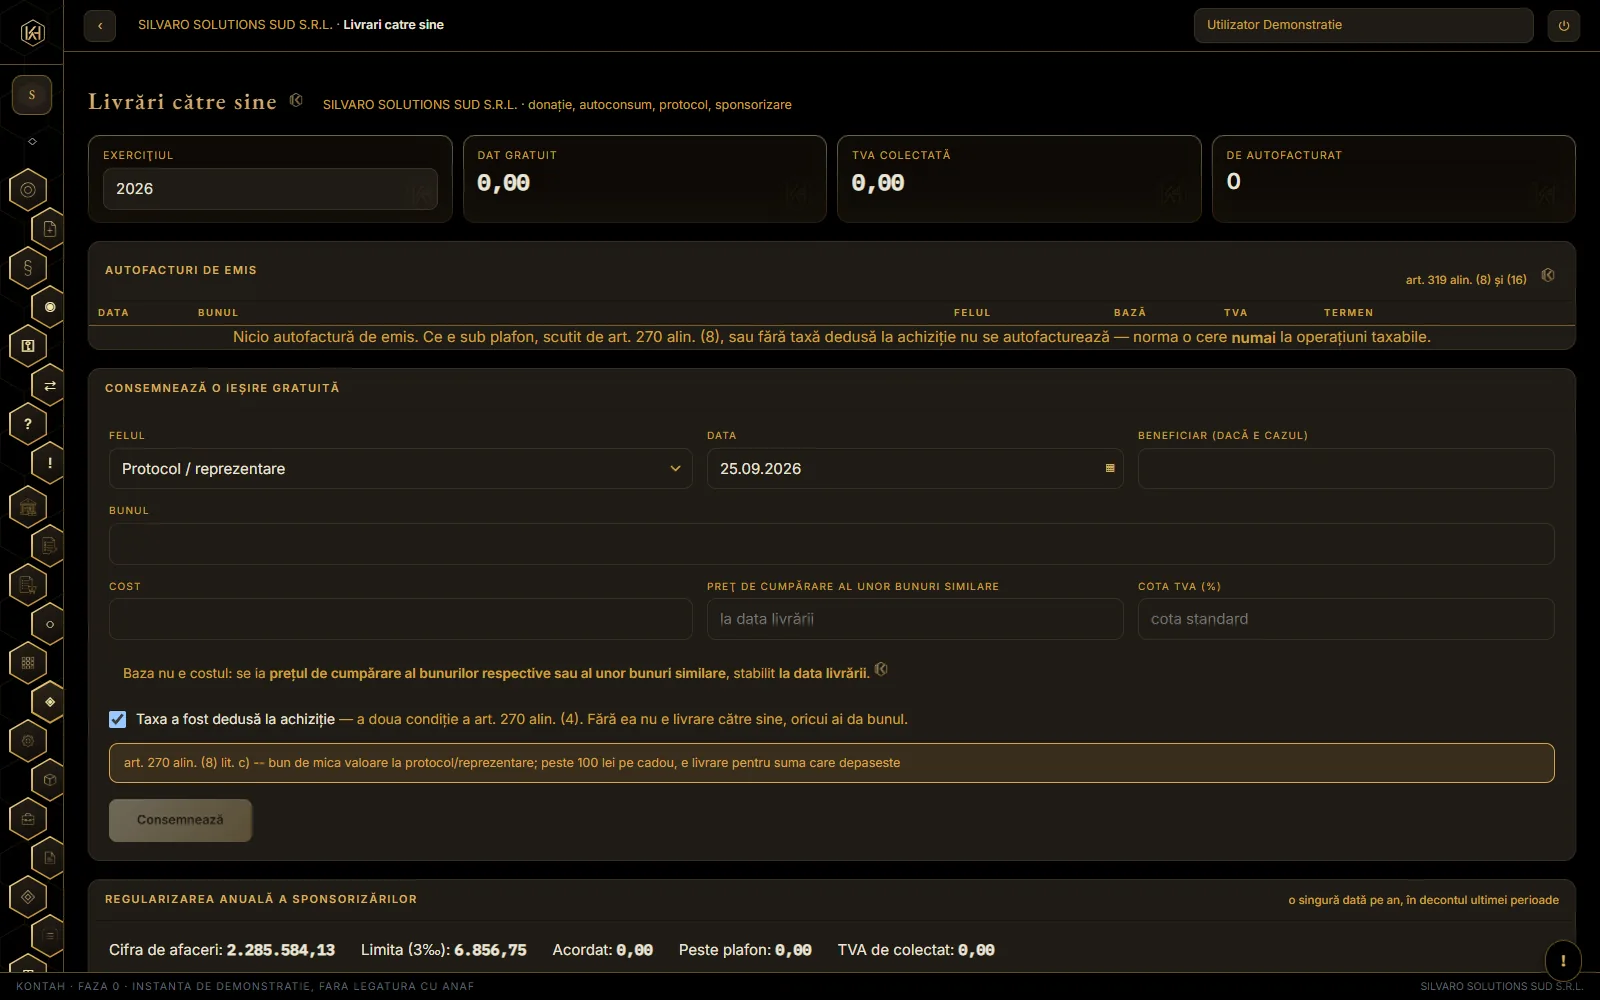
Donatia, protocolul si autoconsumul
O LIPSA din gestiune se AJUSTEAZA. O DONATIE se COLECTEAZA. Aceeasi marfa, acelasi cont 635, si totusi doua operatiuni diferite.
Livrarile catre sine: ce s-a preluat si cu ce temei.
Perechea e toata lectia, si se citeste pe orizontala:
Ce se intampla
Ce e
Ce se face
lipsa din gestiune
NU e livrare catre sine
se AJUSTEAZA taxa (635 = 4426)
donatie, autoconsum, protocol
E livrare catre sine
se COLECTEAZA taxa (635 = 4427)
Textul, art. 270 alin. (4), cere DOUA conditii deodata: sa fie o preluare cu una din cele doua destinatii — folosire fara legatura cu activitatea, sau punere la dispozitia altora in mod gratuit — si taxa sa fi fost dedusa, total sau partial.
Atenție
Bunul luat cu borderou de la un neplatitor nu naste nimic, oricui l-ai da: n-a fost taxa de dedus.
CASAREA nu e aici, si nu fiindca ar scuti-o cineva: nu incape in text. Un bun casat nu se duce nicaieri, deci nu e nici preluare „pentru a fi utilizat”, nici „pentru a fi pus la dispozitia altor persoane”. Intrebarea ei e ajustarea, iar art. 304 alin. (2) lit. a) o scuteste cand distrugerea e dovedita.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce fac cu marfa data gratuit sau consumata in firma?"
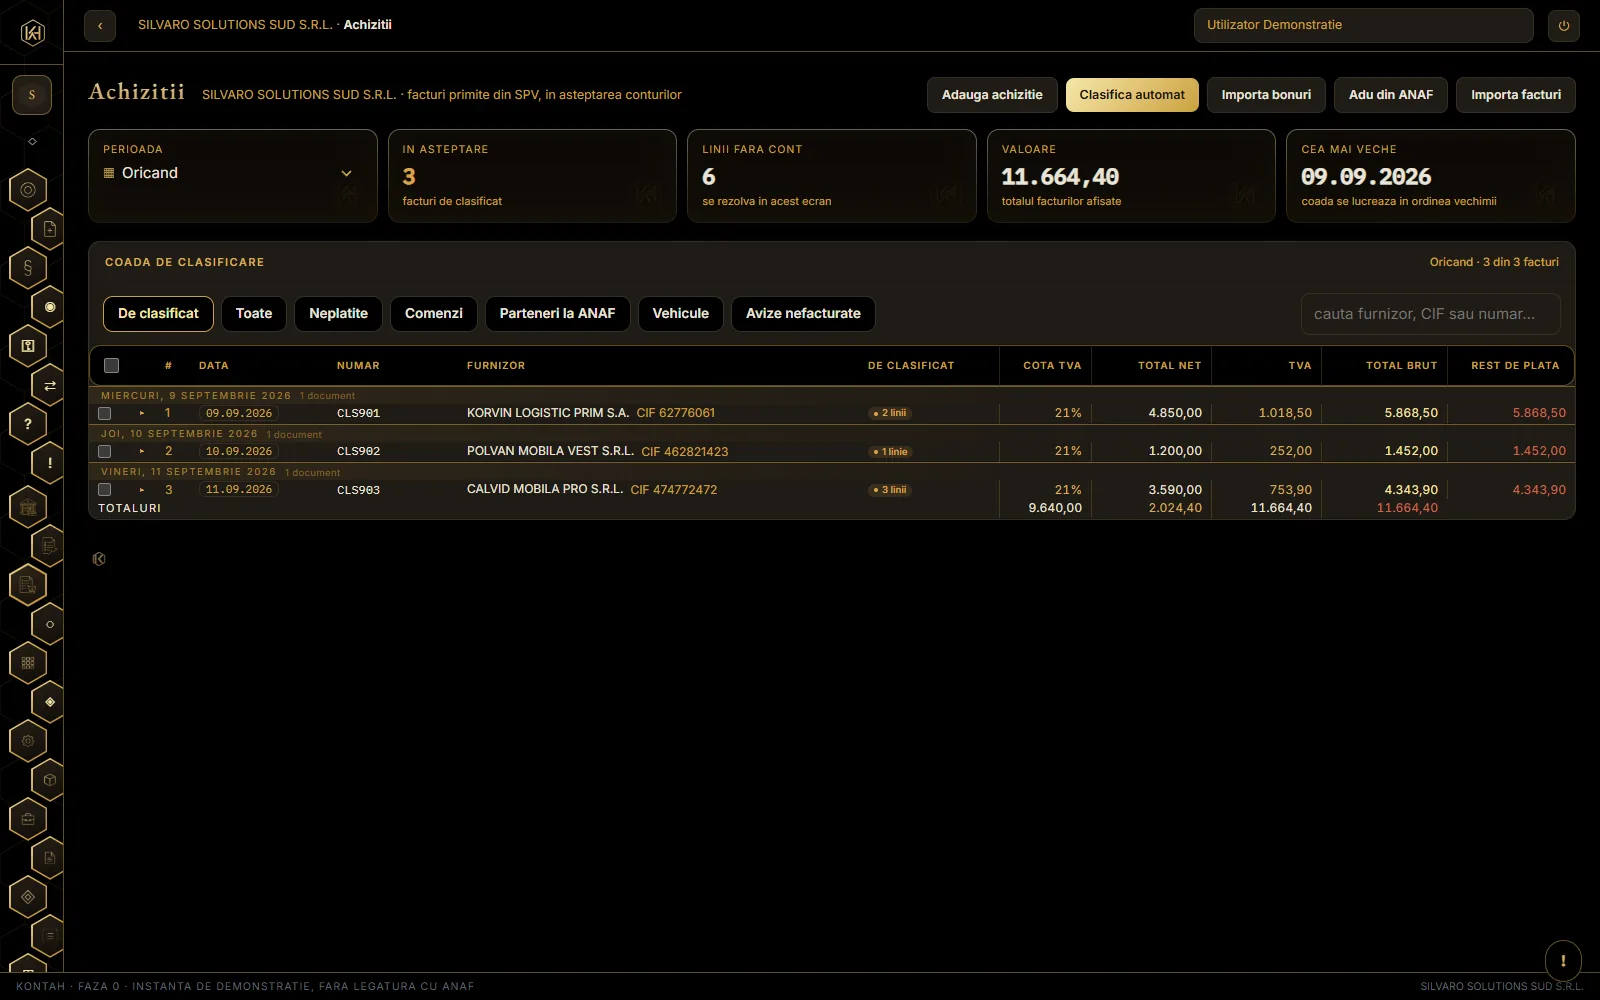
Facturile primite: coada „De clasificat”
Facturile intra automat din SPV, dar liniile vin FARA cont: furnizorul nu ne stie planul de conturi. Aici se completeaza contul, manual sau automat.
Achizitii · De clasificat: ce a intrat si asteapta un cont.
Faptul — primirea facturii — e deja in registru din clipa in care a venit din SPV. Clasificarea contabila e altceva si vine dupa: ea nu e fapt economic, deci nu produce eveniment. Se consemneaza in documentul insusi cine a clasificat, cand si cum.
Atenție
KONTAH TINE MINTE PE LINIE, nu pe furnizor. Contul pe care il dai unei linii se pune singur data viitoare cand ACEEASI linie vine de la ACELASI furnizor — si cand vine cu alte cifre in ea (luna, perioada, numarul de contract). De aceea o factura cu apa pe un cont si garantia ambalajului pe altul nu mai „amesteca” nimic: fiecare linie isi stie contul. Ramane la tine numai produsul nou.
„Clasifica automat” ARATA INTAI ce stie — factura cu factura, linie cu linie, cu locul de unde stie — si pune abia la „Aplica”. Lucreaza pe toata coada ori numai pe facturile bifate. Pe o factura cu doua sute de pozitii pune cele stiute si lasa in fata ta cele cateva noi; factura iese din coada cand toate liniile ei au cont.
Trei trepte, de la cea mai tare: aceeasi linie; aceeasi linie cu alte cifre; si furnizorul care a fost pus mereu pe un singur cont — asta din urma se aplica singura abia de la trei linii clasificate, pana atunci e doar propunere „de privit”. O linie pe care ai pus-o candva pe doua conturi nu se mai pune singura pe niciunul. Memoria e a furnizorului: acelasi produs de la alt furnizor se clasifica o data si la el.
In casuta contului se umbla cu tastatura: sagetile muta randul aprins, Enter il alege, Esc inchide. Tot de acolo se creeaza analiticul dorit — 371.001, 371.00099 — cu denumirea cabinetului: radacina trebuie sa existe in plan, restul e alegerea ta.
Factura se deschide intr-o fereastra a ei, cu fiecare pozitie pe un rand: cantitate, pret, COTA, valoare, TVA, contul, TIPUL CHELTUIELII (deductibila / 50% / nedeductibila — tinut minte odata cu contul, pentru aceeasi linie de la acelasi furnizor), centrul de cost (santierul, locatia — ajunge in analiticul contului), vehiculul si CAT DIN TAXA SE DEDUCE (100 / 50 / 0). Sub trepte se vede chiar nota: 4426 = 401 pe partea dedusa, contul liniei = 401 pe partea intrata in cost. La firma neplatitoare treapta sta pe 0: taxa e cost (Cod fiscal art. 310 alin. (10) lit. a)). Partea nedeductibila apare in jurnalul de cumparari, pe coloana ei, si nu se preia la rd. 31 din D300.
„Adu din ANAF” aduce facturile primite prin e-Factura din ultimele 60 de zile: ARATA intai, factura cu factura — noua, o aveai deja (se leaga de documentul din liste), de privit — si scrie in registru abia la „Scrie in registru”. Ce e nesigur ramane in carantina, cu arhiva pastrata, si nu se scrie.
Odata clasificata, factura NU se mai poate dubla: contul unei linii se SCHIMBA, ori clasificarea se SCOATE si factura se intoarce in coada — amandoua numai in luna deschisa si cat timp nu exista un NIR viu pe ea. Receptia pe gestiune nu duce in stoc mai mult decat valoarea marfii facturii; al doilea NIR pe aceeasi factura e refuzat, iar NIR-urile ei se vad langa factura si nota.
Contul pus pe linie bate implicitul din regula de contare, iar notele se rederiva la recontare. Deci o clasificare gresita se repara schimband contul, nu stergand note.
Atenție
PANA NU E CONTATA, FACTURA NU E INREGISTRATA. O factura primita cu linii fara cont nu intra in jurnalul cumpararilor, deci nici in decont sau in D394, care se calculeaza din el — contabilul raspunde legal de ele, iar o propunere a programului nu e o contare pana n-o valideaza omul. Ce a venit prin migrare din programul de dinainte e contat acolo si ramane in jurnal; coada de aici numara doar ce e de contat.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce au facturile primite linii fara cont?"
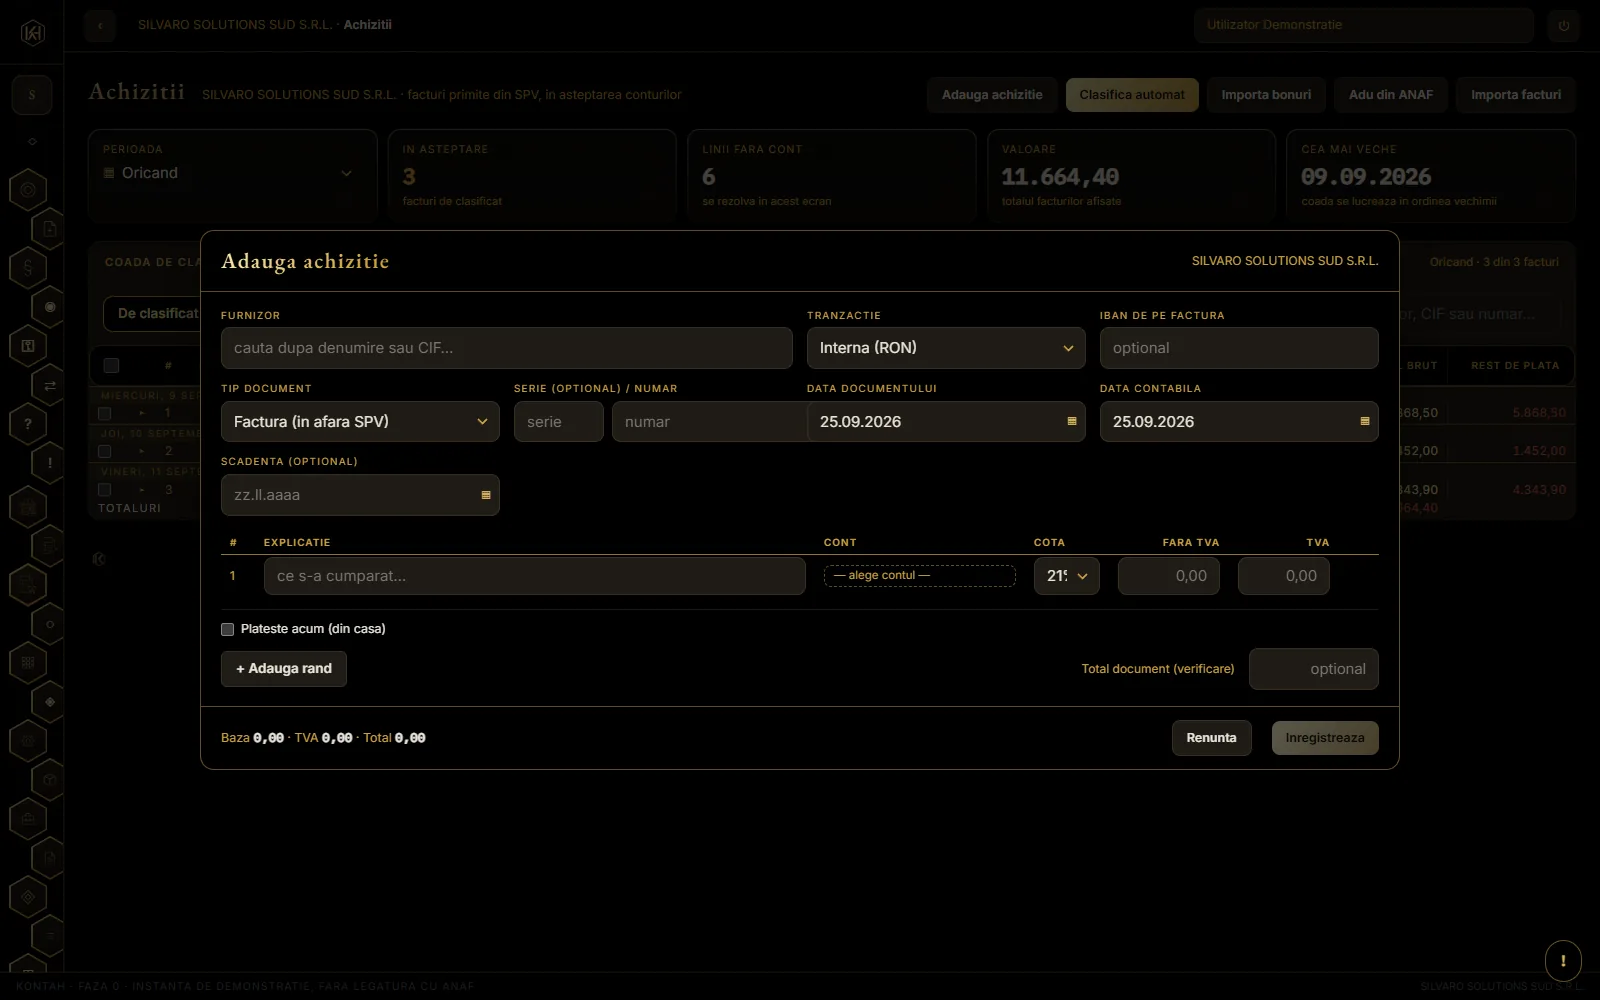
Ce fel de document e, si ce TVA poarta
Noua feluri de document de achizitie, si fiecare are alt regim de TVA. Bonul fiscal deduce numai daca poarta CIF-ul cumparatorului; avizul primit e neexigibil.
Adaugarea unei achizitii: felul documentului hotaraste regimul.
Felul
Regimul de TVA
factura primita, autofactura, alt document
deductibil — 4426 pe factura
bon fiscal, factura simplificata
cu CIF — deductibil DOAR daca documentul poarta CIF-ul cumparatorului
aviz primit
neexigibil — 4428, pana soseste factura
borderou de achizitii, carnet de comercializare, contract
fara TVA — documente de la neinregistrati
Lista traieste intr-un singur loc, si toate proiectiile se uita la ea: registrul de achizitii, propunerile, neplatitele si jurnalul de cumparari. Un fel nou se adauga o singura data.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Pot deduce TVA de pe un bon fiscal?"
Taxarea inversa interna: cele trei porti
Furnizorul nu inscrie taxa; beneficiarul o determina si o arata in decont si ca taxa colectata, si ca taxa deductibila. Raspund amandoi.
Prin exceptie de la regula generala, la anumite operatiuni din interiorul tarii persoana obligata la plata taxei nu e furnizorul, ci BENEFICIARUL (art. 331 alin. (3)). La un cumparator cu drept integral de deducere efectul de casa e zero — dar decontul trebuie sa arate amandoua sumele, pe randurile lui.
Amandoi inregistrati la art. 316
nu art. 317: codul special pentru operatiuni intracomunitare NU deschide taxarea inversa interna.
Categoria sa fie in vigoare la DATA operatiunii
opt dintre cele douasprezece litere au termen — alin. (6) le da pana la 31 decembrie 2026. Lista sta in baza, datata, nu in program.
Pragul de 22.500 lei la literele i)-k)
pe FACTURA si fara TVA (alin. 7). Nu e prag pe linie si nu e prag pe luna. Sub prag, factura merge cu TVA normal.
Atenție
DESEURILE — lit. a) — nu sunt in alin. (6): ele nu expira niciodata. O regula scrisa pe toata lista ar fi oprit pe 1 ianuarie 2027 si taxarea inversa pe deseuri.
Alin. (4): „De aplicarea prevederilor prezentului articol sunt responsabili ATAT furnizorii, CAT SI beneficiarii”. De aceea verificarea se face pe amandoua sensurile, nu doar la cumparare.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cand se aplica taxare inversa pe piata interna?"
Vehiculele si deducerea de 50%
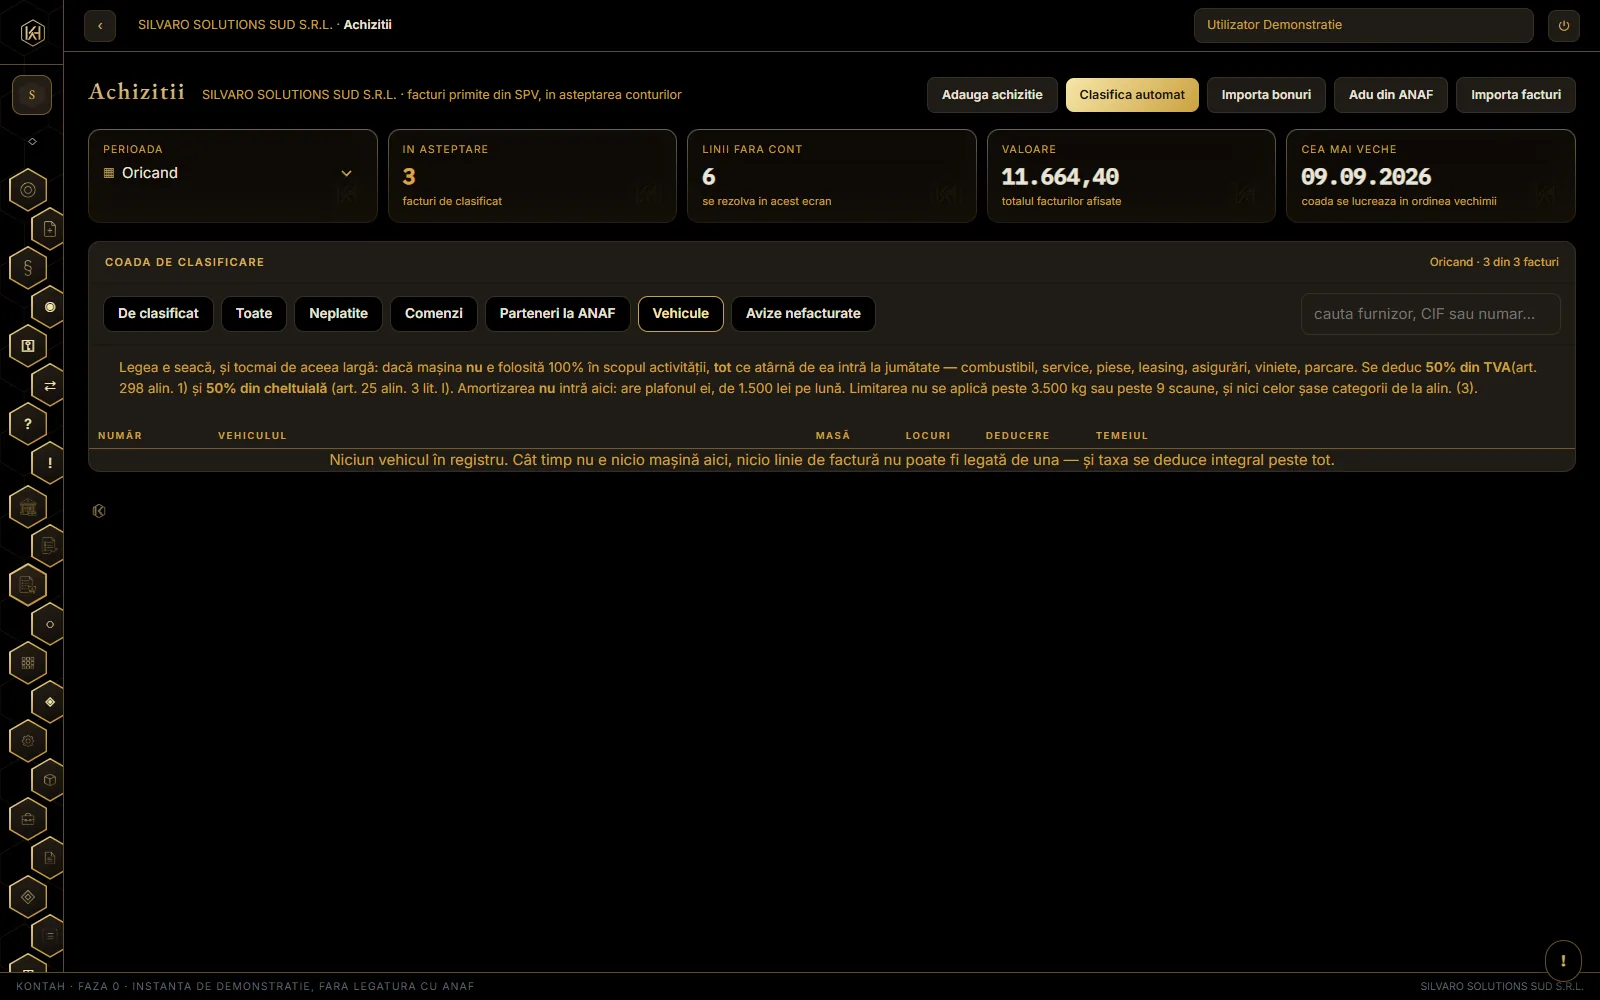
Regula sta pe VEHICUL, nu pe cont. Daca masina nu e folosita 100% in scopul activitatii, tot ce atarna de ea intra la jumatate: combustibil, service, leasing, asigurare, parcare.
Vehiculele firmei, cu regimul fiecaruia.
Doua limitari legale, aproape identice ca text si diferite ca efect: TVA la art. 298 alin. (1), impozit la art. 25 alin. (3) lit. l). Amandoua pornesc de la acelasi lucru — masina folosita si in interes personal.
Atenție
DE ACEEA REGULA STA PE VEHICUL. Cheiata pe cont — 6022 la 50% — ea prinde numai combustibilul; ca sa prinda service-ul si asigurarea masinii ar trebui injumatatit tot 611, tot 613 si tot 628, adica inclusiv reparatia halei si asigurarea cladirii.
Cele doua PRAGURI, aceleasi la ambele impozite: peste 3.500 kg masa totala maxima autorizata, sau peste 9 scaune inclusiv al soferului, limitarea NU se aplica. De aceea se cer la inregistrarea vehiculului — nu se ghicesc din denumire.
Cele doua liste de EXCEPTII nu sunt identice, si cine le trateaza ca pe una singura greseste una dintre ele. La TVA, inchirierea si leasingul au litera lor, e); la impozit sunt topite in punctul despre prestari cu plata.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce cheltuieli ale masinii intra la 50%?"
Inactiv nu e totuna cu cod de TVA anulat
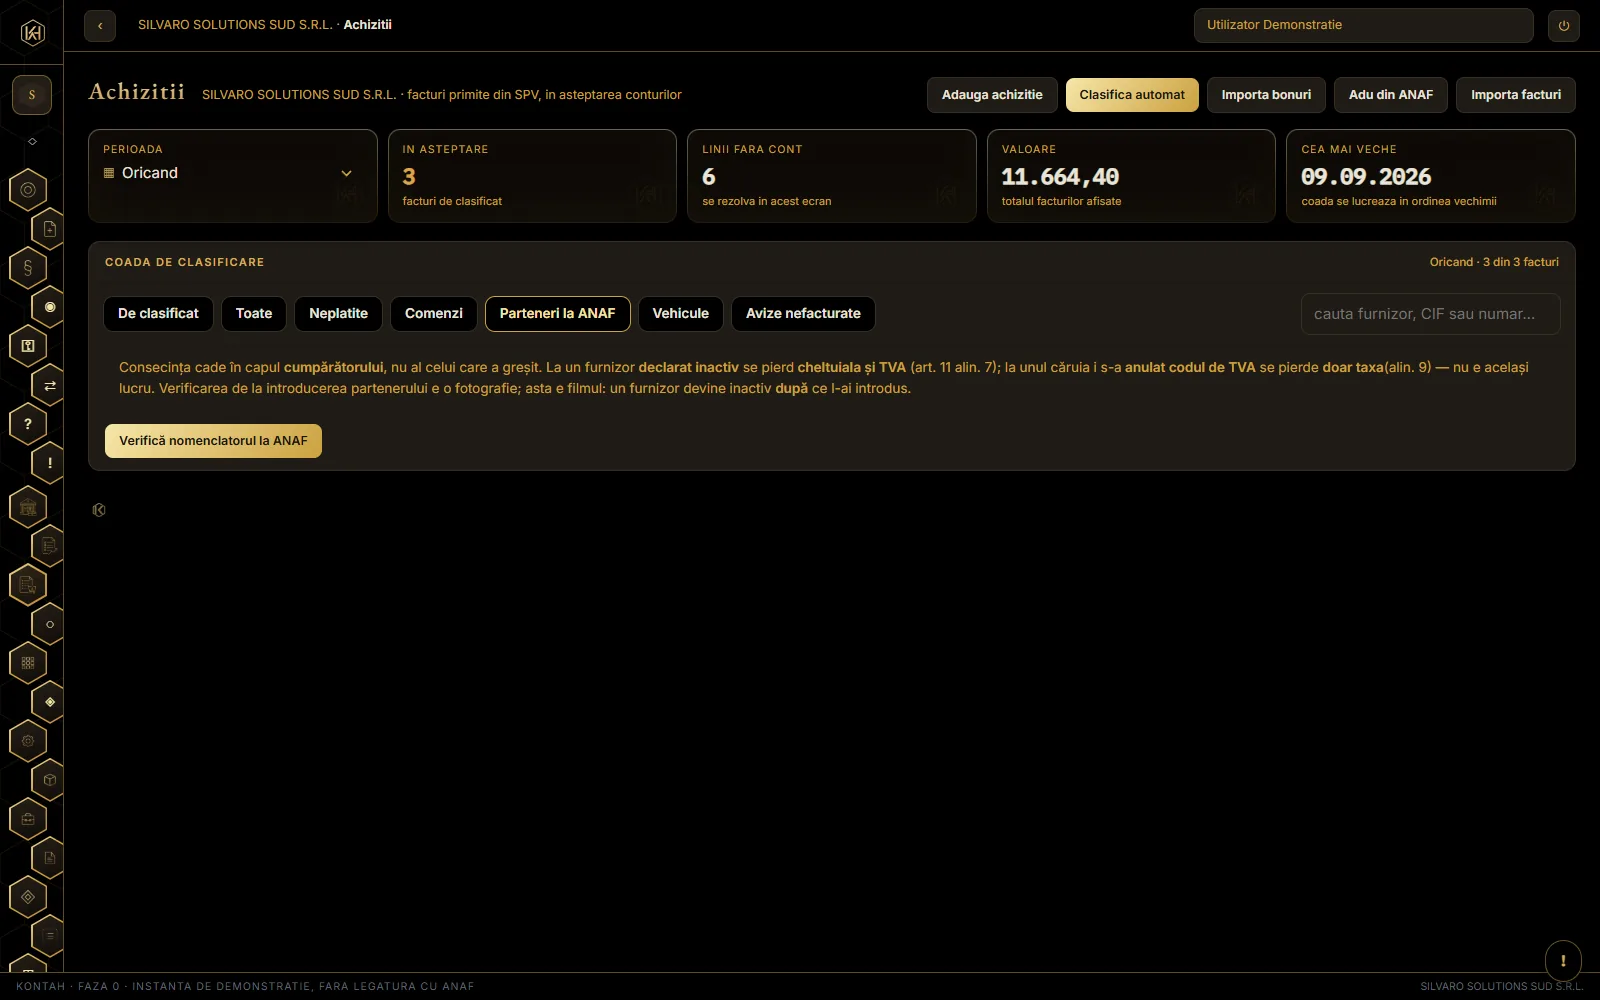
Doua registre publice, doua consecinte DIFERITE, si amandoua cad in capul CUMPARATORULUI. Furnizorul isi vede de treaba, tu pierzi deducerea.
Partenerii la ANAF: starea fiecaruia, pe perioade.
Starea furnizorului
Ce pierde cumparatorul
declarat inactiv (art. 11 alin. (7))
si CHELTUIALA, si TAXA
cod de TVA anulat (art. 11 alin. (9))
numai TAXA. Cheltuiala ramane deductibila
Atenție
SI TOTUL ATARNA DE O DATA. Textul spune „DUPA inscrierea acestora ca inactivi”: un furnizor inactiv AZI, dar activ cand a emis factura de acum sase luni, nu strica nimic. De aceea aici se lucreaza cu PERIOADE, nu cu bife — o bifa raspunde la „cum e acum”, iar intrebarea legii e „cum era atunci”.
Nici exceptiile nu sunt identice, si e cea mai fina deosebire din tot capitolul: la alin. (7), falimentul acopera si bunuri si servicii; la alin. (9), numai bunuri. La un furnizor in faliment cu codul de TVA anulat, un SERVICIU nu intra in exceptie, deci taxa lui ramane nedeductibila.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce pierd daca furnizorul e inactiv sau are codul anulat?"
Cine imi datoreaza, de cand, si se potriveste cu 4111
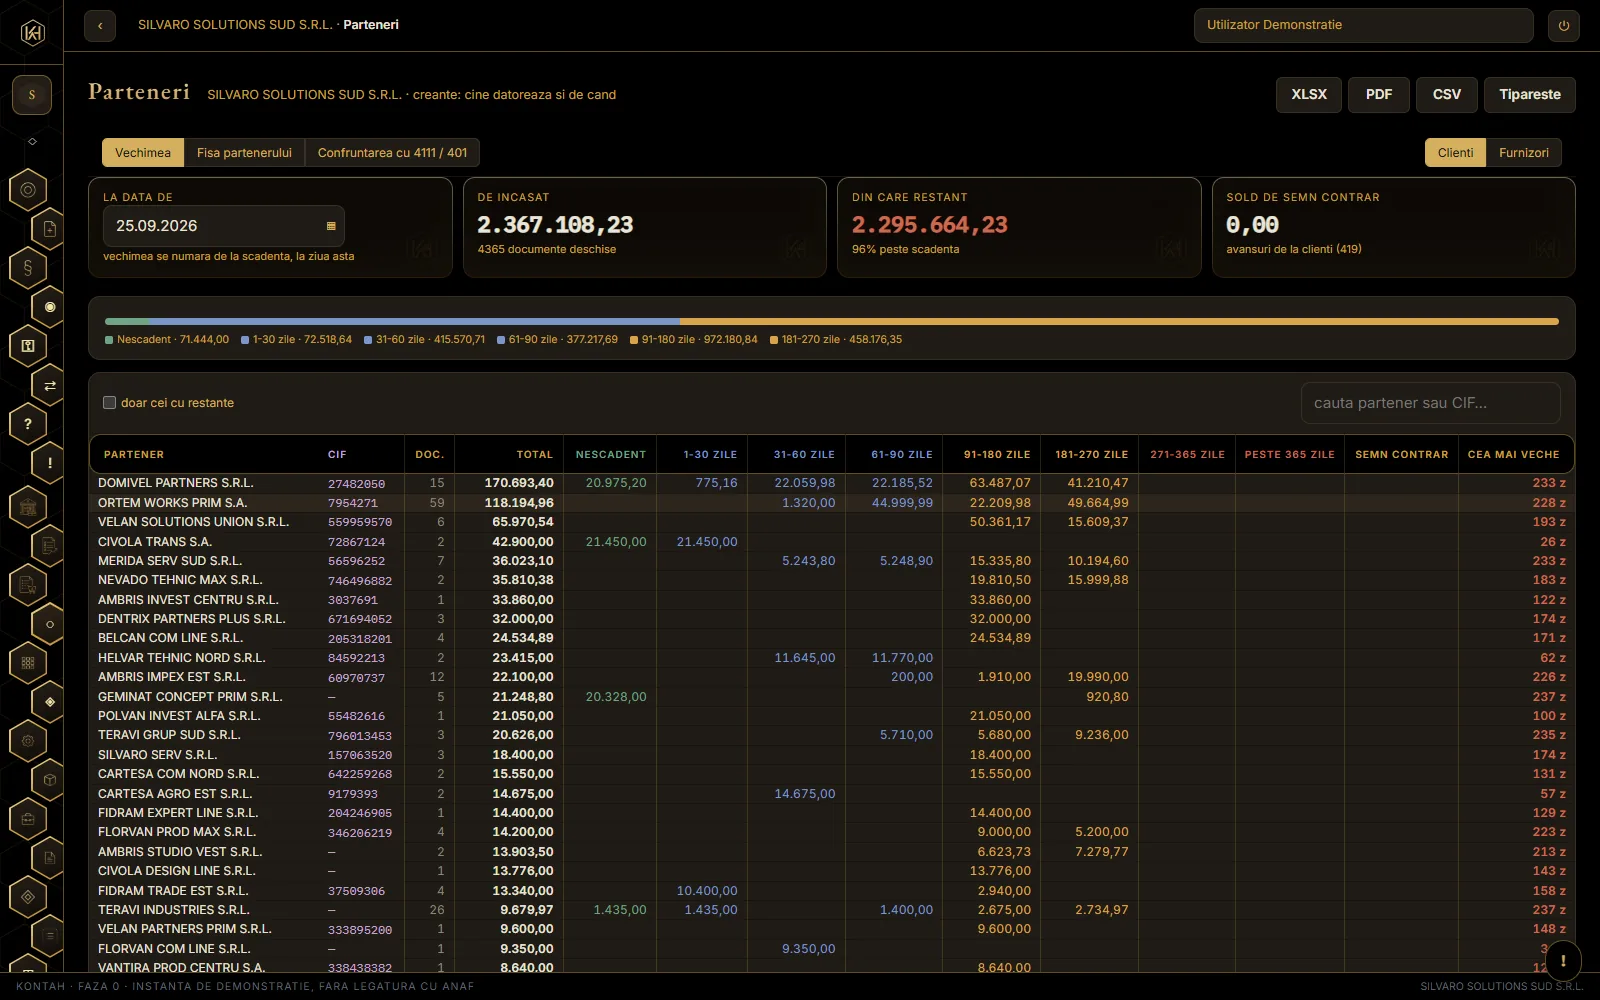
Trei intrebari intr-una. Vechimea se numara de la SCADENTA, nu de la emitere, iar totul se cere LA O DATA, nu „azi”.
Vechimea creantelor si a datoriilor, pe transe.
„Cat am de incasat” se stia dinainte. Intrebarea adevarata e alta, si are trei bucati: cat — soldul comercial, pe document, nu pe cont; de cand — vechimea, numarata de la scadenta; se potriveste — confruntarea cu balanta, fiindca doua registre care spun cifre diferite despre acelasi lucru inseamna ca unul minte.
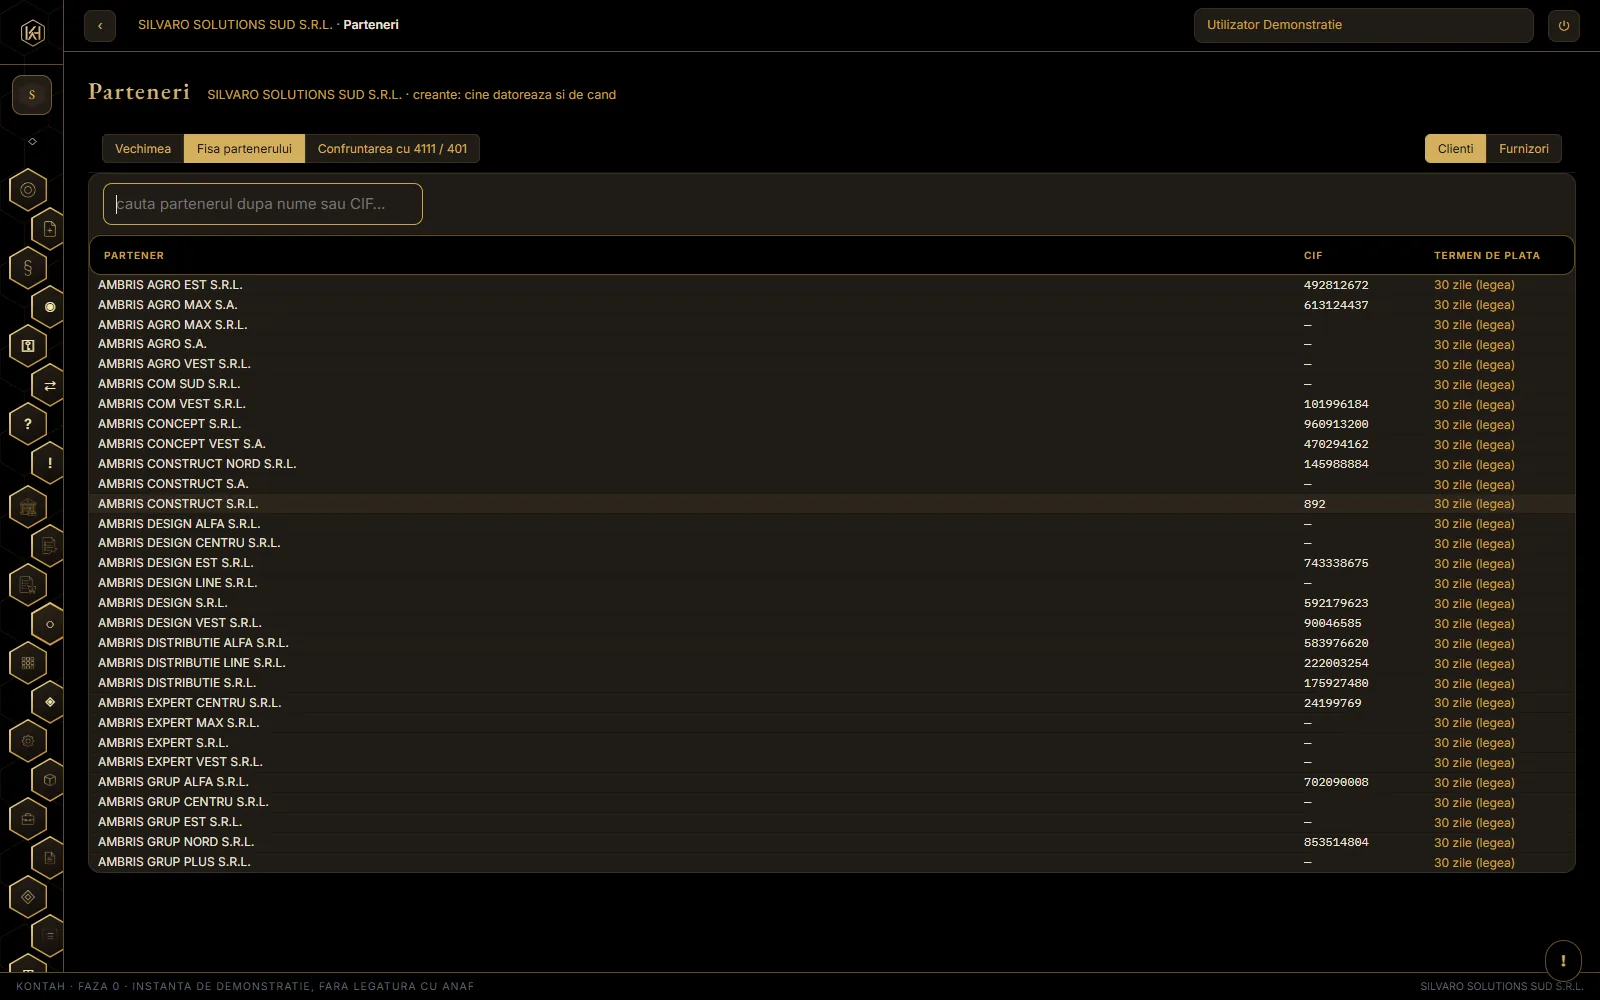
Fisa partenerului: pozitiile lui deschise, la o data.
Totul se cere LA O DATA, si asta schimba fiecare bucata: decontarile se numara doar pana in ziua ceruta, o nota de credit din septembrie nu micsoreaza creanta de la 31 august, iar diferentele de curs intra cu data lor contabila, aceeasi pe care o foloseste si contarea.
Din pozitiile deschise, un clic pe numarul documentului ori pe total deschide documentul intreg: hartia lui in stanga — PDF-ul facturii emise, ori vizualizarea KONTAH a facturii primite, desenata din datele inregistrate — si nota contabila in dreapta, cu regula fiecarui rand. Acelasi drum se deschide si din registrul de achizitii, din randul desfasurat al facturii.
Atenție
STORNOUL SE NUMARA O SINGURA DATA. Intr-o lista de facturi apar si originalul micsorat cu creditul, si nota de credit cu total negativ; insumate, o factura de 1.210 cu o nota de credit ar da un sold mai mic decat adevarul. Aici se numara o data.
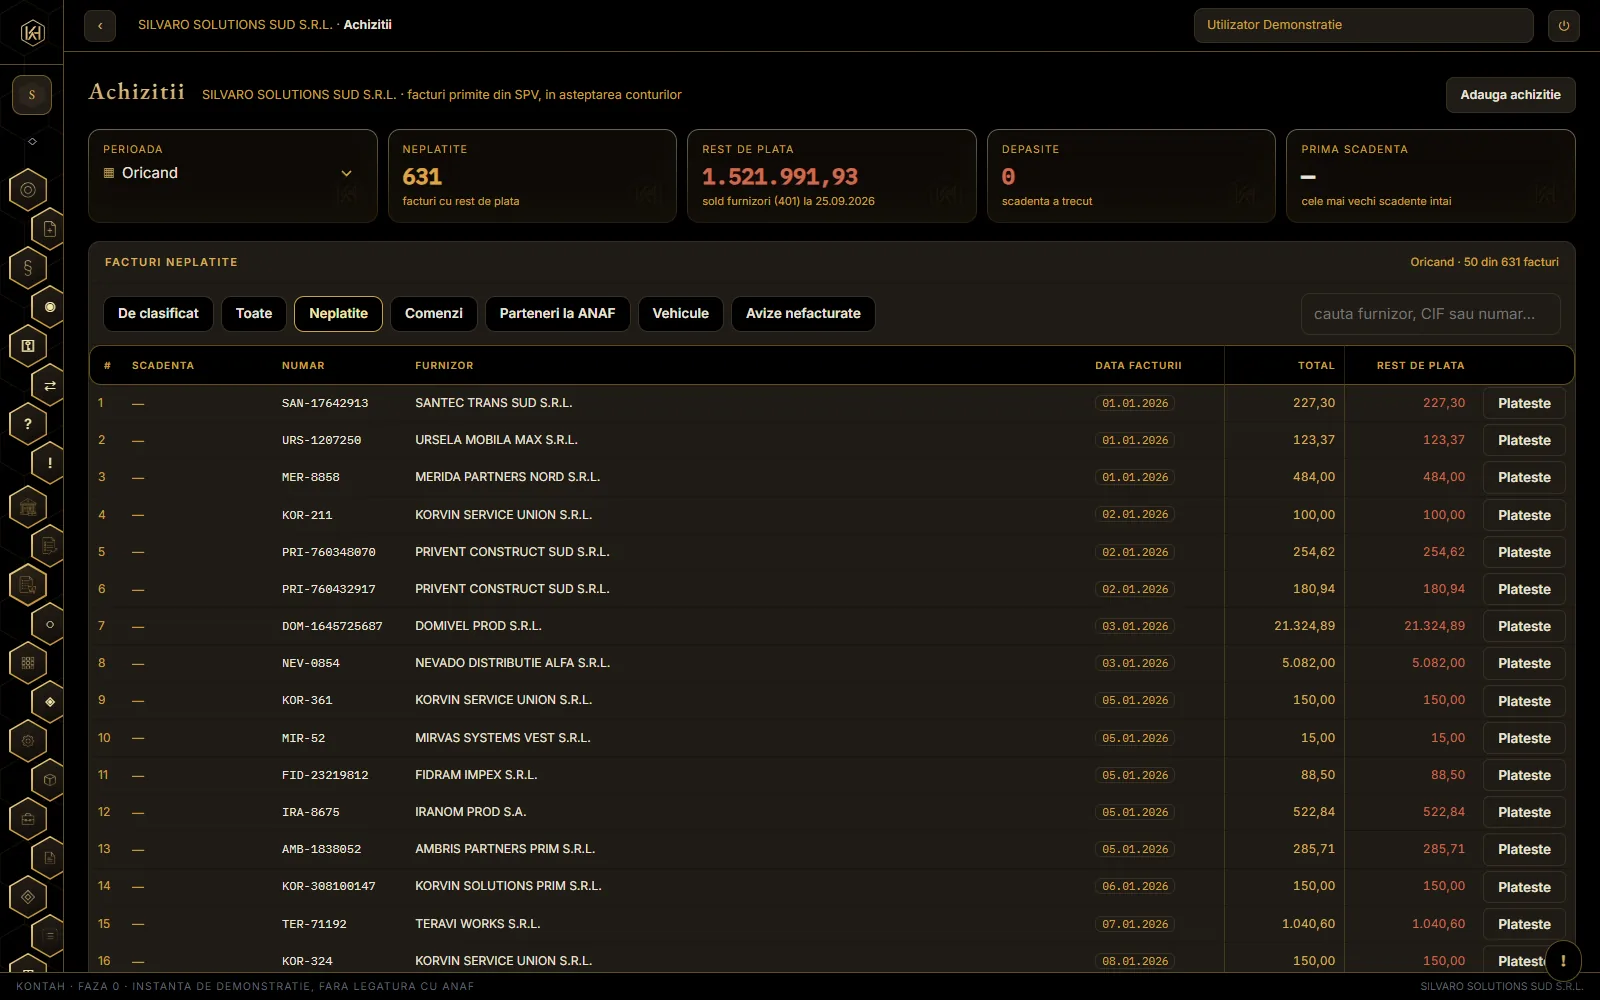
Achizitii · Neplatite: ce datorez si de cand.
Langa facturi poate aparea un cartonas „Sold preluat”. E datoria adusa de la preluare pe analiticul unui furnizor, pentru care softul dinainte n-a dat si lista facturilor deschise. Nu apare in lista de facturi, fiindca nu se poate plati alegand o factura — nu se stie care e. Dar nici nu dispare: suma facturilor si a soldului preluat e cea din balanta.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cat imi datoreaza clientul asta si de cand sta acolo?"
Ce am comandat si ce a plecat fara factura
Comanda nu e un fapt economic, e o intentie: nu intra in registru. Avizul, in schimb, e trei lucruri deodata, si toate trei trebuie sa fie adevarate.
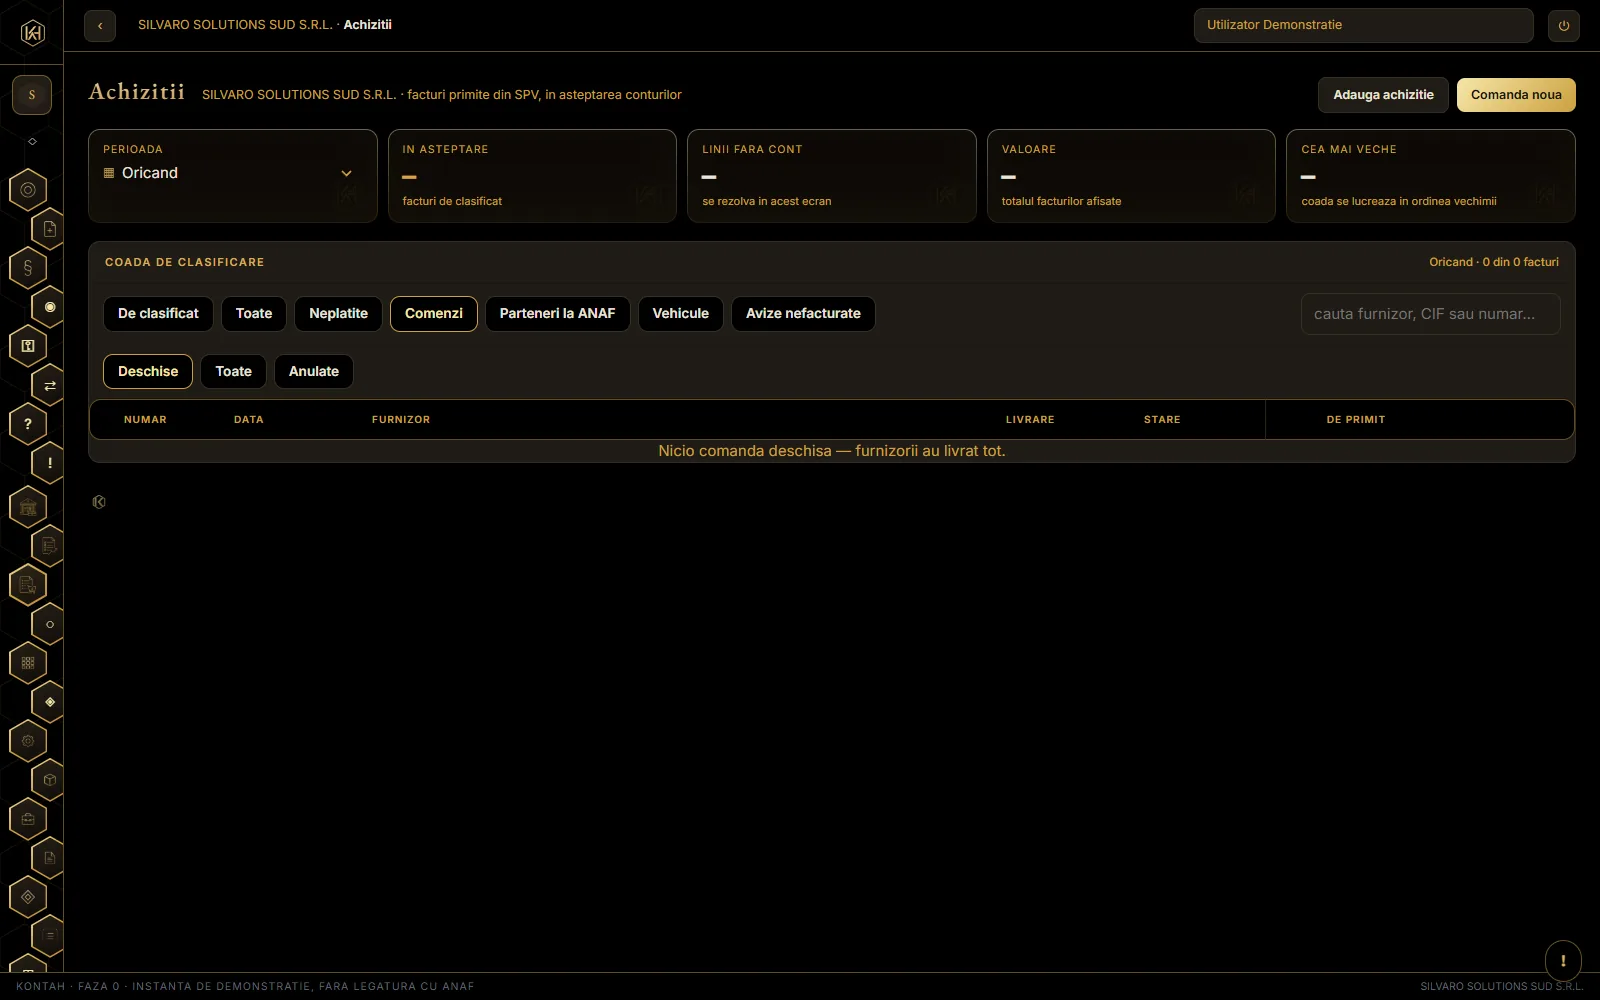
Comenzile catre furnizori, cu restantul lor.
Comanda catre furnizor raspunde la intrebarile pe care un depozit nu si le putea pune: ce am cerut si n-a venit, ce a venit in minus, care furnizor intarzie. Ea nu intra in registru — nu e un fapt, e o intentie. Se materializeaza pe caile obisnuite: factura e faptul, receptia e intrarea in gestiune, iar comanda ramane referinta lor.
Atenție
Restantul se CALCULEAZA — comandat minus receptionat — nu se tine intr-o coloana. Un camp intretinut de mana ar fi a doua sursa de adevar si ar aluneca la prima anulare.
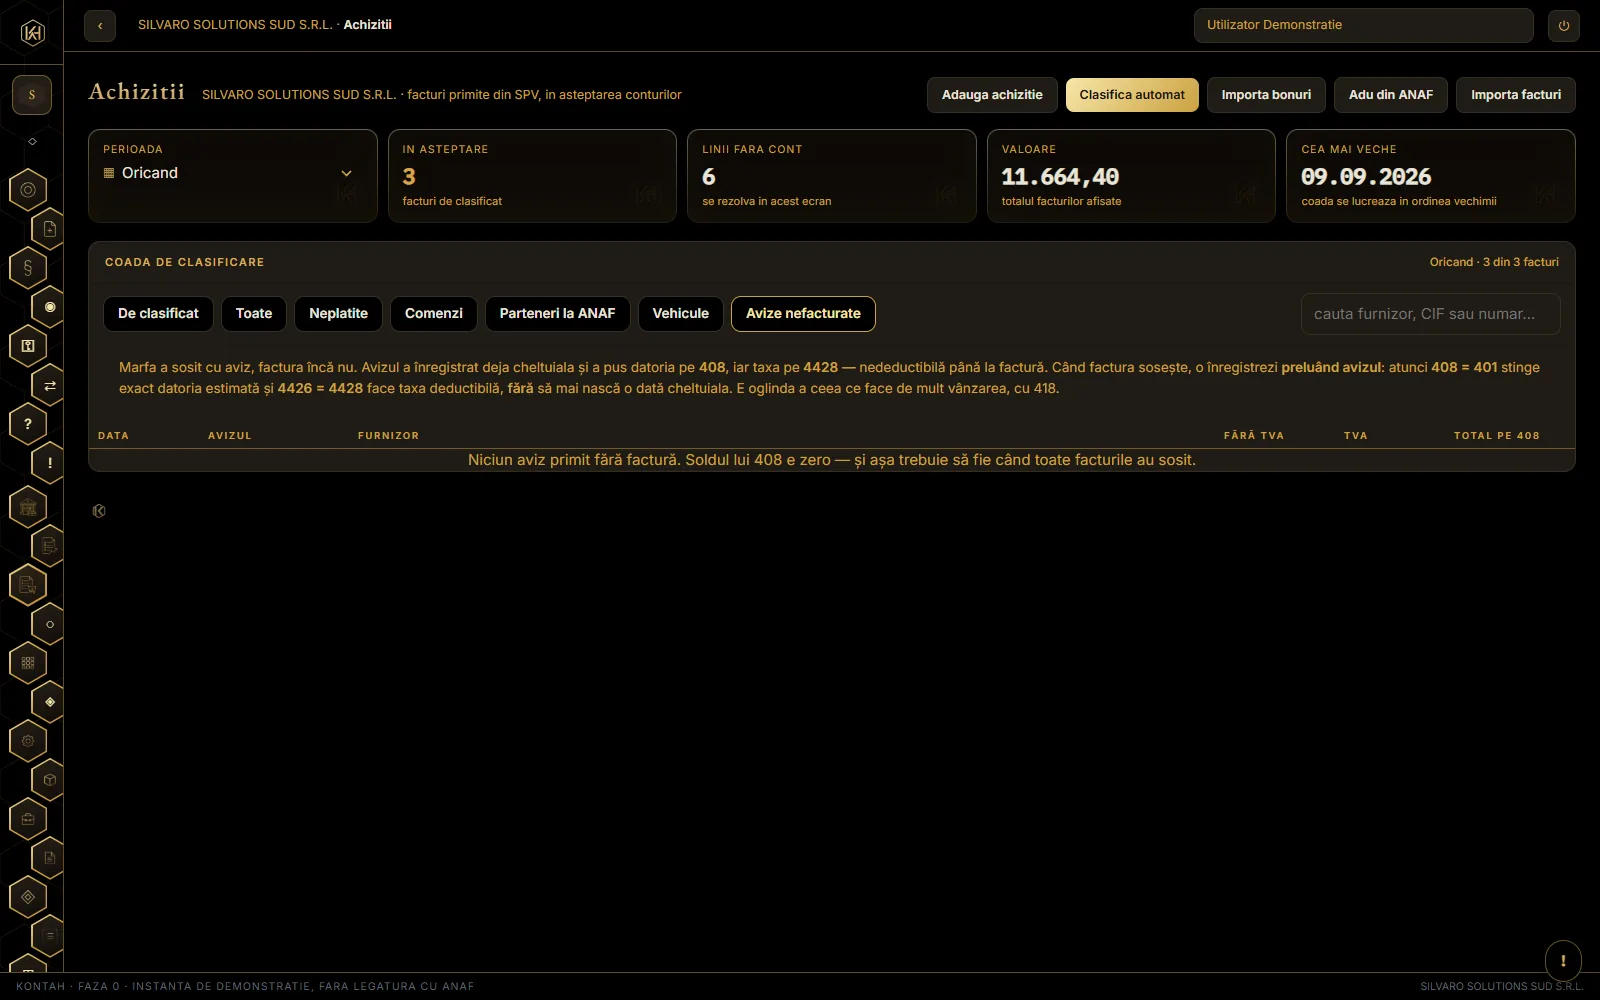
Avizele nefacturate: marfa plecata care asteapta factura.
Avizul de insotire e in acelasi timp trei lucruri, si toate trei trebuie sa fie adevarate in acelasi moment:
Ca ce
Ce cere
act de TRANSPORT
delegat, act de identitate, numar de inmatriculare — fara ele marfa circula nelegal (OMFP 2634/2015)
iesire din GESTIUNE
stocul scade la cost, prin bonul de consum obisnuit
vanzare NEFACTURATA
venitul e castigat (418 = 707), dar TVA nu e inca exigibila (418 = 4428)
Cand soseste factura, ea nu re-descarca stocul si nu mai naste venit: muta creanta de intocmit in creanta certa si face TVA exigibila.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce am comandat si n-a venit? Ce am livrat si n-am facturat?"
Comenzile clientilor si marfa rezervata
Comanda clientului nu e o factura: se confirma, pleaca in transe, se inchide. Cat e confirmata, marfa ei e rezervata in stoc — fara ca cineva sa tina rezervarea de mana.
Comanda se face in Vanzari, fila „Comenzi”. Ca si comanda catre furnizor, nu intra in registru: nu naste creanta, nu misca stoc. Faptele raman avizul si factura, iar comanda e referinta lor.
Ciorna
ai notat ce vrea clientul; nu rezerva nimic.
Confirmata
i-ai spus clientului ca marfa e a lui: restantul ramane rezervat in gestiunea articolului pana pleaca.
Factureaza restul
deschide factura obisnuita, umpluta cu ce mai e de livrat; o poti schimba inainte de emitere. La fel se leaga si avizul.
Inchide sau anuleaza
clientul nu mai vrea restul: cu ceva livrat se inchide, iar restul se elibereaza; fara nimic livrat se anuleaza.
Atenție
Rezervatul se CALCULEAZA din comenzile confirmate, minus ce a plecat pe avizele si facturile lor. Factura care preia un aviz nu se numara a doua oara, iar o factura stornata intoarce cantitatea in restant.
Rezervarea nu opreste o vanzare: daca vinzi altui client marfa promisa, factura se emite, fiindca vanzarea s-a facut. KONTAH iti spune insa pe loc ce comenzi raman descoperite, iar comanda arata, pe fiecare produs, cat din restant mai are stoc si cat lipseste.
Magazinul online sau CRM-ul trimite comanda cu numarul lui. Daca o retrimite, primeste aceeasi comanda inapoi, nu o a doua rezervare pe acelasi stoc.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce mi-au cerut clientii si n-a plecat? Pot vinde marfa asta, sau e promisa altcuiva?"
Jurnalele de vanzari si de cumparari
Aceleasi documente, alta intrebare: nu „ce s-a intamplat cu contul”, ci „ce TVA am colectat si ce am dedus”, document cu document.
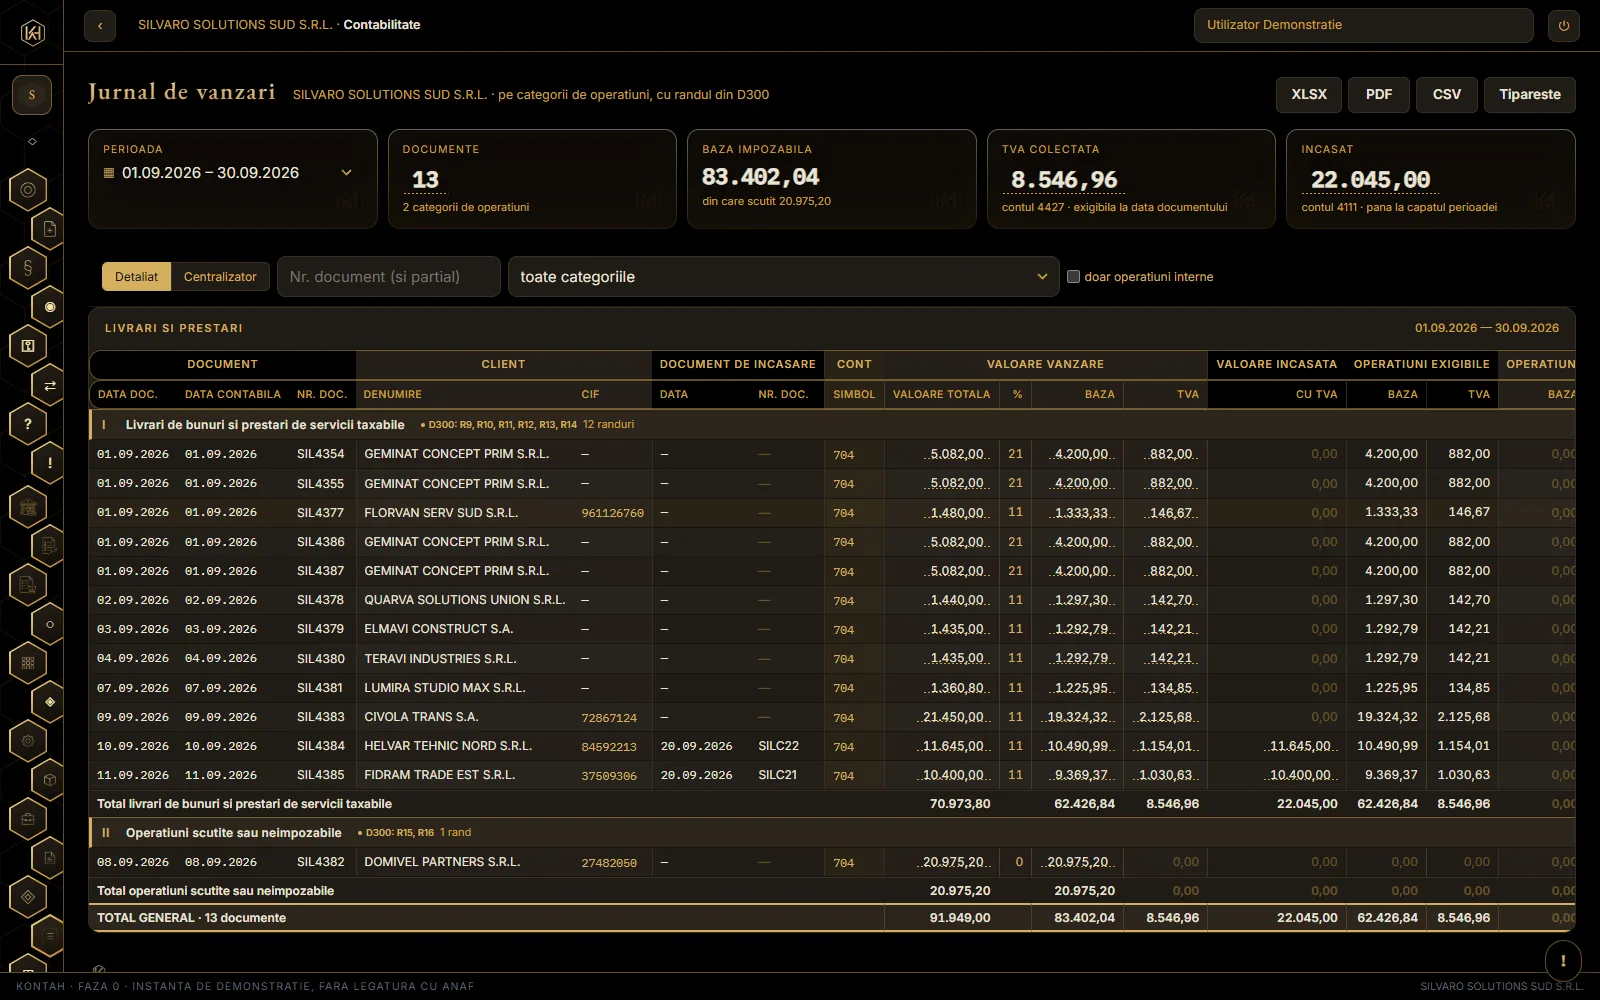
Jurnalul de vanzari, pe categorii de operatiuni.
Jurnalele se nasc din documente cu partener, cota si baza, si sunt sursa din care se scrie decontul. De aceea o nota contabila manuala NU intra in ele: n-are partener, n-are cota si n-are baza, iar daca ar intra, decontul si jurnalul ar spune lucruri diferite.
Coloana Cont nu e o conventie ghicita: se citeste din notele documentului, scazand conturile care se stiu dinainte — TVA, creanta, datoria. Ce ramane e venitul, cheltuiala sau stocul, si de acolo se deschide fisa contului pe aceeasi perioada.
Coloanele exigibil si neexigibil exista fiindca asa cere realitatea: avizul si TVA la incasare tin taxa pe 4428 pana la momentul ei.
Factura in valuta intra in jurnal in lei. Baza si TVA-ul randului sunt leii liniilor, scrisi la emitere ori la inregistrare cu cursul facturii — aceiasi lei din care se fac notele, deci jurnalul se inchide pe 4427 si 4426. Suma in moneda facturii si cursul stau in observatia randului („EUR 1.000,00 × 4,9771 (BNR 14.09.2026)”) si nu se aduna niciodata cu leii. Din aceiasi lei se fac D300, D394, D390 si D406, ca si Lista vanzari si cardurile Vanzari.
Atenție
La TVA la incasare partea incasata se socoteste in moneda facturii (605 EUR din 1.210 = jumatate) si se aplica leilor ei: exigibil devine jumatate din TVA-ul in lei al facturii, oricare ar fi fost cursul incasarii. Ce s-a incasat in plus ori in minus in lei e diferenta de curs, pe 765 / 665, nu TVA.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De unde vine cifra din decontul de TVA?"
Asistentul propune, omul emite
Citirile le face pe loc; orice emitere se opreste intr-un card de confirmare, cu cifrele calculate de server si cu orice abatere de la nomenclator scrisa pe fata.
Asistentul CITESTE singur — cauta parteneri, aduna facturile neincasate, se uita in stoc — si nu SCRIE niciodata singur. Prima cerere de emitere opreste dialogul si se intoarce ca un card de confirmare. Factura e act juridic; asistentul o pregateste, omul o semneaza.
Cifrele de pe card sunt ale SERVERULUI, nu ale modelului: partenerul se verifica in baza, cantitatile se inmultesc si TVA-ul se calculeaza aici. Fraza modelului nu ajunge pe card.
Atenție
Inmultirea corecta nu dovedeste nimic despre continut. Un pret inventat si o cota pusa la intamplare trec prin ea fara sa clinteasca ceva, si cardul arata perfect normal — de-aia se apasa. De aceea fiecare linie se CONFRUNTA cu nomenclatorul firmei.
Ce se semnaleaza
Reperul
Produsul nu e in nomenclator
catalogul de articole al firmei
Cota de TVA difera de a articolului
cota din nomenclator
Unitatea de masura difera de a articolului
unitatea din nomenclator
Pretul e departe de ultimul facturat
ULTIMA factura, intai la acelasi client
Ultimul rand e altceva decat primele trei, si cardul o spune: nomenclatorul nu tine pret, deci reperul pretului e istoria, nu catalogul. Un card care ar scrie „abatere de la pretul din nomenclator” ar trimite contabilul sa caute un pret oficial care nu exista nicaieri.
Nimic nu se blocheaza. Un pret de zece ori mai mare poate fi o greseala a modelului sau poate fi chiar factura care trebuie emisa — hotaraste omul. Modifica deschide liniile spre corectare, iar cardul se reface pe server, cu confruntarea refacuta odata cu el: o cota corectata stinge alarma.
Ce a scris asistentul se poate citi oricand: evenimentele nascute asa poarta canalul asistent, iar raspunsul arata in aceeasi linie si CINE a apasat Confirma. Raspunderea e a omului, si „a facut-o asistentul” nu e un raspuns.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce poate si ce nu poate sa scrie asistentul?"