Registrul imobilizarilor, amortizarea si reconcilierea cu balanta.
Registrul imobilizarilor: cartea de inventar a fiecarui bun
Ce e, din ce clasa, cand a intrat, pe ce valoare, cat s-a amortizat, unde sta si pe ce santier lucreaza. Miscarile sunt fapte, iar un bun nu se sterge niciodata — iese.
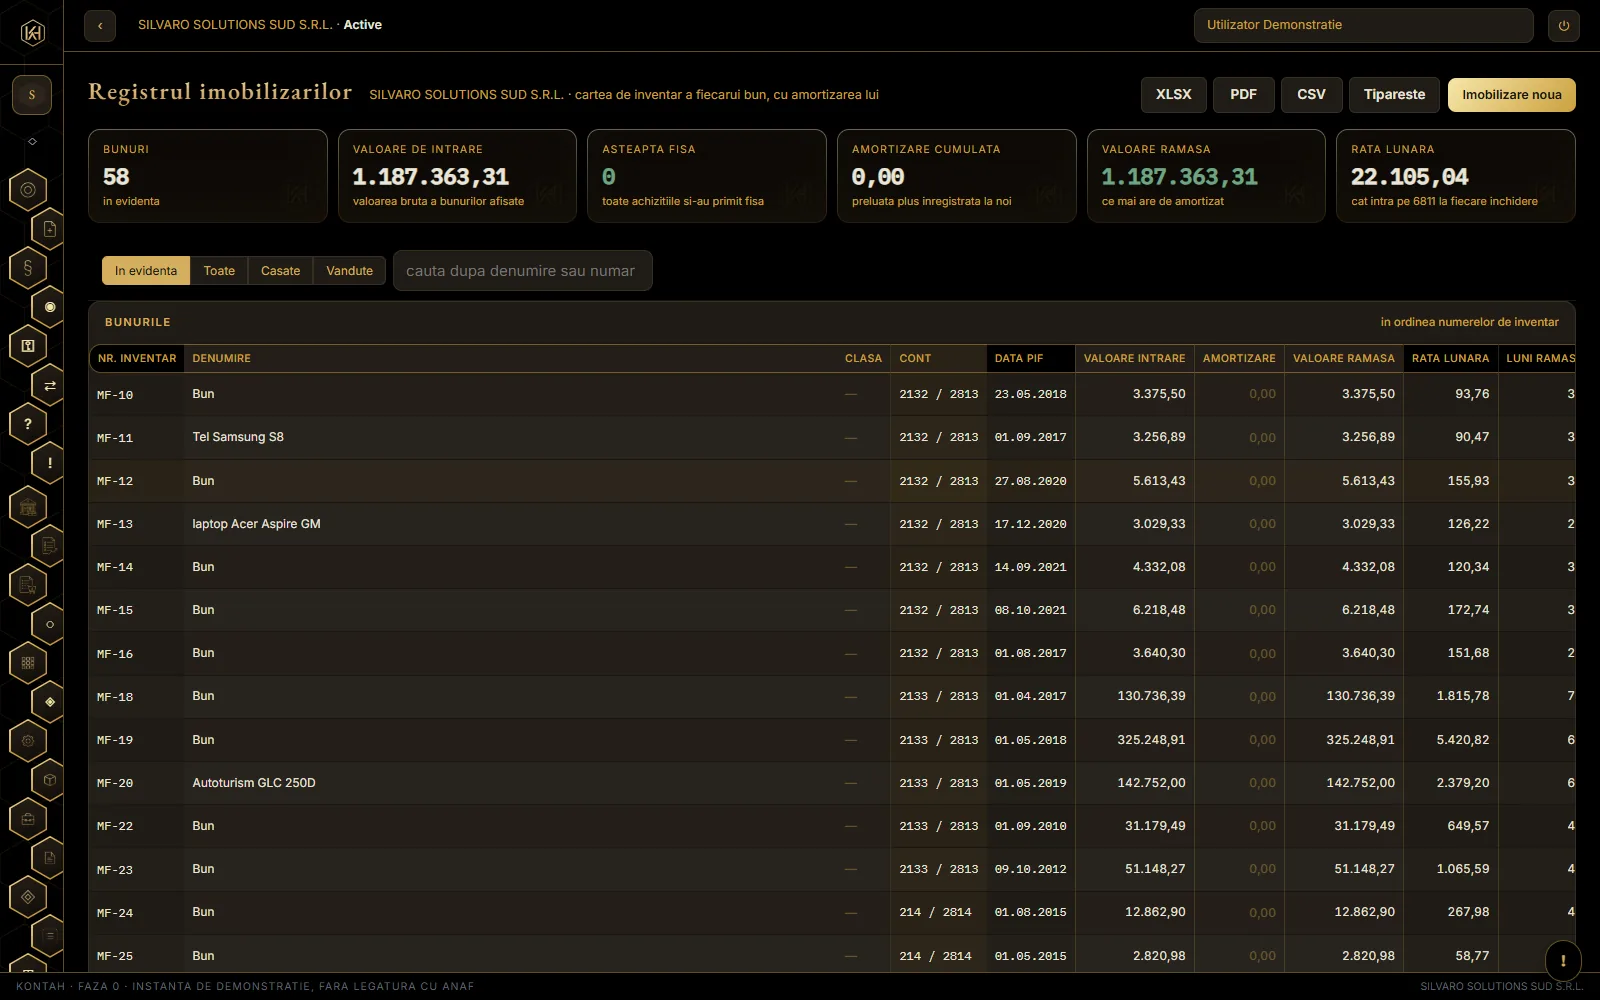
Registrul imobilizarilor, bun cu bun.
Intrarea, casarea, vanzarea, modernizarea si reevaluarea sunt EVENIMENTE in registru, cu articolul lor contabil scris explicit. Randurile de note si de miscari sunt proiectii: se rederiva la fiecare recontare.
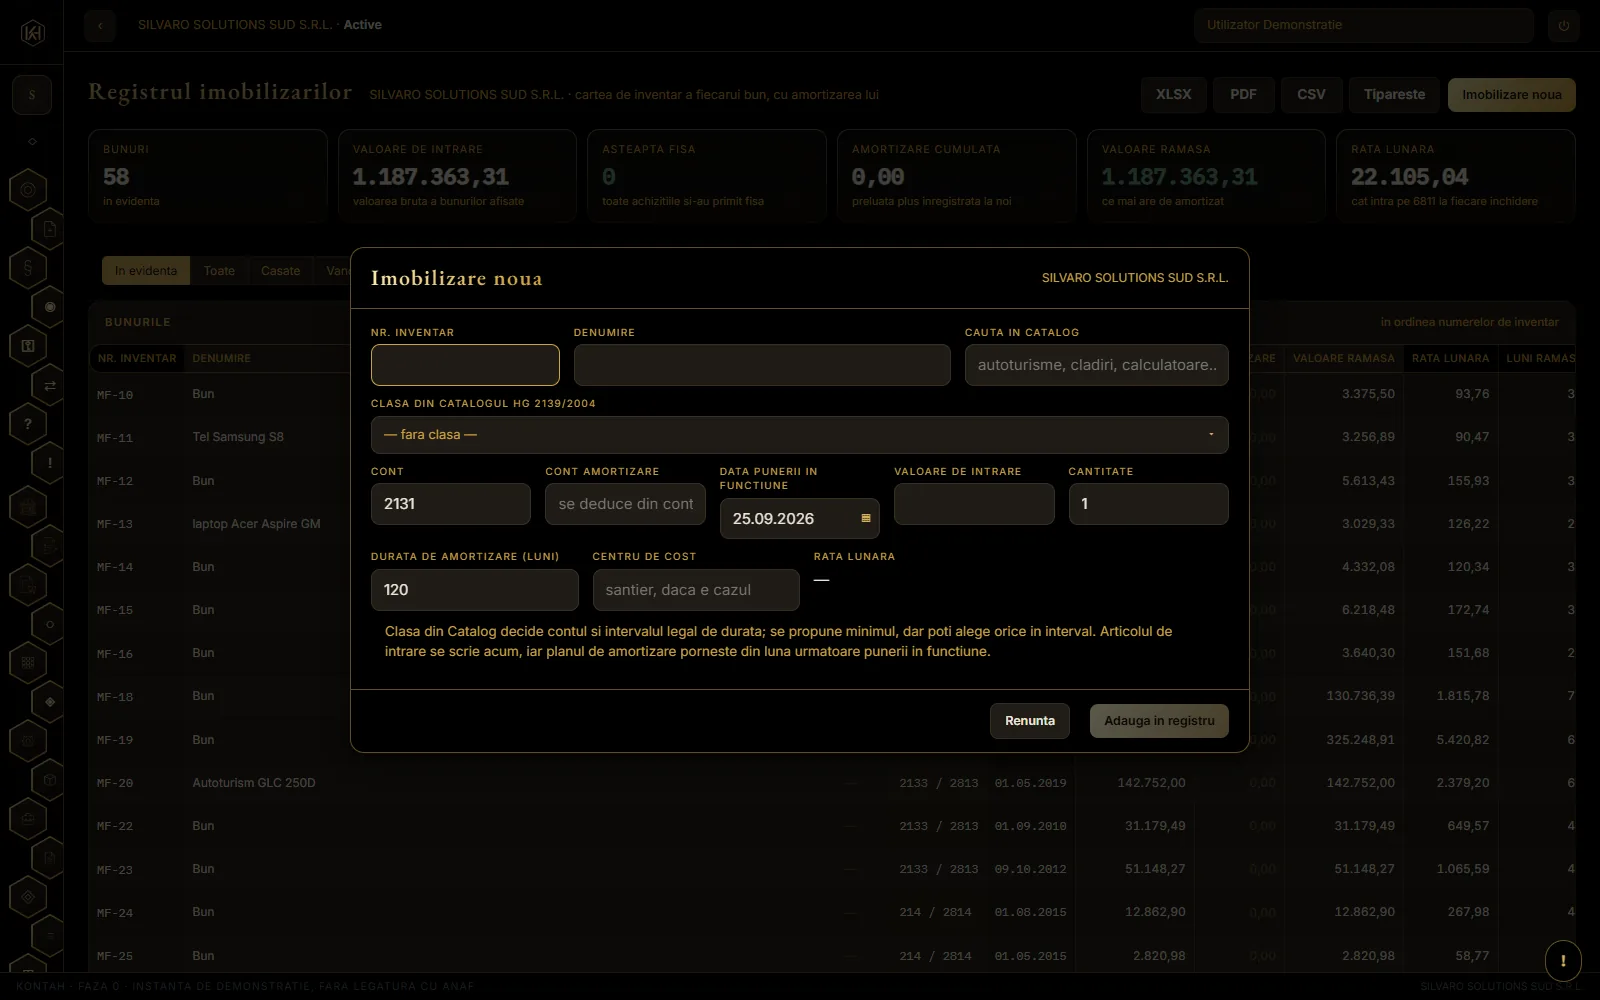
O imobilizare noua: clasa, durata, contul si punerea in functiune.
Atenție
Un bun nu se sterge niciodata. Isi schimba starea si primeste data iesirii — fiindca peste cinci ani intrebarea nu e „ce mai am”, e „ce am avut si ce s-a intamplat cu el”.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Unde vad tot ce stiu despre un mijloc fix?"
Clasa din Catalog decide durata
Catalogul HG 2139/2004 da clasificarea si duratele normale de functionare. Contul se mosteneste de la grupa, cand pozitia insasi nu-l poarta.
Durata nu se alege din burta: ea vine din clasa Catalogului, care da un interval. Lista din care alegi lasa afara grupele care doar aduna subpozitii — pe ele nu se amortizeaza nimic, deci n-au ce cauta acolo.
Contul se mosteneste de la grupa. Pozitia autoturismelor nu-si poarta contul, dar grupa mijloacelor de transport il da, si de acolo se stie ca merge pe 2133.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce durata pun la un mijloc fix?"
Amortizarea incepe cu luna URMATOARE
Art. 28 alin. (5) din Codul fiscal. Un bun pus in functiune pe 3 martie incepe sa se amortizeze in aprilie, nu in martie, si nu proportional cu zilele.
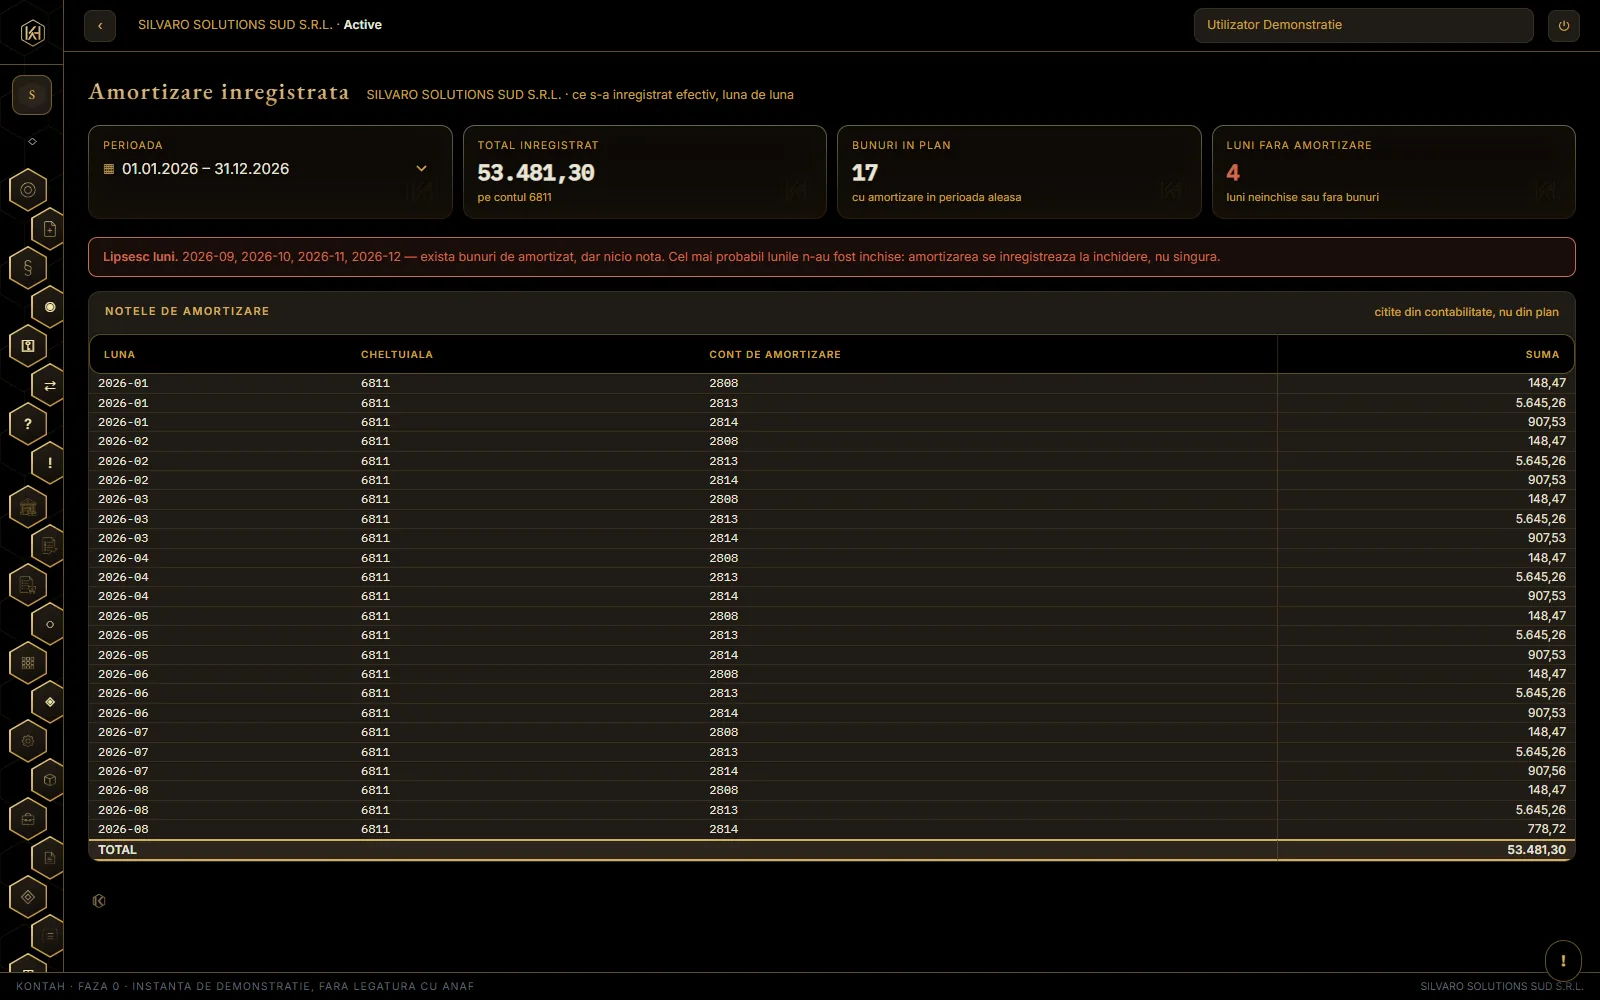
Amortizarea inregistrata, luna cu luna.
Planul se intinde de la luna urmatoare punerii in functiune, pe durata aleasa, cu rata lunara rotunjita la ban.
Atenție
RAPORTUL CITESTE NOTELE, NU PLANUL. Planul spune ce ar TREBUI sa se inregistreze; notele spun ce s-a inregistrat. Cand o luna n-a fost inchisa, amortizarea ei chiar nu exista — iar golul e informatia cea mai utila din raport, nu un detaliu de ascuns.
La o modernizare sau o reevaluare, planul se rescrie de la zero, tot de la luna urmatoare: valoarea ramasa, impartita la lunile ramase. Amortizarea deja inregistrata nu se atinge — e un fapt consemnat in note.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Din ce luna se amortizeaza un bun nou?"
Obiectul de inventar nu se amortizeaza
Se da in folosinta integral pe 603 si se urmareste in afara bilantului, pe 8035, pana la scoatere. Regula e tinuta de baza, nu doar de program.
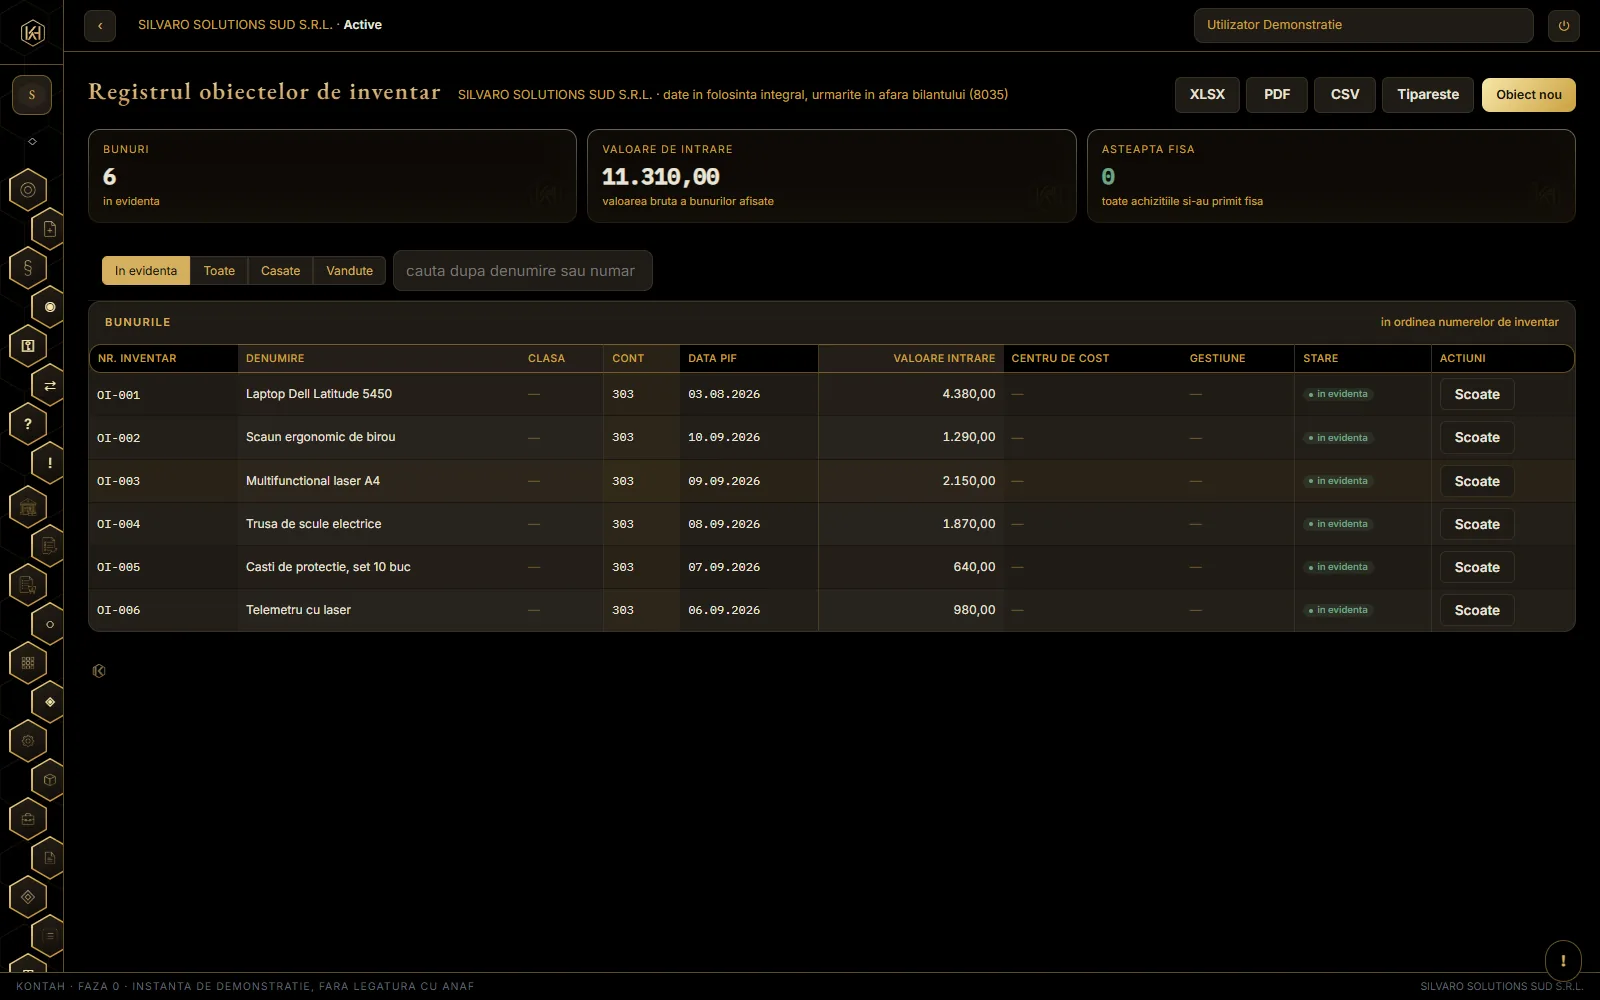
Registrul obiectelor de inventar date in folosinta.
Obiectul de inventar intra pe 303 si iese integral pe 603 in clipa darii in folosinta. De atunci nu mai are valoare in bilant — dar are o evidenta: contul extrabilantier 8035, tinut pana la scoaterea din folosinta.
Atenție
De aceea un obiect de inventar n-are plan de amortizare si nu poate primi unul: regula e tinuta de o garda in baza de date, nu doar de program. Iesirea lui scoate numai evidenta extrabilantiera, fiindca in bilant nu mai era nimic de scos.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce fac cu un bun sub pragul de mijloc fix?"
Doua amortizari, si nu se suprapun
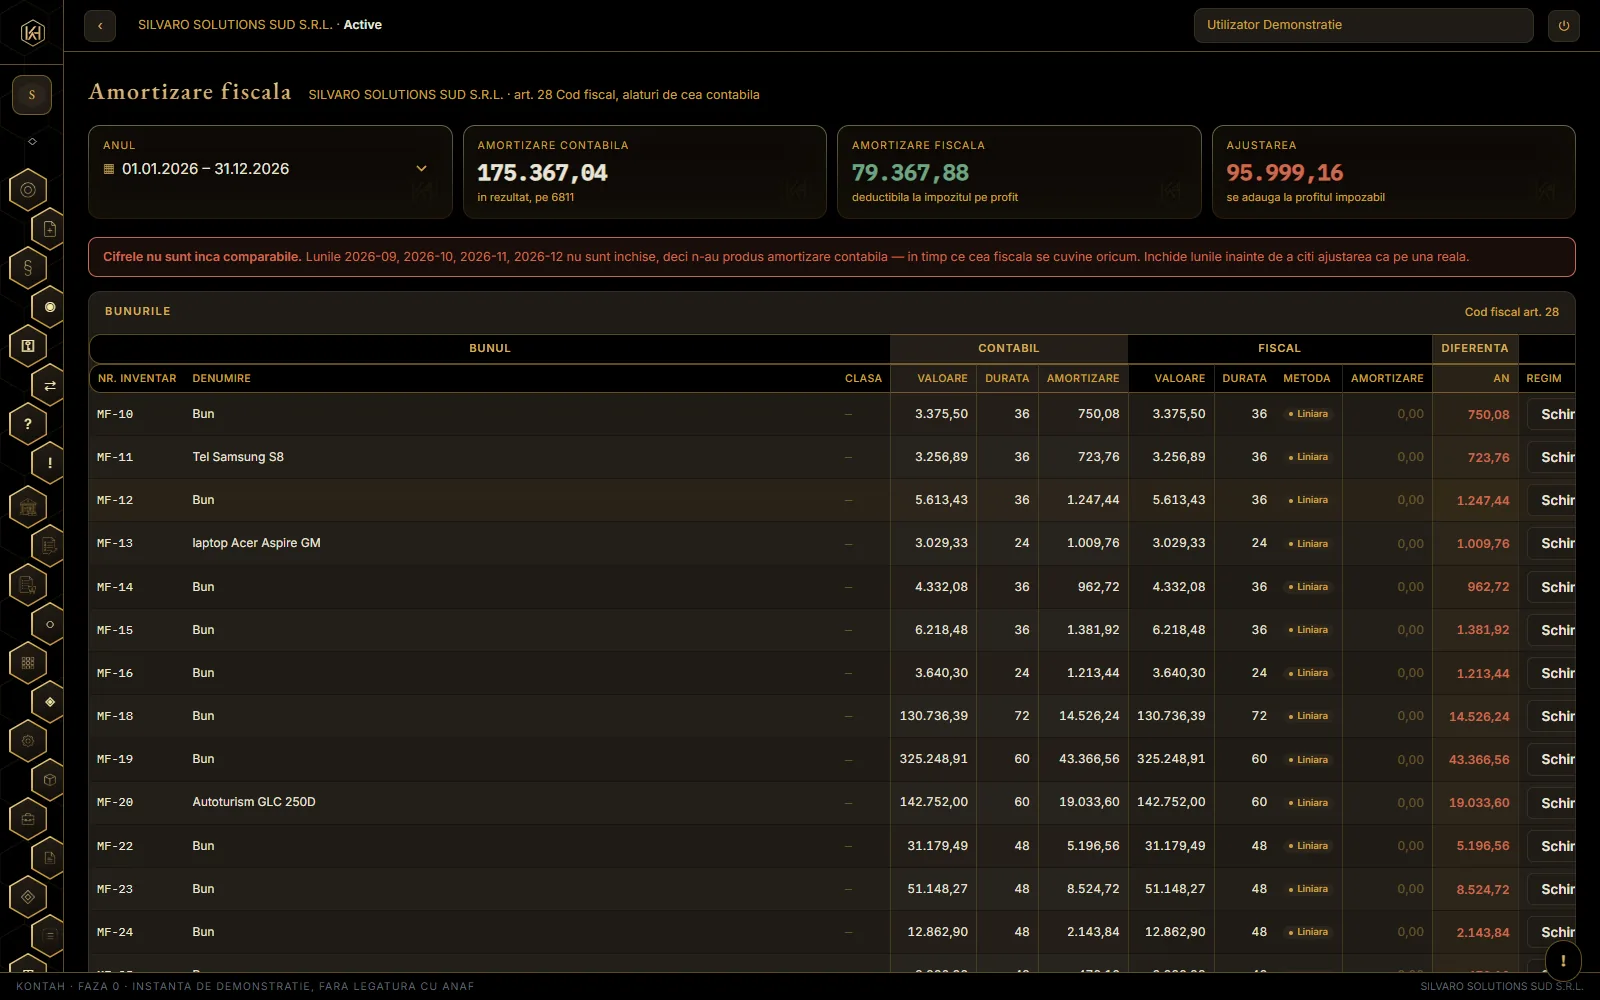
Cea contabila merge in rezultat, dupa politica firmei. Cea fiscala e cea deductibila la impozitul pe profit. Diferenta lor E ajustarea din registrul fiscal.
Amortizarea fiscala, bun cu bun, langa cea contabila.
In registrul de evidenta fiscala, amortizarea contabila se adauga inapoi ca nedeductibila, iar cea fiscala se scade. Diferenta lor e ajustarea.
Atenție
REEVALUAREA NU SE VEDE FISCAL (art. 28 alin. (5^1)). Valoarea fiscala ramane cea de dinaintea reevaluarii: un bun urcat de la 60.000 la 100.000 se amortizeaza contabil pe 100.000 si fiscal tot pe 60.000, iar diferenta merge an de an in registrul fiscal. Modernizarea, in schimb, creste si valoarea fiscala — acolo legea o cere.
Metoda fiscala
Cum se aplica
liniara
valoarea impartita la durata
accelerata
pana la 50% in primul an, restul liniar pe durata ramasa. Doar echipamente tehnologice, computere si periferice (art. 28 alin. (6) lit. c))
degresiva
cota liniara inmultita cu 1,5 pana la 5 ani, 2,0 intre 5 si 10, 2,5 peste 10; se aplica la valoarea ramasa, si cand liniarul pe anii ramasi da mai mult, se trece pe liniar (alin. (9))
Atenție
PLAFONUL AUTOTURISMELOR (art. 28 alin. (12) lit. l)): la autoturismele M1 nefolosite exclusiv in scop economic, amortizarea deductibila e cel mult 1.500 lei pe luna. Ce trece peste nu e cheltuiala deductibila niciodata — nu se reporteaza.
Nimic nu se stocheaza: amortizarea fiscala se CALCULEAZA la cerere din valoarea fiscala, metoda si durata.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce am doua amortizari pe acelasi bun?"
Reevaluarea: cresterea pe rezerva, descresterea din ea
Prin metoda valorii nete. Diferenta nu trece prin rezultat decat in cazurile cerute de norma — si contul isi tine minte istoria.
Amortizarea cumulata se elimina din valoarea bunului, iar ce ramane se aduce la valoarea justa. De acolo incolo, amortizarea se calculeaza pe valoarea noua, pe durata ramasa.
Cresterea merge pe rezerva din reevaluare (105)
afara de partea care REIA o descrestere recunoscuta inainte pe cheltuiala — aia e venit (7813), nu rezerva (OMFP 1802/2014, pct. 105).
Descresterea se scade intai din rezerva bunului
si numai ce trece peste ea e cheltuiala (6813).
Atenție
De aceea bunul isi tine minte cat a avut vreodata pe rezerva si cat s-a dus din el pe cheltuiala. Fara memoria asta, o crestere ar merge toata pe 105, iar rezultatul n-ar mai recupera niciodata cheltuiala de atunci.
Rezerva ramane in bilant pana la scoaterea bunului.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum se inregistreaza o reevaluare?"
Casare, vanzare, transfer: cum iese un bun
Amortizarea inregistrata se scoate, valoarea ramasa neamortizata trece pe cheltuiala, iar la vanzare se adauga creanta cu venitul din cedare.
Motivele sunt cele cinci pe care le recunoaste evidenta: casare, vanzare, transfer, lipsa la inventar, donatie. Fiecare e un fapt cu data lui.
Ce se scrie
Contul
amortizarea inregistrata, scoasa
281x
valoarea ramasa neamortizata
6583
la vanzare, creanta si venitul din cedare
461 = 7583 + TVA
La un obiect de inventar nu se scrie nimic din astea: in bilant nu mai era nimic de scos, si iese doar evidenta extrabilantiera.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum scot din evidenta un mijloc fix casat sau vandut?"
Registrul fata de balanta, in ambele sensuri
Primul raport pe care il deschide un contabil la preluarea unei firme, si singurul care prinde amandoua greselile.
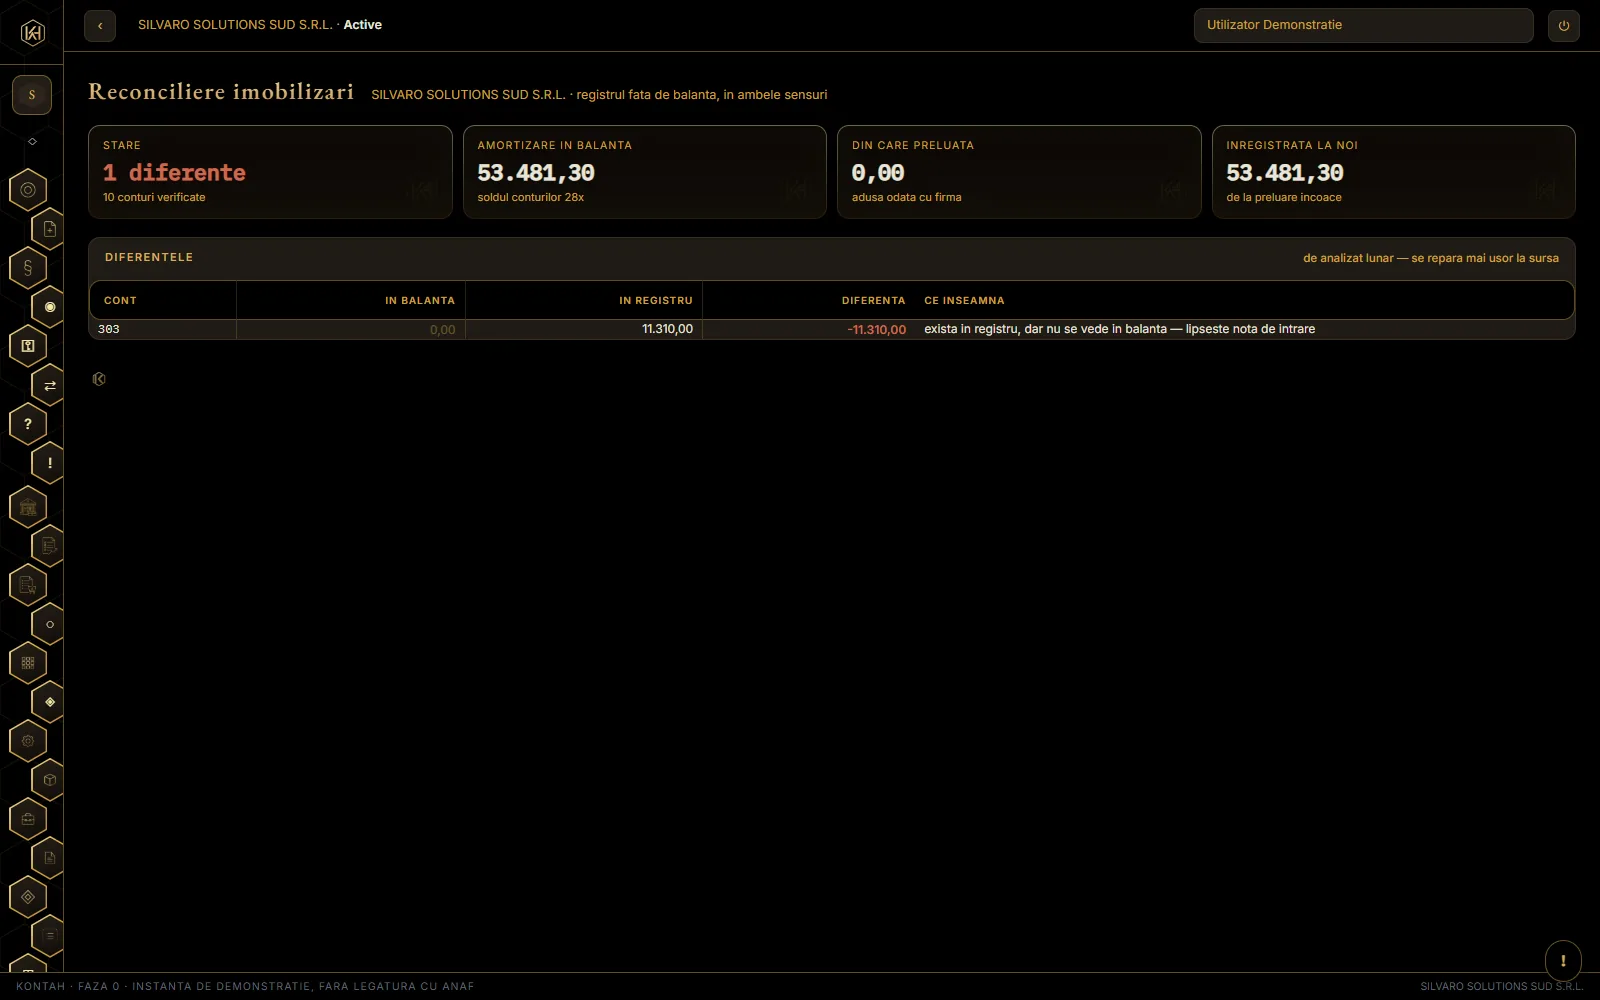
Reconcilierea: sold fara fisa, si fisa fara sold.
Sensul unu: sold in contabilitate fara fise care sa-l acopere — cineva a contat o achizitie pe 2131 si a uitat sa deschida fisa. Sensul doi: fise in registru care nu se vad in balanta — bunul exista pe hartie, dar nu si in conturi.
Atenție
SE COMPARA PE SINTETIC. Balanta poarta analiticele softului vechi, cu numarul proiectului in coada, iar fisele poarta alt analitic al ACELUIASI sintetic. Comparate ca siruri, fiecare analitic aparea de doua ori — o data ca „sold fara fisa”, o data ca „fisa fara sold” — si raportul striga la 65 de conturi fara sa fie nimic gresit. Un control care da alarma pe tot nu mai e un control.
Si se numara CU TOT CU RULAJELE PRELUATE. La o firma preluata la mijloc de an, soldul din balanta e cel de la 1 ianuarie, iar ce s-a miscat pana la preluare sta separat. Citit doar pe jumatate, controlul compara registrul de la 31 iulie cu balanta de la 1 ianuarie: masurat pe o firma reala, amortizarea iesea cu 81.251,08 lei mai mica.
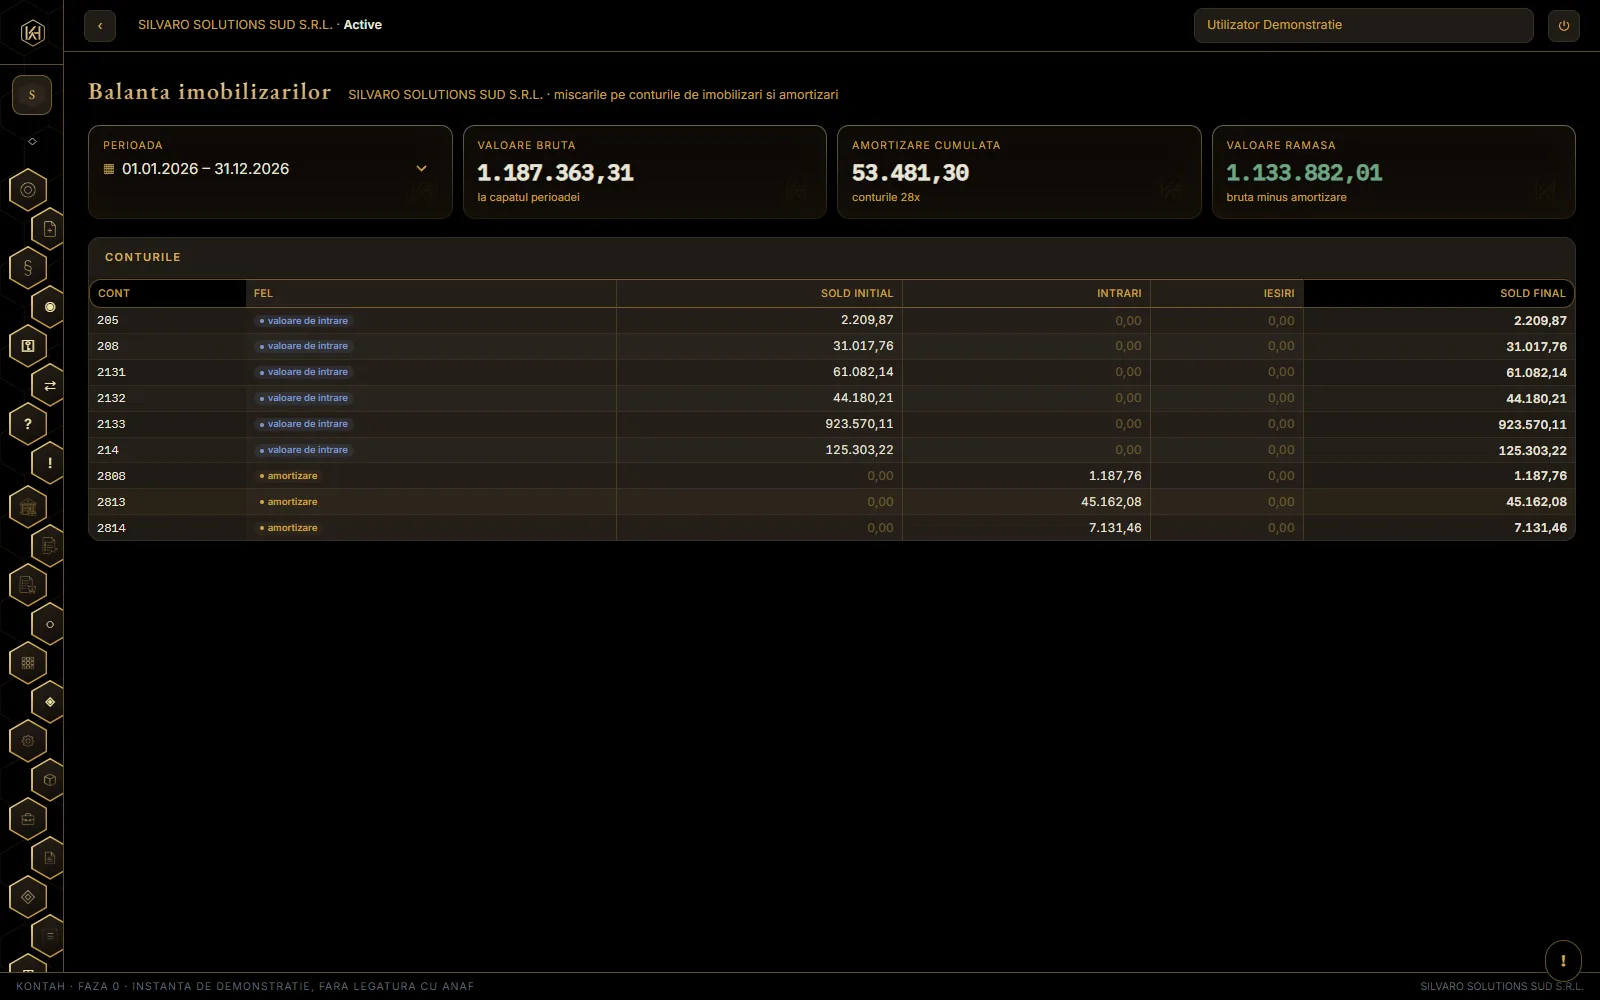
Balanta imobilizarilor: intrari, iesiri si amortizare pe conturi.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum verific ca registrul de active bate cu contabilitatea?"
D406 anuala: activele cu amandoua evaluarile
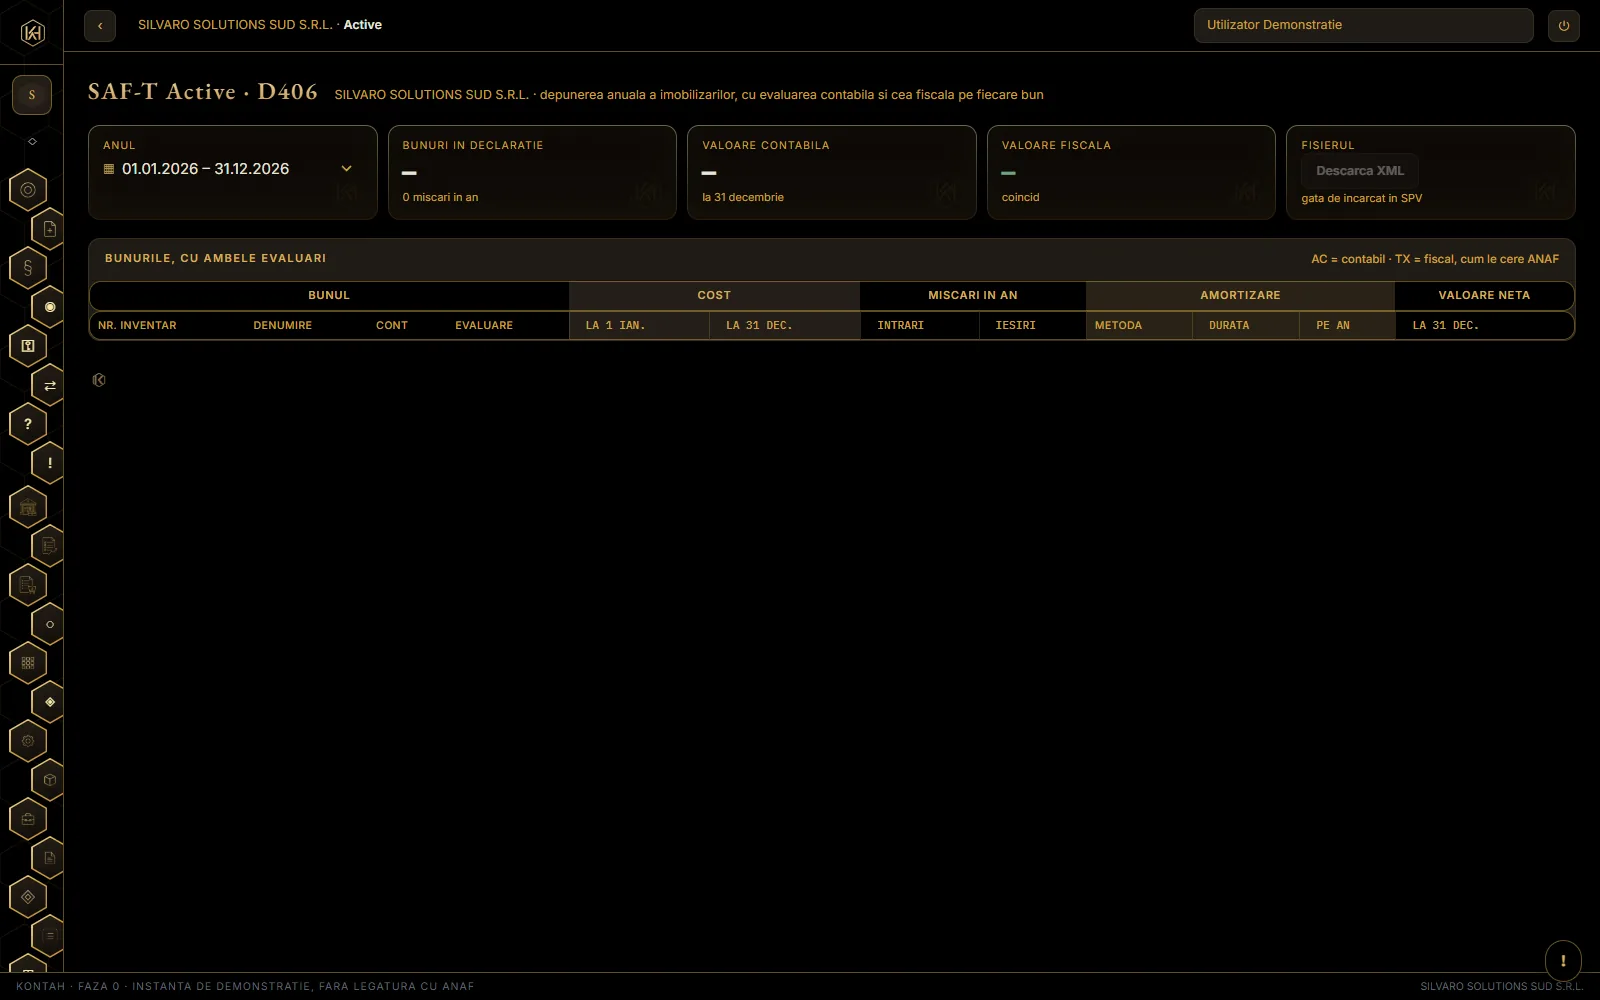
ANAF cere, pe fiecare bun, si evaluarea contabila si pe cea fiscala. Ele coincid doar la o firma care n-a reevaluat niciodata nimic.
SAF-T active (D406): cele doua evaluari, bun cu bun.
Greul declaratiei asteia nu e XML-ul, e ca fiecare bun merge cu doua evaluari — contabila si fiscala. KONTAH le are pe amandoua calculate, fiindca diferenta lor hraneste oricum registrul de evidenta fiscala.
Atenție
Fisierul se VALIDEAZA pe schema publicata de ANAF, si validarea e fail-closed: daca nu trece, nu iese fisier.
Schema a fost si arbitrul unei greseli: exportul CSV de referinta avea trei coloane care pareau o structura, iar dupa el scriam un invelis gresit si doua campuri care in schema sunt o ALEGERE, nu o pereche. Declaratia de referinta n-avea niciun activ, deci n-avea de unde sa ne contrazica. Formularul unui altuia arata cum a ales el; schema spune ce cere norma.
Un amanunt care insala: codul „A” din antet inseamna ANUALA, nu „Active”. Declaratia anuala chiar E cea de imobilizari, deci codul e bun — dar cine il citeste ca pe initiala lui „Active” nu va sti niciodata sa scrie L-ul lunarei.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce am doua randuri pe fiecare bun in SAF-T?"