LIVRAT
Registrul imobilizărilor
Intrare, modernizare, reevaluare, ieșire prin casare, vânzare sau transfer. Fiecare mișcare e fapt datat, cu nota ei.
Fiecare bun cu două amortizări, contabilă și fiscală, una lângă alta. Diferența lor hrănește registrul fiscal și SAF-T-ul de active.
Catalogul mijloacelor fixe e adus de la emitent, cu duratele lui; clasa decide durata, nu omul.
Intrare, modernizare, reevaluare, ieșire prin casare, vânzare sau transfer. Fiecare mișcare e fapt datat, cu nota ei.
Contabilă și fiscală, urmărite separat pe fiecare bun. Amortizarea începe cu luna următoare; reevaluarea urcă pe rezervă și coboară din ea.
Date în folosință, fără amortizare, în registrul lor propriu.
Registrul față de balanță, în ambele sensuri: soldul fără fișă și fișa fără sold se numesc pe cont.
Fișierul anual cu amândouă evaluările pe fiecare bun și mișcările anului pe codurile ANAF, validat pe schema oficială. Dacă nu trece, nu iese.
Deschide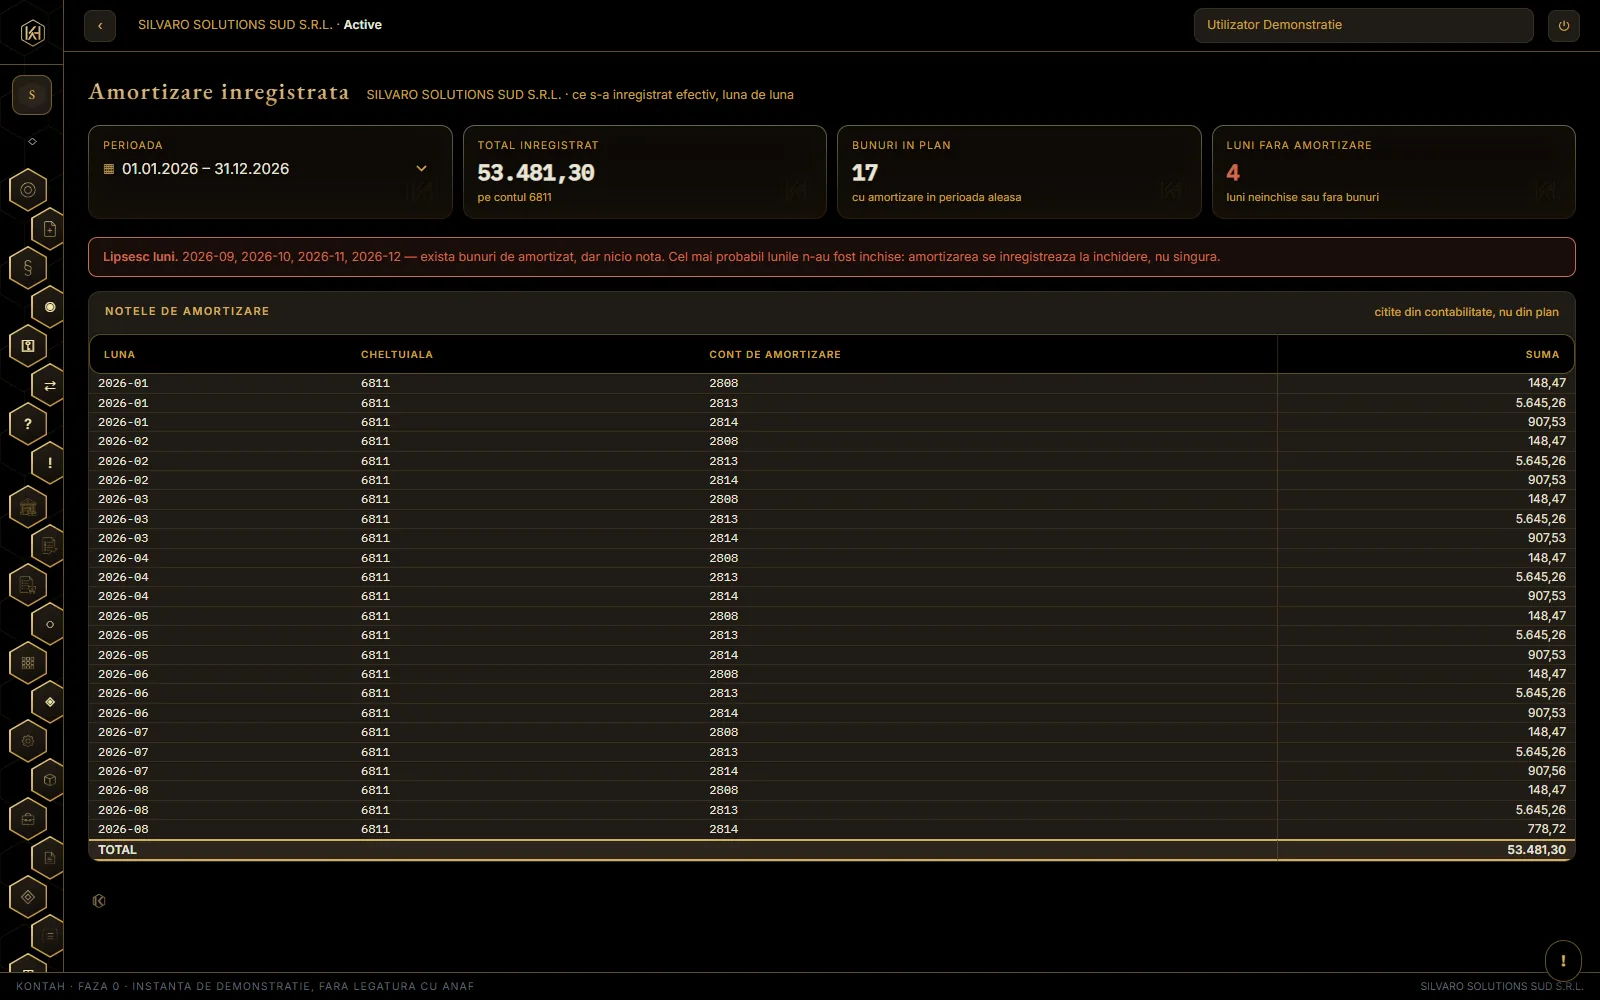
Fiecare cifră are un fișier din depozit în spate.
ANAF cere și evaluarea contabilă, și pe cea fiscală. Coincid doar la o firmă care n-a reevaluat niciodată nimic.
Da, cu confruntare contra balanței. Fără coloane fiscale în export, fiscalul pornește egal cu contabilul, și contabilul îl poate corecta.
Nu. Se dau în folosință și stau în registrul lor.
Ieșirea e fapt datat: se scoate valoarea și amortizarea cumulată, iar în SAF-T mișcarea pleacă cu codul ei din nomenclator.
Instanța de demonstrație are imobilizări cu amortizare pe amândouă rândurile.
Aceleași articole pe care le arată semnul KONTAH din aplicație.
Ce e, din ce clasa, cand a intrat, pe ce valoare, cat s-a amortizat, unde sta si pe ce santier lucreaza. Miscarile sunt fapte, iar un bun nu se sterge niciodata — iese.
CiteșteCatalogul HG 2139/2004 da clasificarea si duratele normale de functionare. Contul se mosteneste de la grupa, cand pozitia insasi nu-l poarta.
CiteșteCea contabila merge in rezultat, dupa politica firmei. Cea fiscala e cea deductibila la impozitul pe profit. Diferenta lor E ajustarea din registrul fiscal.
CiteștePrin metoda valorii nete. Diferenta nu trece prin rezultat decat in cazurile cerute de norma — si contul isi tine minte istoria.
CiteștePrimul raport pe care il deschide un contabil la preluarea unei firme, si singurul care prinde amandoua greselile.
CiteșteANAF cere, pe fiecare bun, si evaluarea contabila si pe cea fiscala. Ele coincid doar la o firma care n-a reevaluat niciodata nimic.
Citește