Sari la conținut
Pre-lansare · KONTAH nu e încă public, abonamentele se deschid în curând Pune-te pe listă
KONTAHFinance · Operations · Intelligence
Conformitate

Declarațiile LIVRAT

D300, D394, D390, D301, D112, D100, D101 și D710 se construiesc din registru și trec programul oficial de validare al ANAF înainte să iasă pe ușă. Când una nu se poate face, motivul e pe ecran. Ce lipsește e scris aici.

Ce iese

Din registru, prin validator, în arhivă

Fiecare declarație e o proiecție a registrului: se poate goli și reface. Ce a plecat la ANAF se păstrează însă ca fapt, cu verdictul și versiunea validatorului.

LIVRAT

D300 și jurnalele de TVA

Decontul pe rândurile lui, din jurnalele de vânzări și de cumpărări, cu rândul din D300 pe fiecare grupă. TVA la încasare, taxare inversă, pro-rata, ajustările la lipsuri — fiecare cu temeiul ei. Paritate la leu pe un decont chiar depus.

LIVRAT

D394, D390, D301

Informativa întreagă, cu încasările prin casa de marcat; recapitulativa pe parteneri; decontul special al firmelor înregistrate pe art. 317. Validate pe schema oficială, reparată la noi acolo unde e publicată greșit.

LIVRAT

D112

Din statul blocat: obligațiile lunii, asigurații pe nume, bazele pe care s-au calculat efectiv contribuțiile. Zilierii intră în aceeași declarație, cu regimul lor.

Deschide
LIVRAT

D100, D101, D710

Impozitul din registrul fiscal; rândurile pe care KONTAH nu le poate calcula sunt enumerate cu motiv. D101 așază, nu recalculează. D710 pune față în față cât s-a declarat și cât trebuia.

PARȚIAL

SAF-T D406

Lunar, anual (activele) și la cerere (stocurile) trec validatorul; cel trimestrial nu se poate cere încă din ecran.

Deschide
PARȚIAL

Situațiile financiare

Pentru microentități, formularele ies din balanță și trec validatorul. Ce nu se poate afla din sintetic — împărțirea pe termene a avansurilor — se scrie ca ipoteză în raport, nu se ghicește. Celelalte formate au schemele montate; generarea lor nu e probată.

Una câte una

Fiecare declarație, cu proba ei

DeclarațiaDin ce se construieșteProbat peStare
D300jurnalele de TVA, pe cote și rândurivalidatorul oficial; un decont depus, la leulivrat
D394jurnalele, partenerii, rapoartele Zvalidatorul oficial; o declarație depusălivrat
D390livrările și achizițiile intracomunitare, pe partenerivalidatorul oficial; declarația depusălivrat
D301achizițiile firmelor înregistrate pe art. 317schema oficialălivrat
D112statul blocat, om cu omschema ANAF; o lună reconciliată cu declarația depusălivrat
D100registrul fiscal și reținerile la sursă, lunarschema oficială, extinsă la nomenclatorul ANAFlivrat
D101registrul fiscal, anual, cu plafonul de 70% la pierderevalidatorul oficiallivrat
D710diferența dintre declarat și corectschema oficialălivrat
D406 (SAF-T)nomenclatoare, jurnal contabil, documente sursăvalidatorul oficial; lunarul și stocurile pe date realeparțial
Situații financiarebalanța, cu harta laturilor pe rândurivalidatorul oficial, pentru microentitățiparțial
D205, D207reținerile la sursăvalidatorul oficial, pe date sinteticeparțial
D700schimbarea de vector la preluarevalidatorul oficial, o subsecțiuneparțial
e-TVAnotificarea de conformare, cu termenul ei—; fără confruntare cu precompletatulparțial
OPMEobligațiile lunii, pe conturile bugetaren-are validator publiclivrat

„Validatorul oficial” e programul de validare publicat de ANAF, rulat la noi înainte de descărcare. „Depus” înseamnă o declarație reală, cu recipisă, cu care s-a confruntat fișierul nostru.

Cum arată

Ecranul, nu o ilustrație

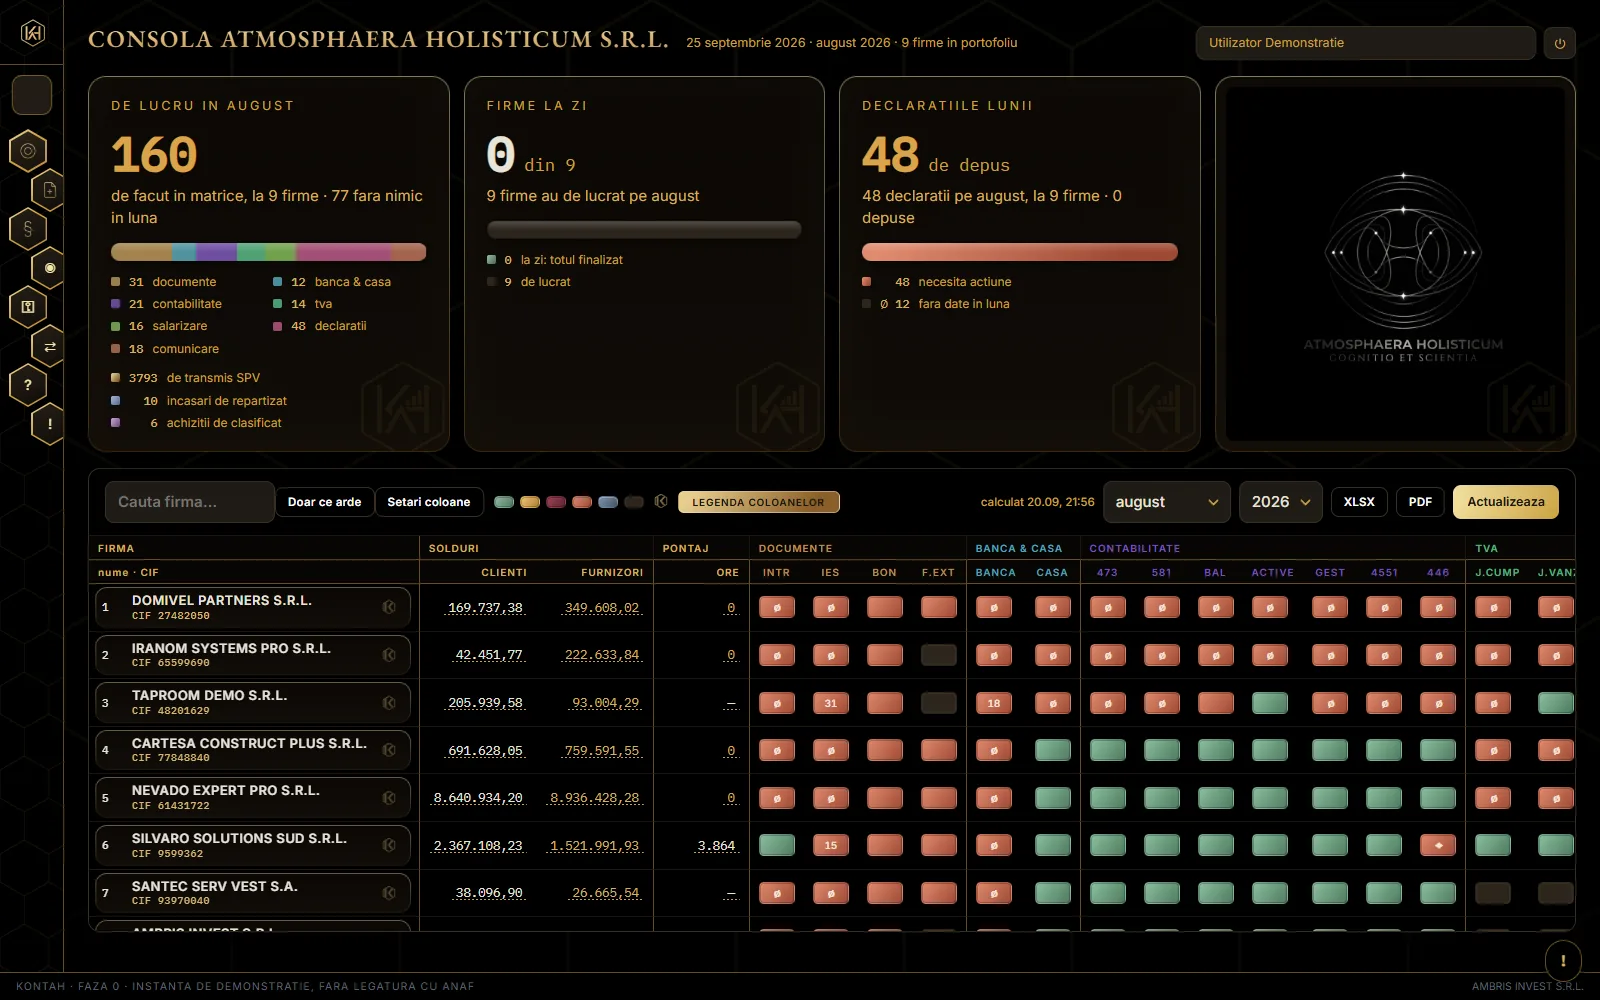
Matricea obligațiilor cabinetului, pe firme și pe coloane
Matricea obligațiilor: fiecare firmă pe un rând, fiecare obligație pe o coloană, în cinci culori. Roșu înseamnă nefăcut și cu termen aproape, nu nefăcut încă; o regulă care nu se poate evalua spune de ce, fără să dărâme matricea.
Regula

Motivul scris, în locul unei declarații greșite

O declarație care trece de toate validările poate fi greșită pe bani: un rând ieșit zero într-un D101 a cerut, pe o singură firmă și un singur an, tot impozitul anului încă o dată — și schema, validatorul și miile de teste au acceptat-o. A trebuit o declarație depusă ca să se vadă. De aici regula: cifrele se confruntă cu o a doua sursă, nu se declară.

Și refuzurile care se citesc ca lipsuri, dar sunt reguli de corectitudine: trimestrul al patrulea al impozitului pe profit nu intră în D100, fiindcă se regularizează prin D101; D101 nu se face pentru microîntreprinderi; un D710 în care suma inițială și cea corectată ies egale nu rectifică nimic; contactul din antetul D406 nu se inventează. Fiecare se oprește cu motivul pe ecran.

Ce se poate dovedi

Cifre, nu promisiuni

Fiecare cifră are un fișier din depozit în spate.

8
declarații native, lunare și anuale, construite din registru
docs/harta.json, „Declaratii · Parametri”
7
declarații pentru care testele cheamă programul oficial ANAF
docs/KONTAH_Sinteza.md §6.1
15
scheme oficiale, aduse de la emitent și versionate cu amprenta lor
docs/KONTAH_Manual_Tehnic.md, „Declarații fiscale”
906
recipise reale pe care e construit cititorul de recipise; 293 dintre ele fără text, desenate vectorial
docs/MANUAL.md §9.2
Întrebări

Ce ne întreabă lumea

Depune singur la ANAF?

Nu. Generează, validează și arhivează; depunerea o faci din SPV. Recipisa încărcată își găsește singură locul în matrice, după CIF, tip, perioadă și index.

Ce am declarat pe o lună veche?

Octeții care au plecat se păstrează, cu verdictul validatorului și versiunea lui. Nu se regenerează cu regulile de azi.

Ce se întâmplă când o declarație nu se poate face?

Ecranul spune ce lipsește și unde se repară: un parametru, un cont nemapat, o persoană de contact. Nimic nu se aproximează ca să iasă fișierul.

D205, D207, D700, e-TVA?

D205 și D207 se generează și trec validatorul pe date sintetice; proba pe o declarație reală rămâne. D700 acoperă doar schimbarea de vector la preluare. Notificarea e-TVA se înregistrează cu termenul ei; confruntarea cu decontul precompletat nu există încă.

Vezi decontul pe demo

Instanța de demonstrație generează D300 pe datele de probă și arată rândurile înainte de descărcare.

CUM SE FACE

Din documentație, pas cu pas

Aceleași articole pe care le arată semnul KONTAH din aplicație.

D300: decontul care se valideaza inainte sa iasa pe usa

XML-ul se scrie din jurnalele de TVA si se valideaza local, pe schema oficiala. Daca nu trece, nu iese fisier.

Citește

D394: ce declara, si ce refuza sa aproximeze

Un zero pus unde n-ai de unde sa stii nu e prudenta, e o afirmatie. Campurile pe care KONTAH nu le poate sustine nu se scriu deloc — schema le lasa optionale tocmai ca sa se poata tacea.

Citește

D112: patru institutii si fiecare om pe nume

Cea mai mare declaratie din sistem. Se reconciliaza cu statul la LEU — daca o cifra din declaratie nu e suma liniilor statului, calculul se opreste.

Citește

D100 si retinerile la sursa

Codul obligatiei nu depinde numai de felul venitului, ci si de CINE il primeste. Aceleasi dividende au trei coduri diferite.

Citește

D101 nu recalculeaza nimic, asaza

Randul 11 si randul 28 sunt randuri diferite, si asa trebuie. Puse in acelasi loc, cele doua amortizari si-ar anula efectul.

Citește

D710: suma initiala e a ta, nu a noastra

Fiecare suma vine in pereche: cat s-a declarat initial si cat trebuia. ANAF nu vrea diferenta, vrea amandoua cifrele.

Citește

Recipisa isi gaseste singura locul

Nu se corealeaza de mana. Recipisa poarta in ea CIF-ul, tipul declaratiei, perioada si indexul de incarcare — omul incarca fisierul, randul isi gaseste locul.

Citește

Ce a plecat la ANAF ramane, cu verdictul si versiunea lui

Un fisier depus nu se poate regenera peste un an: regulile si datele de azi nu sunt cele de atunci. De aceea octetii care au plecat se PASTREAZA.

Citește

OPME si notificarea e-TVA

OPME nu e un format bancar, e o declaratie: se depune prin SPV si primeste doua recipise. Notificarea de conformare se raspunde in 20 de zile de la primire.

Citește

Situatiile financiare anuale

Fiecare rand ia o LATURA a contului, nu soldul lui. Iar verificarea nu e egalitatea totalurilor, ci corelatia dubla.

Citește