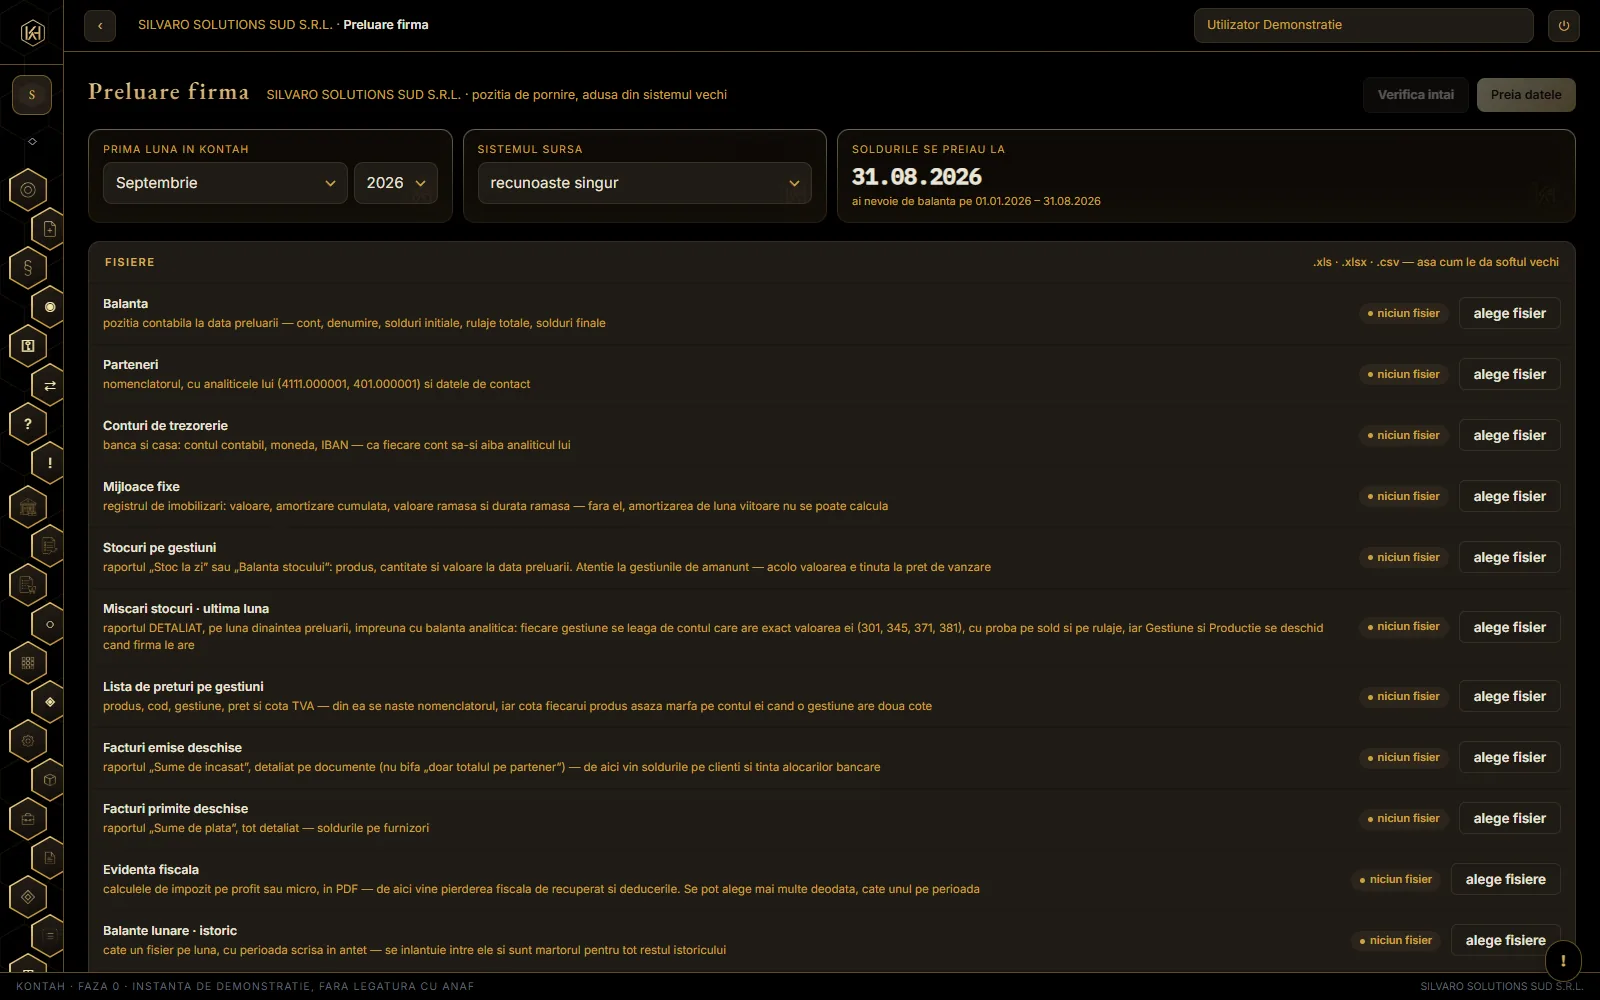
| Balanța analitică la data preluării | poziția contabilă de pornire: cont, solduri, rulaje | firma nu poate porni |
| Partenerii | nomenclatorul, cu analiticele și datele de contact | soldurile pe client și furnizor n-au nume |
| Conturile de trezorerie | banca și casa, cu IBAN, ca fiecare cont să aibă analiticul lui | extrasul n-are unde să se așeze |
| Balanțele lunare ale anului | lanțul lunilor, martor pentru tot istoricul | istoricul nu se poate verifica lună cu lună |
| Facturile emise și primite, ca liste | istoricul documentelor, cu seria și numărul lor; de aici vin soldurile pe clienți și țintele alocărilor bancare | de încasat și de plătit rămân sume fără documente |
| Bonurile fiscale | cheltuielile pe bon; facturile vin prin SPV, ca să nu se dubleze | cheltuielile lunii rămân incomplete |
| Stocurile pe gestiuni | produs, cantitate și valoare la data preluării, reconciliate cu conturile de stoc | gestiunea n-are stoc de pornire |
| Registrul de imobilizări | valoare, amortizare cumulată, durată rămasă | amortizarea lunii următoare nu se poate calcula |
| Lista salariaților și statele | oamenii, contractele, rândul de probă reprodus la leu | salarizarea pornește de la zero |
| Calculul impozitului | registrul fiscal pornește de la poziția preluată, cu pierderea de recuperat | impozitul anului pornește de la zero |