LIVRAT
Preluarea din SPV
Facturile primite se aduc pe CIF-ul firmei, deduplicate pe identificatorul SPV. Fereastra interogată se reține, deci se știe ce lună a fost trasă și ce nu.
Facturile primite intră singure din SPV. Omul le clasifică o dată; a doua oară, KONTAH propune și el confirmă.
Documentul primit are trei martori — contul, domeniul, centrul de cost — și un singur loc unde se hotărăște încadrarea: la cabinet.
Facturile primite se aduc pe CIF-ul firmei, deduplicate pe identificatorul SPV. Fereastra interogată se reține, deci se știe ce lună a fost trasă și ce nu.
Fiecare linie primește cont și fel de achiziție. Sistemul învață din deciziile anterioare pe același furnizor; ce nu știe rămâne în coadă, nu se ghicește.
Intern, intracomunitar în cele trei cazuri, import, servicii extracomunitare, taxare inversă, art. 317 — fiecare cu încadrarea și temeiul ei. TVA la încasare pe cumpărări, cu eliberarea derivată.
NIR-ul se propune din liniile documentului: marfa intră în stoc, serviciile rămân cheltuială, după contul contabil al liniei, nu după denumire.
DeschideInactivi, coduri de TVA anulate, sistemul TVA la încasare — citite din registrul autorității, nu ținute de mână. Inactiv nu e totuna cu cod anulat.
Clientul salvează cheltuiala pe domeniu — apă, chirie, combustibil — nu pe cont; contul îl dă maparea cabinetului. Comenzile arată ce n-a venit încă.
Fiecare cifră are un fișier din depozit în spate.
Din factura primită se face recepția; fără ea, factura e doar cheltuială și stocul nu crește.
DeschidePlata din extras stinge factura furnizorului; contul declarat pe e-factură se știe de când e cunoscut.
DeschideJurnalul de cumpărări hrănește D300 și D394, pe categorii de operațiuni.
DeschideNu, dacă vin prin e-Factura: intră singure din SPV. Bonurile și facturile pe hârtie se fotografiază și se citesc; contabilul confirmă.
Rămâne în coada de clasificat, cu numele ei. Nimic nu se contează pe ghicite.
Nu. Modelul produce doar propuneri, iar propunerea devine fapt după confirmarea omului. Codul de citire e oprit printr-un test să atingă registrul.
Da, din registrul ANAF, și deosebește inactivul de codul de TVA anulat — sunt două situații cu efecte diferite asupra deducerii.
Da. Conturile declarate pe fiecare e-factură se citesc și se știe de când sunt cunoscute, la secundă. Un cont proaspăt la momentul plății se vede.
Instanța de demonstrație are facturi de clasificat și propuneri din documente citite. Se umblă prin ea.
Aceleași articole pe care le arată semnul KONTAH din aplicație.
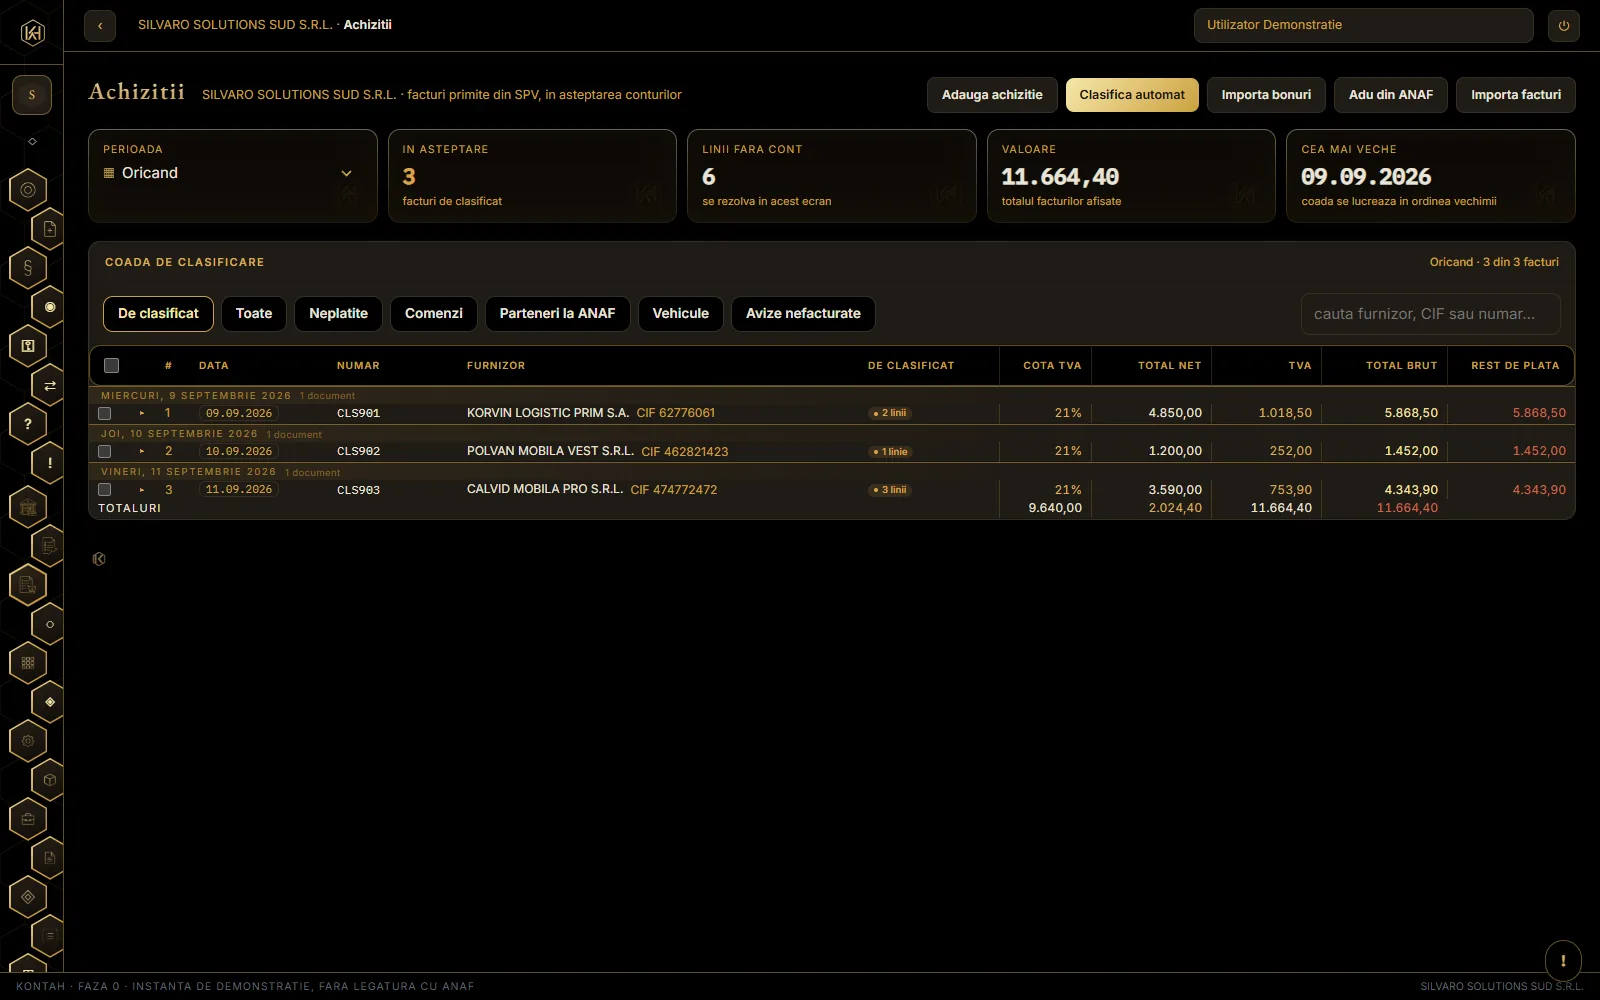
Facturile intra automat din SPV, dar liniile vin FARA cont: furnizorul nu ne stie planul de conturi. Aici se completeaza contul, manual sau automat.
CiteșteNoua feluri de document de achizitie, si fiecare are alt regim de TVA. Bonul fiscal deduce numai daca poarta CIF-ul cumparatorului; avizul primit e neexigibil.
CiteșteFurnizorul nu inscrie taxa; beneficiarul o determina si o arata in decont si ca taxa colectata, si ca taxa deductibila. Raspund amandoi.
CiteșteRegula sta pe VEHICUL, nu pe cont. Daca masina nu e folosita 100% in scopul activitatii, tot ce atarna de ea intra la jumatate: combustibil, service, leasing, asigurare, parcare.
CiteșteDoua registre publice, doua consecinte DIFERITE, si amandoua cad in capul CUMPARATORULUI. Furnizorul isi vede de treaba, tu pierzi deducerea.
CiteșteComanda nu e un fapt economic, e o intentie: nu intra in registru. Avizul, in schimb, e trei lucruri deodata, si toate trei trebuie sa fie adevarate.
Citește