Extrasul, repartizarea pe facturi, registrul de casa si confruntarea trezoreriei.
Extrasul: cum intra si de ce se refuza
Apararea e in straturi: fisierul care nu se inchide la sold se refuza, acelasi fisier de doua ori se refuza, iar luna din care lipseste un extras se refuza si ea.
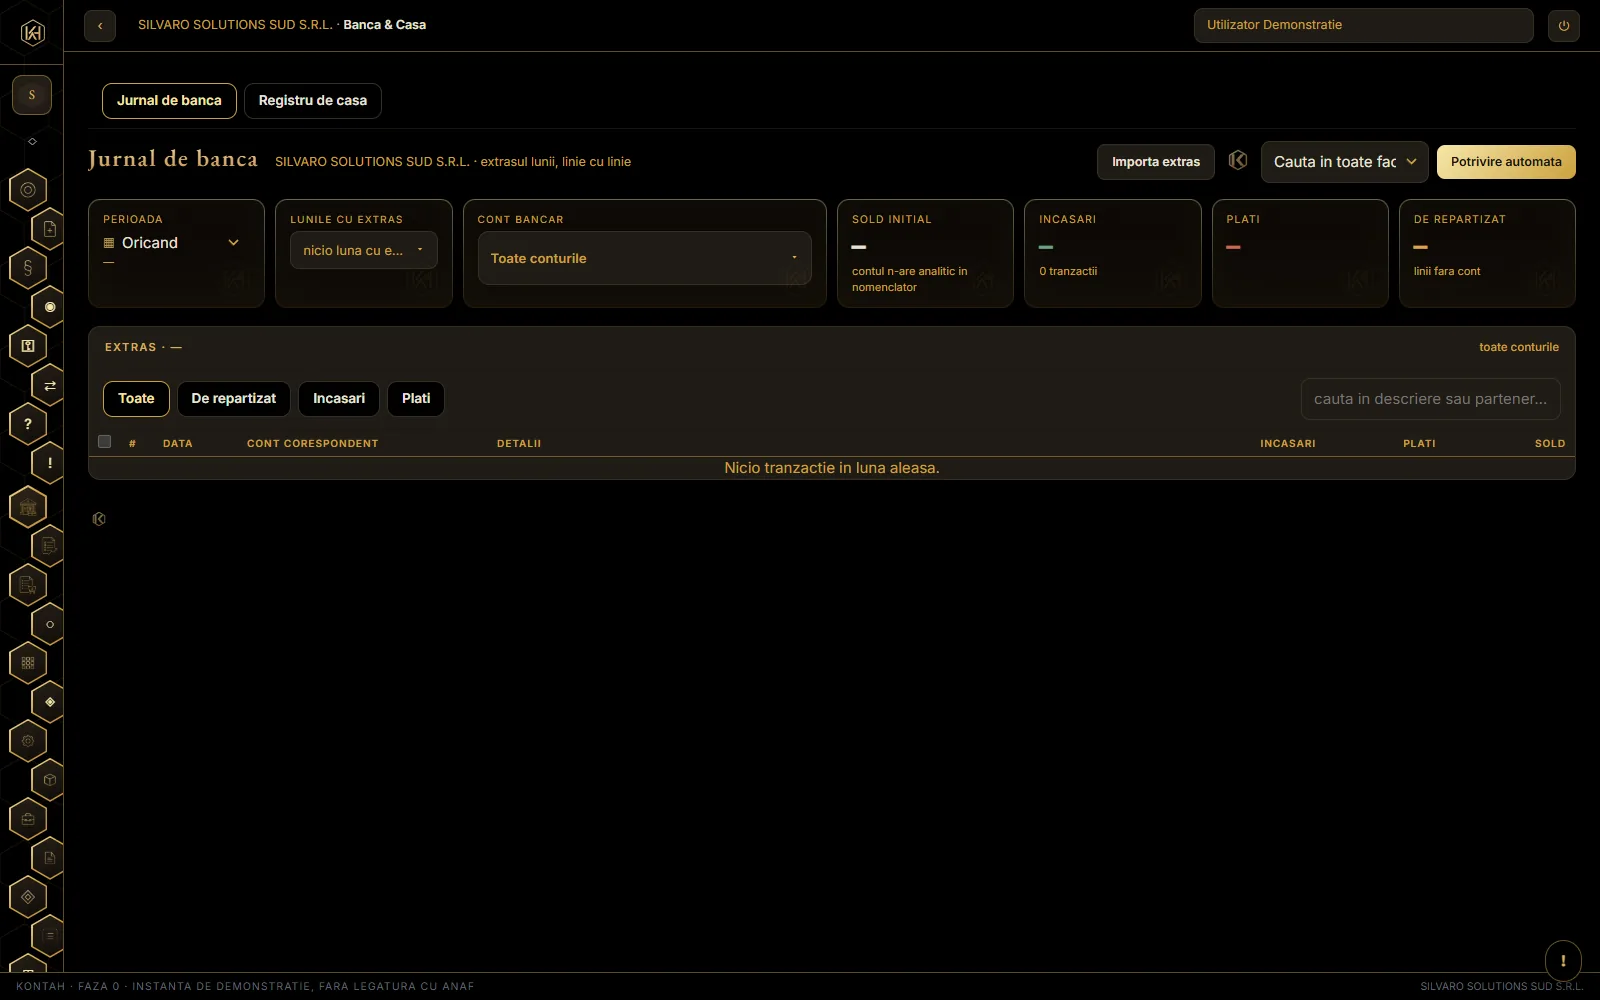
Extrasul lunii, cu incasarile si platile ei.
Fisierul devine un document de extras cu liniile lui, plus faptul importului in registru, totul intr-o singura tranzactie. Fisierul original se pastreaza ca atasament.
Parserul verifica soldurile din fisier
sold initial plus miscari trebuie sa dea soldul final. Un fisier care nu se inchide nu e un extras, e o bucata din el.
Amprenta refuza acelasi fisier de doua ori
si semnatura fiecarei linii prinde suprapunerile de perioada: doua extrase diferite cu zile comune.
Continuitatea leaga extrasele INTRE ele
ultimul extras al aceluiasi cont trebuie sa se termine exact cu soldul cu care incepe acesta. Altfel importul se refuza si spune cat lipseste.
Soldul initial al jurnalului vine din extras cand extrasul il spune, si din contabilitate cand nu-l spune: primul extras al unei firme preluate porneste de la soldul din balanta, iar ecranul scrie de unde l-a luat.
Atenție
Al treilea strat exista fiindca primele doua nu ajung: daca extrasul de la mijlocul lunii lipseste cu totul, fiecare fisier e intreg si luna e gaura. O gaura in banca e o gaura in registru.
Atenție
EXTRASUL PDF AL BANCII E DOCUMENTUL DE CONTROL. La o inspectie, ANAF confrunta jurnalul din KONTAH cu PDF-ul emis de banca, nu cu fisierul pe care l-ai importat. De aceea se pastreaza amandoua: fisierul se incarca, PDF-ul se tine la dosar.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce nu-mi accepta extrasul?"
Repartizarea liniilor pe facturi
Automatul aloca singur DOAR cand potrivirea e fara echivoc. Orice umbra de indoiala devine propunere: o alocare gresita costa mai mult decat una amanata.
Fiecare alocare inseamna trei lucruri deodata: decontarea dintre linia de extras si factura, faptul incasarii in registru, si linia marcata ca alocata. Aceeasi mecanica pe care o foloseste si chitanta.
Automatul aloca singur numai cand referinta facturii apare in descriere, sau cand numele partenerului e unic si suma e exact cat restul. In rest, propune.
Atenție
Soldul unei facturi e PROIECTIE: totalul minus decontarile care o sting. De aceea cifra de aici e aceeasi cu „restul de incasat” din Vanzari — nu doua evidente, ci una singura, privita din doua parti.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum sting facturile din liniile extrasului?"
Regulile de banca: ce se recunoaste singur
Comisionul e 627, mereu. Dar cuvantul trebuie sa fie SUBIECTUL liniei, nu o eticheta a bancii — altfel „aloca automat” scrie o greseala, nu o propune.
Comisionul bancar nu are ce sa intrebe. La fel dobanda, virarea intre conturi proprii, dividendele. Regulile astea scutesc operatorul de sute de clicuri pe luna — exact ce face un contabil experimentat din reflex.
SENSUL conteaza. Dobanda platita e 666, dobanda incasata e 766. Comisionul platit e 627; comisionul RESTITUIT de banca e venit, nu cheltuiala cu minus. Iar „salarii”, „impozit” sau „plata la POS” au sens doar ca plata: pe o incasare cu aceleasi cuvinte regula tace si lasa omul sa decida.
Increderea
Ce se intampla
sigur
se aplica AUTOMAT, fara confirmare, la „aloca automat”
altfel
contul se PROPUNE in ecran, dar decide omul
Atenție
De aceea un tipar „sigur” gresit nu propune o greseala, o SCRIE. Masurat pe o firma reala, o luna: tiparul „comision” se aprindea pe 159 de linii insumand 158.360,89 lei, din care 151.424,33 lei — 95,6% — nu erau comisioane. Cea mai mare era o plata de 104.461,16 lei catre un furnizor, al carei text se termina cu campul bancii „Tip comision : INSTRUM0”.
Extrasele nu sunt proza: bancile lipesc pe fiecare tranzactie propriile campuri, iar unele poarta chiar cuvintele dupa care cautam. De aceea fiecare regula poate purta si un ANTI-TIPAR: formele in care cuvantul e o eticheta a bancii sau o valoare zero, nu fapta. „Comision tranzactie 0.00 RON” e taman un comision de zero.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce a pus KONTAH contul asta singur pe linia de banca?"
Banii se numara o singura data
Fiecare miscare de bani are UN singur loc de inregistrare. Numerarul intra prin chitanta sau dispozitie; ce trece prin banca se stinge din extras, nicaieri altundeva.
Cum s-au miscat banii
Unde se inregistreaza
numerar, incasat sau platit
chitanta sau dispozitia de casa, in registrul de casa
OP, card, POS, orice trece prin banca
din LINIA DE EXTRAS, prin repartizare
intre conturile proprii ale firmei
tot din extras, pe 581, si se inchide din celalalt cont
Atenție
Daca aceeasi plata s-ar inregistra si la factura, si din extras, banii s-ar numara de doua ori: factura ar parea platita, iar soldul bancii ar scadea o data in plus. De aceea ecranele nu ofera butonul acolo unde n-are ce cauta — nu din lipsa, ci dinadins.
Chitanta, in schimb, face amandoua deodata: intra in registrul de casa si stinge factura in aceeasi tranzactie.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Am platit cu cardul. Inregistrez plata la factura?"
Confruntarea trezoreriei: cati bani am, de fapt
Doua cifre care se pot verifica una pe alta — ce spune BANCA si ce spune REGISTRUL — si diferenta dintre ele, numita.
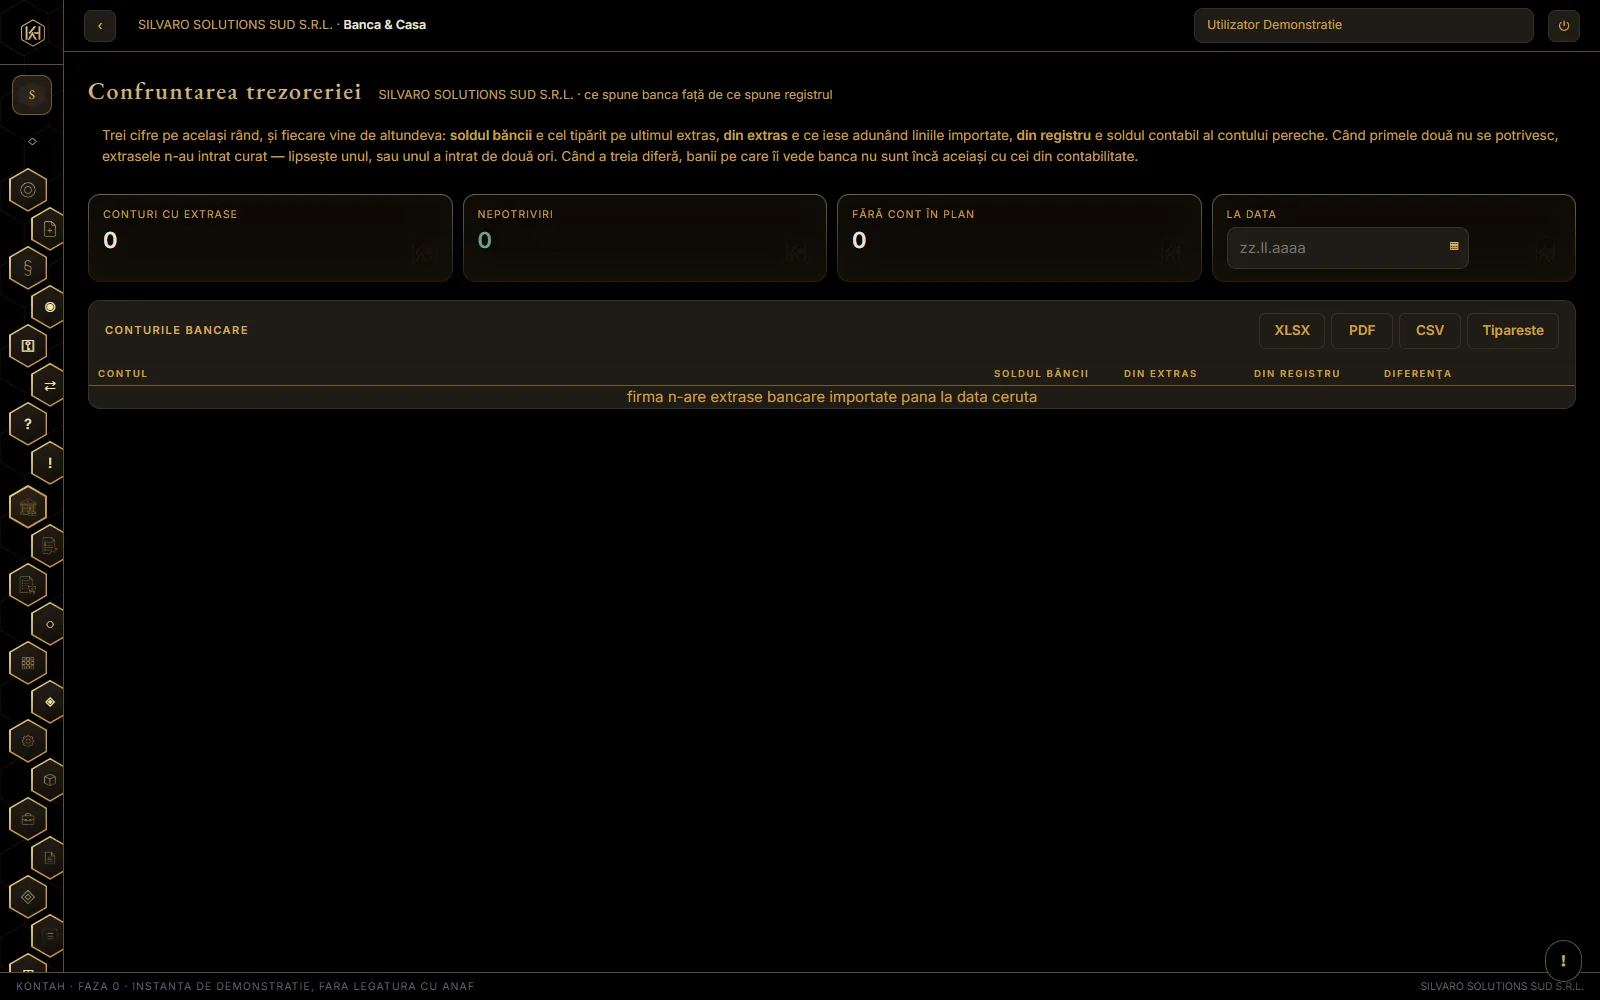
Confruntarea trezoreriei, cont cu cont.
Intrebarea „cati bani am in banca” avea, pana la ecranul asta, cinci raspunsuri in KONTAH, si niciun cod nu compara vreo pereche dintre ele: jurnalul de banca, tabloul, balanta, fisa contului, si soldul pe care il declara chiar banca in extrasul ei — scris la import si necitit niciodata.
Atenție
Masurat pe o firma reala, la o singura data, primele patru dadeau 2.331.670,32 / 1.798.709,24 / 3.331.142,76 / 4.133.404,93 lei. Ecart maxim: 2.334.695,69 lei. Contabilul care deschidea cele patru ecrane in aceeasi zi primea patru raspunsuri.
Confruntarea nu adauga al saselea sold. Ia doua cifre care se pot verifica una pe alta si numeste diferenta, cu cauza acolo unde cauza se poate citi din date. Nu repara nimic si nu scrie nimic in registru: o confruntare care corecteaza tacit nu mai e o confruntare.
Contul 581 — viramentele interne — poate avea sold, si legitim: banii au iesit din banca pe 31 si au ajuns in casa pe 1. Dar la inchiderea lunii se asteapta sa fie stins, si asta e unul dintre controalele lunare.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce imi arata ecranele solduri diferite in banca?"
IBAN-ul care n-are cont in planul firmei
Fara maparea IBAN → cont, notele de banca ale firmei cad toate pe 5121, oricare ar fi banca. La o firma preluata, unde banii stau pe zeci de analitice, soldurile nu se leaga.
Confruntarea pe cont are nevoie sa stie care IBAN e care cont contabil. Cand maparea lipseste, KONTAH o SPUNE — nu ghiceste.
Atenție
Si lipsa nu e doar a raportului. Fara mapare, contarea cade pe implicitul plat 5121, in timp ce soldurile preluate ale firmei stau pe zeci de analitice — masurat pe o firma reala: 21 de analitice de la 5121.1 la 5121.28, pentru 13 IBAN-uri cu extrase si nicio linie de mapare.
Contul cerut la mapare trebuie sa EXISTE deja: in planul de conturi, in analiticele firmei sau in soldurile preluate. Nu se accepta un sir tastat — un cont inventat acolo ar face soldurile sa nu se lege niciodata, si n-ar avea cine sa observe.
Conturile bancare se aduna din doua parti: cele din nomenclator, cu contul lor contabil, si cele intalnite in extrasele importate. Un cont din nomenclator apare chiar fara extrase — altfel o firma proaspat preluata ar parea ca n-are conturi; un IBAN vazut in extras si lipsa din nomenclator apare si el, fara cont, ca sa se vada ce mai e de completat.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce inseamna „IBAN fara cont” si de ce conteaza?"
Registrul de casa: soldul nu se seteaza
Nu exista un tabel de registru de casa tinut la zi. Randurile sunt deja in registru, iar soldul zilei se DERIVA din deschidere plus toate miscarile de atunci.
Chitantele, platile din casa si partea de numerar a rapoartelor Z sunt deja fapte in registru. Dispozitia de casa e doar un document nou peste aceleasi fapte. Deci nu e nimic de „setat”: soldul se reconstituie oricand, si se dovedeste prin lantul de hash-uri.
Atenție
FAIL-CLOSED: o plata care ar duce casa pe minus e REFUZATA la emitere. Nu exista „casa pe minus” de reglat la sfarsitul lunii — ea nu apuca sa apara.
Intre doua case se trece prin 581, ca si intre banca si casa: banii ies dintr-un cont si intra in celalalt, si nu exista alt drum.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum corectez soldul casei?"
Monetarul: incasarea fara casa de marcat
Cine e exceptat prin art. 2 din OUG 28/1999 incaseaza pe loc, dar fara bon fiscal. In D394, incasarile astea au sectiunea lor.
Documentul lui e MONETARUL. O agentie de turism, un cabinet, un distribuitor de presa isi tineau incasarile si n-aveau ce declara; monetarul e randul lor din D394.
Litera conteaza, si nu e o eticheta
art. 2 are literele a)-s), cu una ABROGATA si doua adaugate tarziu. Se verifica LA DATA monetarului: o incasare din 2018 pe litera p) e in regula, una din 2020 nu.
La sase litere, monetarul singur nu ajunge
art. 2^1: la lit. f), h) si i)-l), daca nu se foloseste casa de marcat, e obligatorie emiterea de chitante. KONTAH nu blocheaza — chitanta se poate emite si dupa — dar o spune la inregistrare, cat inca se poate face ceva.
Exceptarea e a ACTIVITATII, nu a firmei
un magazin care vinde si ziare are casa de marcat pentru restul. De aceea monetarul nu inlocuieste raportul Z, ci sta langa el, si amandoua intra in aceeasi luna a aceleiasi declaratii.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Firma mea nu are casa de marcat. Cum inregistrez incasarile?"
Valuta: doua solduri, amandoua adevarate
O factura in valuta are un sold COMERCIAL, in euro, si unul CONTABIL, in lei. Se sting la cifre diferite, iar diferenta dintre momente ESTE diferenta de curs.
Soldul comercial se stinge cand s-au platit cei 136 EUR, indiferent la ce curs. Soldul contabil se stinge la alta cifra, fiindca leii au fost calculati la cursul FACTURII, iar plata s-a facut la cursul zilei ei.
Atenție
Cine tine doar unul dintre solduri ramane cu bani atarnati: masurat pe o firma reala, 0,40 lei pe 401 dupa o plata integrala. Iar o factura emisa in valuta nu se putea deconta deloc — restul ei era in euro, si plata venea in lei.
Cursul se ia din ULTIMA ZI BANCARA ANTERIOARA faptului generator (art. 290 alin. (2)), nu din ziua faptului: cursul de azi se publica azi la pranz, deci o factura emisa dimineata n-ar avea ce curs sa poarte. Pentru o marti se ia lunea; pentru o luni, vinerea dinainte; iar daca vinerea a fost sarbatoare, joia.
Conversia se face PE LINIE, iar liniile se potrivesc la totalurile facturii in lei: TVA-ul in lei e cel scris pe factura (BT-111), iar pe fiecare cota taxa liniilor bate cu taxa cotei inmultita cu cursul, la un ban. Banul ramas dintr-o rotunjire merge pe cota cu baza cea mai mare, pe linia ei cea mai mare — niciodata pe garantia SGR, care n-are taxa. Totalul in lei al documentului e suma leilor liniilor, si la factura primita din SPV.
Factura in valuta isi tine cursul si cand se corecteaza: stornoul si reducerea de pret iau leii din linia facturii de baza, nu cursul zilei corectiei. In D406 sumele merg in lei, cu moneda, suma in valuta si cursul alaturi; D301 cere valuta, cursul si leii, pe coloanele lor.
Atenție
Doua lucruri nu se fac in valuta: livrarea in regimul marjei (marja scade pretul de cumparare, tinut in lei, din pretul de vanzare — se factureaza in lei) si pragul de 22.500 lei al taxarii inverse, care se judeca pe valoarea facturii dusa in lei cu cursul ei.
Reevaluarea soldurilor in valuta se scrie la inchiderea lunii, inainte de faptul inchiderii: diferentele de curs sunt fapte ale lunii care se inchide.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce raman cativa bani pe 401 dupa o plata integrala?"