Stocuri, receptii, transferuri, descarcarea de gestiune.
Stocul nu se tine, se calculeaza
Fotografia de la preluare plus miscarile documentelor. Nicaieri nu exista o coloana „cat am” pe care s-o corecteze cineva.
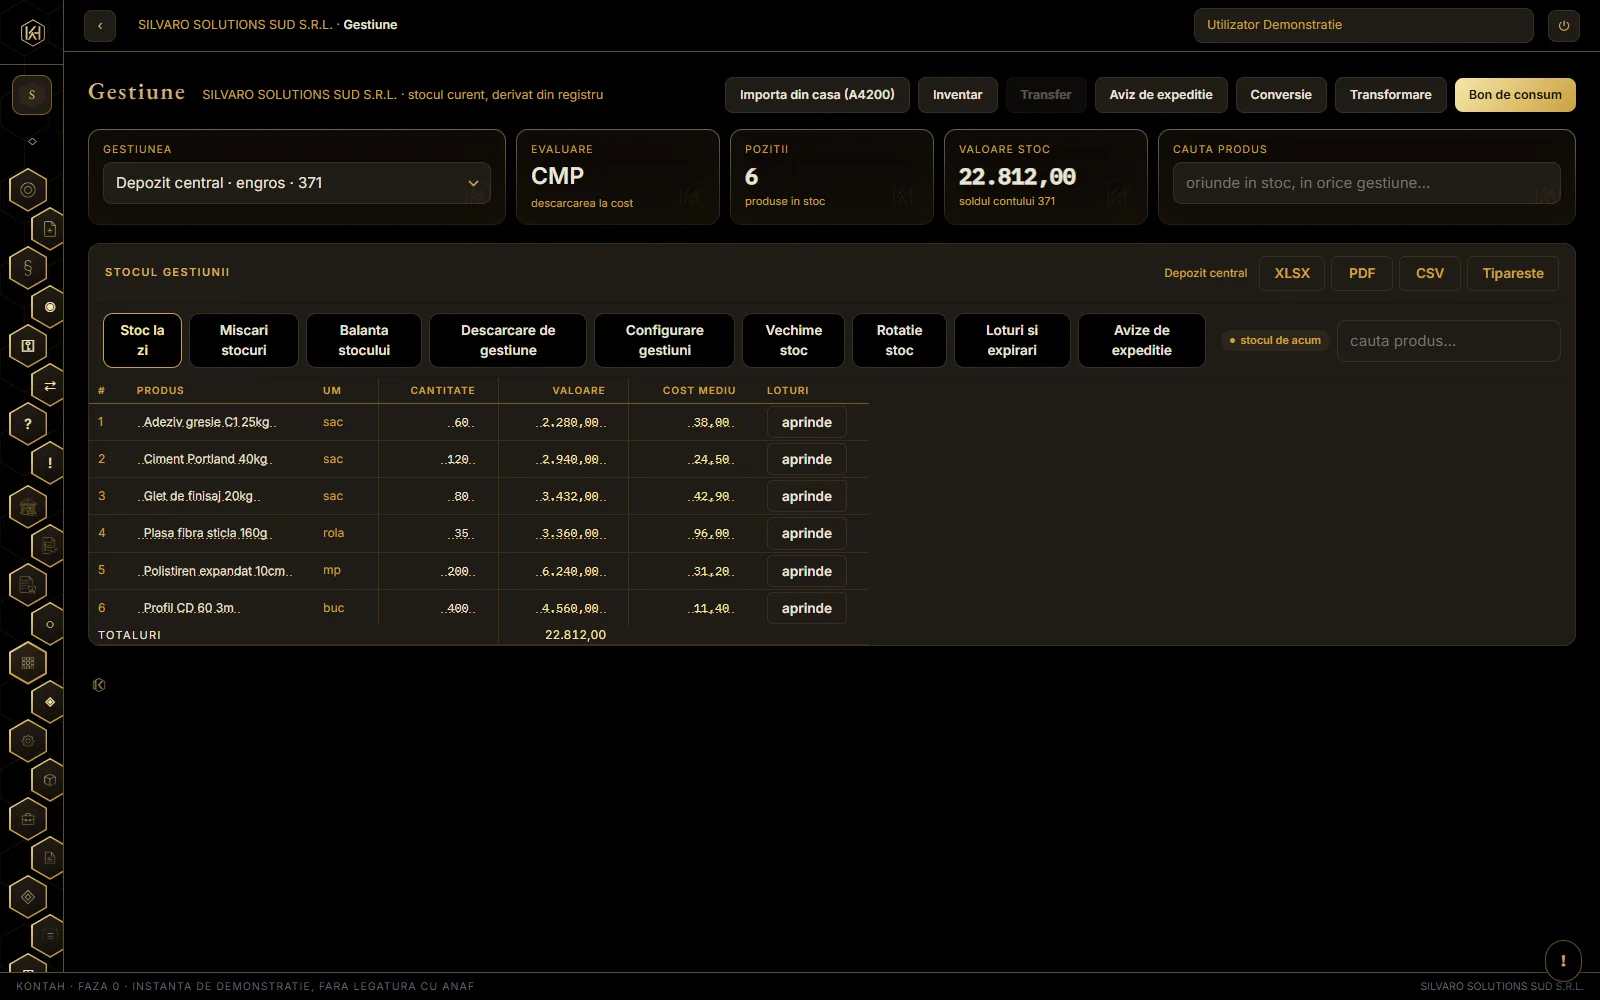
Stocul la zi, pe gestiuni si articole.
Stocul e proiectie a registrului: fotografia preluarii, plus receptiile, minus bonurile de consum si descarcarile la vanzare. Se recalculeaza oricand, pentru orice zi — inclusiv una din trecut.
De aceea o cantitate gresita nu se repara scriind alta, ci corectand documentul care a produs-o, ori adaugand unul nou: un transfer, un bon de consum, un inventar.
Atenție
Lista tipurilor de document care misca stocul e scrisa intr-un singur loc, si nu din eleganta: era copiata de opt ori, iar cand un tip nou a lipsit dintr-o singura lista, efectul n-a fost o eroare — stornoul refuza sa intoarca marfa care „nu exista”, desi era acolo. Un tip lipsa dintr-o singura lista nu striga, minte in liniste.
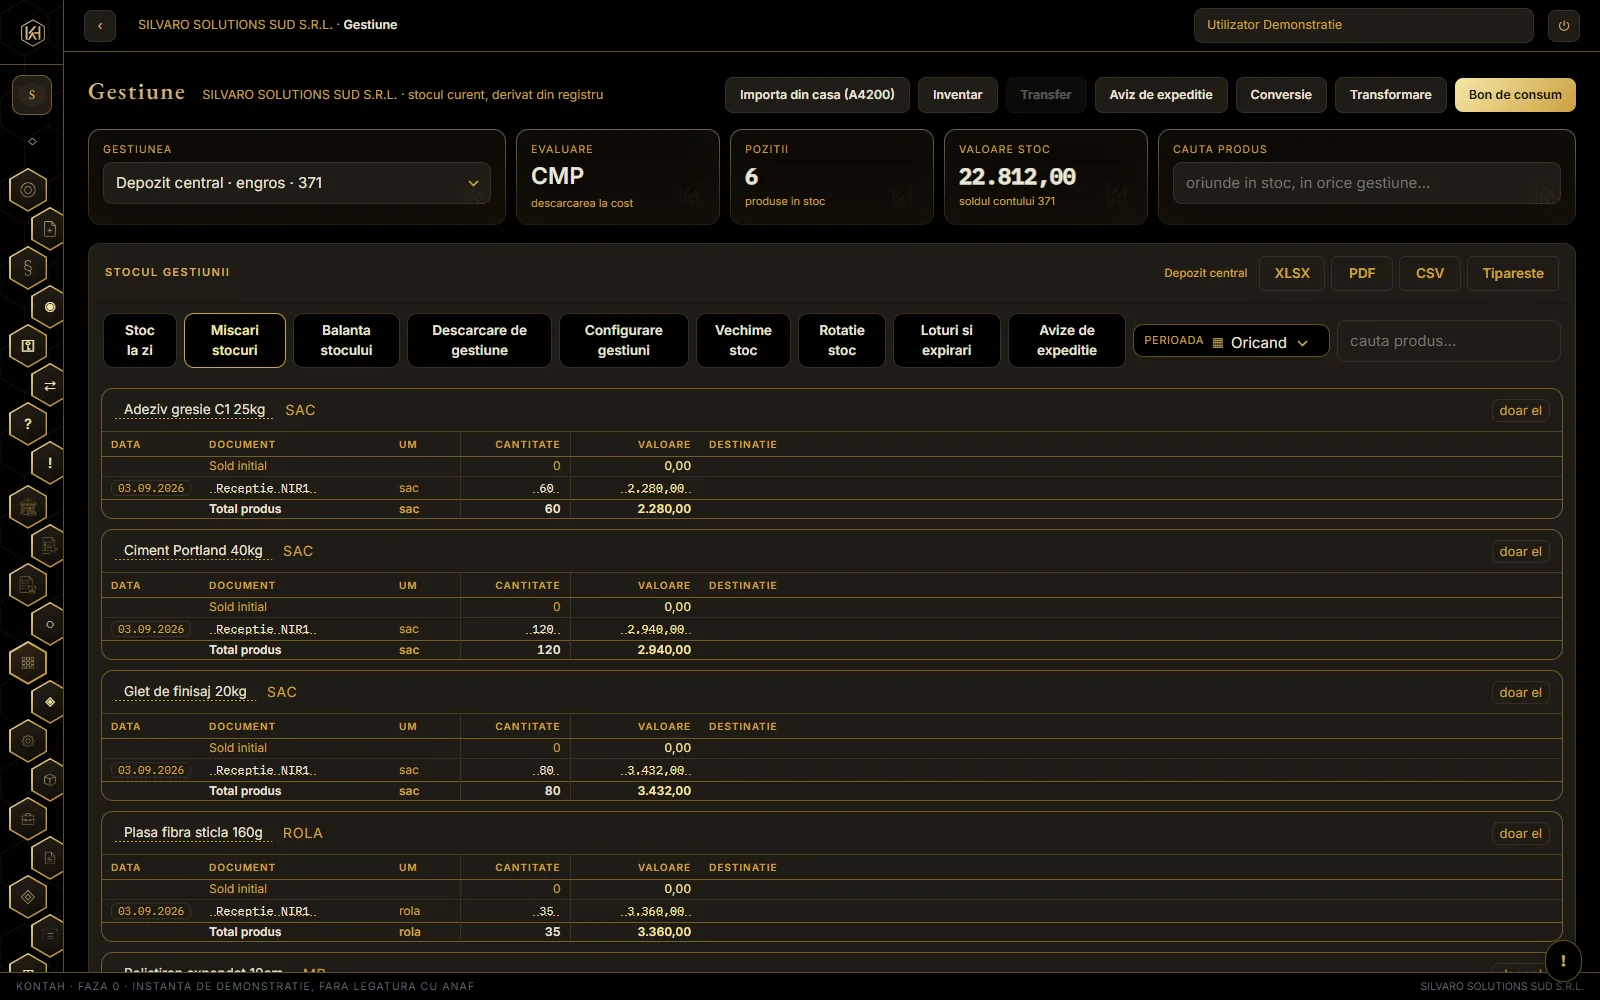
Miscarile de stoc: fiecare cu documentul din care vine.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce nu pot sa modific direct cantitatea din stoc?"
Gestiunea: tipul si metoda se aleg o data
CMP, FIFO sau LIFO — metoda decide cum s-au calculat costurile de pana acum. Odata ce gestiunea are miscari, nu se mai schimba: s-ar rescrie trecutul pe ocolite.
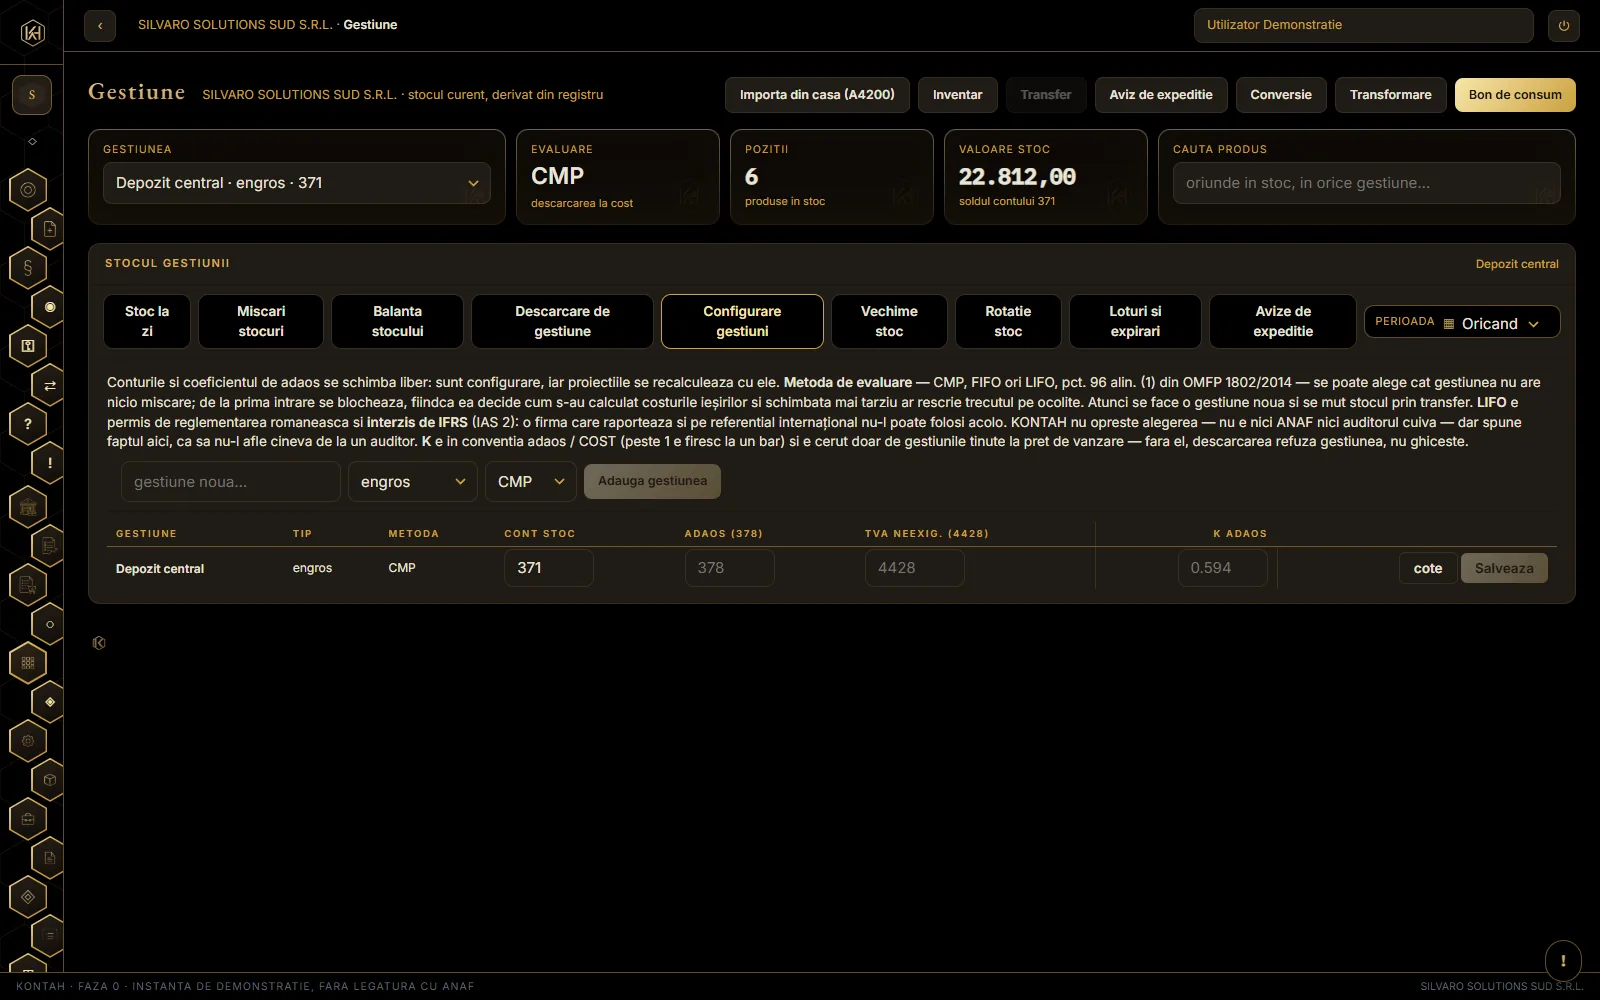
Gestiunile firmei, cu tipul, metoda si conturile lor.
O gestiune are un TIP — en gros, la cost, sau amanunt, la pret de vanzare — si o METODA de evaluare a iesirilor: CMP, FIFO sau LIFO (OMFP 1802/2014, pct. 96 alin. (1)). Amandoua se aleg la infiintare si intra in fiecare cost calculat de atunci.
Atenție
Cat timp gestiunea n-are nicio miscare, se pot schimba. Din prima miscare, nu: costurile de pana acum s-au calculat dupa ele. Cine vrea altceva face o gestiune noua si muta stocul prin transfer — asa ramane scris ce s-a intamplat, si cand.
Gestiune > Configurare gestiuni
scrii numele, alegi tipul (materii pentru consumabilele unui salon sau atelier, engros pentru marfa la cost, amanunt pentru magazin) si metoda, apoi „Adauga gestiunea”
contul de stoc
pe randul gestiunii scrii contul (3028 la consumabile, 371 la marfa, 301 la materii prime) si apesi „Salveaza”
„stoc de deschidere”
o gestiune pornita din mers primeste ce e pe raft dintr-un inventar numarat: o pozitie pe rand — denumire ; cantitate ; cost unitar. Fara note, fiindca valoarea e deja in balanta; o singura data, inaintea primei miscari
Nomenclatorul de articole creste din documente, nu invers: un articol care nu exista se naste din receptia care il aduce — sau din stocul de deschidere.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Pot sa schimb metoda de evaluare a gestiunii?"
NIR-ul: receptia care nu produce note
Valoarea achizitiei e deja contata de factura. NIR-ul e documentul CANTITATIV al intrarii, deci nu mai scrie inca o data aceleasi sume. Exceptia e amanuntul.
Linia facturii poarta deja contul contabil, deci valoarea a intrat in contabilitate cand a intrat documentul. Receptia adauga altceva: CE anume si CAT a ajuns pe raft, in ce gestiune, la ce cost unitar.
Atenție
La gestiunea de AMANUNT e altfel, si e singura exceptie: adaosul comercial (378) si TVA neexigibila (4428) sunt fapte ale receptiei, nu ale facturii. Ele se conteaza din evenimentul receptiei, cu conturile configurate pe gestiune.
Numele sub care intra produsul in stoc e al TAU, nu al furnizorului. Factura vine cu nuantele („KOLESTON PERFECT 4/77 60ML”, „… 10/0 60ML”), iar inventarul se numara pe familii („Koleston Perfect”): in receptie rescrii numele liniei cu familia, iar la liniile care incep la fel apesi „la fel pe inca N”. Linia furnizorului ramane la vedere sub nume.
prima factura
botezi liniile o data — KONTAH tine minte fiecare linie a furnizorului si inceputul ei comun
facturile urmatoare
aceleasi linii vin gata propuse („memorat”), iar nuanta care n-a mai venit niciodata e recunoscuta dupa inceput („propus”) — o vezi si o poti schimba
ce a invatat gresit
asocierile se vad si se sterg din Gestiune (memoria articolelor); memoria propune, nu hotaraste
Transferul intre gestiuni scoate marfa din sursa la costul ei si o baga in destinatie la acelasi cost. Spre amanunt se dau si preturile de vanzare: adaosul si TVA neexigibila se consemneaza atunci.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce nu vad note contabile la receptie?"
La amanunt, cota nu e o eticheta — e un divizor
Pretul de pe raft se sparge cu ea in valoare si TVA neexigibila. O cota gresita nu da eroare: da o nota care se ECHILIBREAZA, si un rezidual pe 4428 care nu se spala.
La gestiunea tinuta la pret de vanzare, cota nu descrie marfa — ea IMPARTE pretul de raft. Cu ea se afla cat e valoare si cat e TVA neexigibila (4428), iar restul pana la cost e adaosul (378).
Atenție
O cota gresita nu se vede. Nota iese echilibrata, cu 4428 umflat, 378 subtiat si 607 supraevaluat la vanzare. Nimic aritmetic n-o prinde, iar reziduul din 4428 nu se spala niciodata.
De aceea cota nu se ghiceste si nu se ia „pe gestiune”: ea e a PRODUSULUI. Poate intra hamei cu 11% si butoi cu 21%, si sa iasa un produs cu 21%. Cota e trecuta de furnizor pe factura de achizitie, iar el raspunde de ea.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce cota pun la receptia in gestiunea de amanunt?"
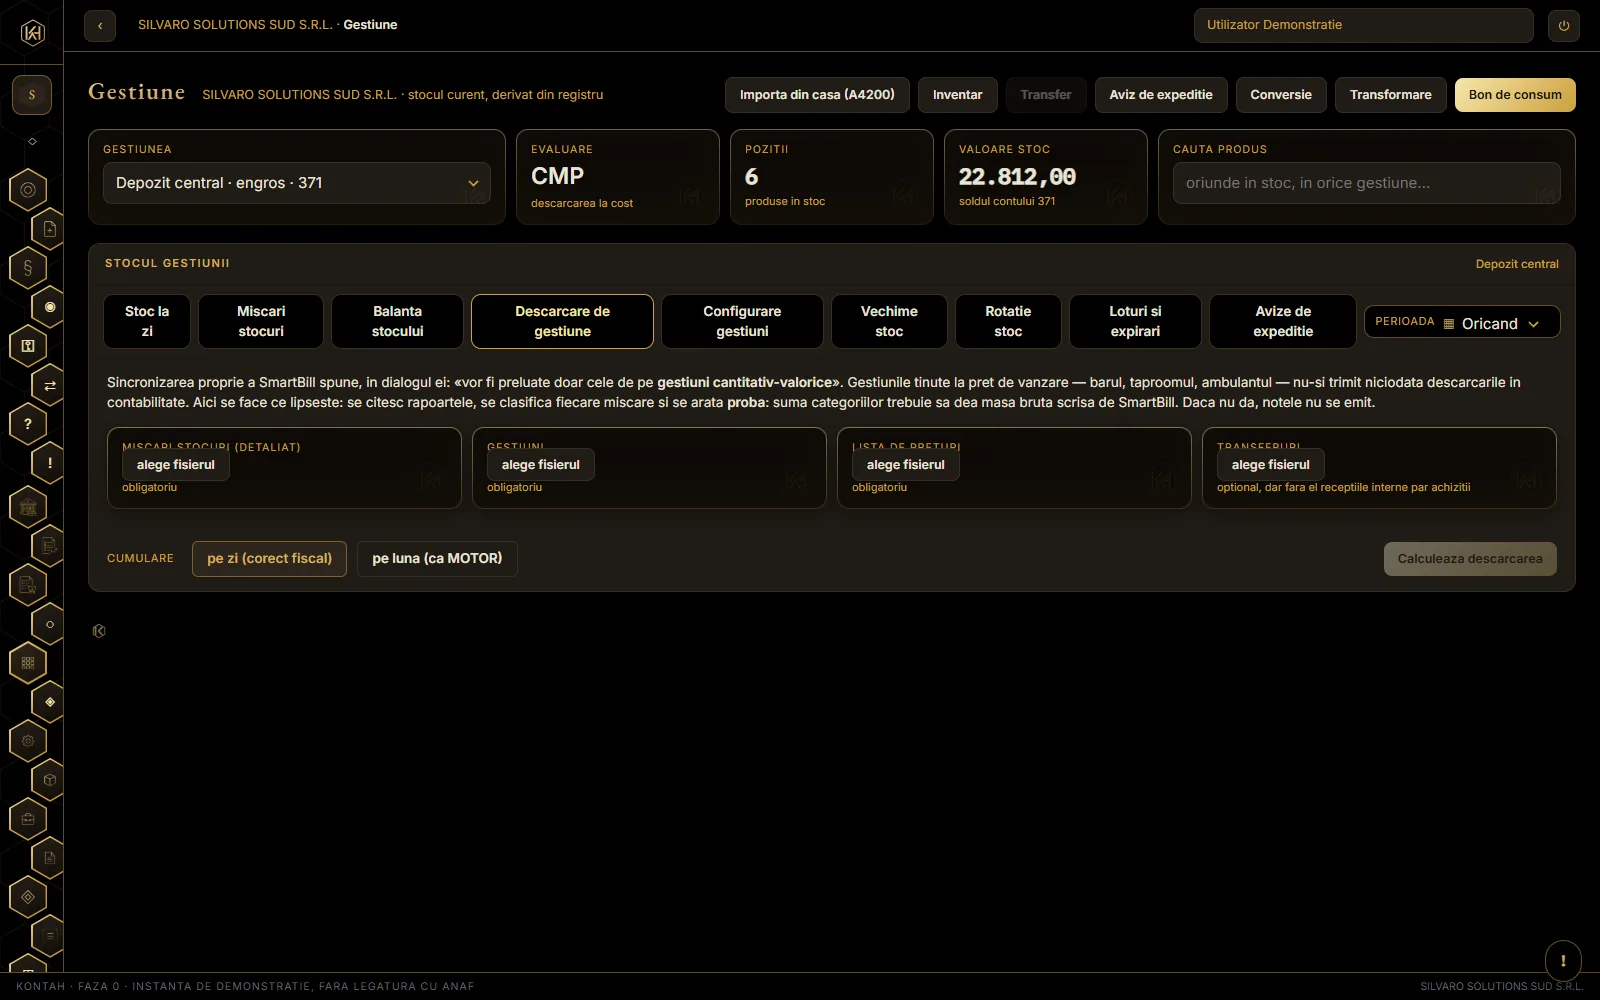
Descarcarea de gestiune si coeficientul K
La amanunt, luna se descarca global-valoric: pretul de vanzare vandut se sparge in cost, adaos si TVA neexigibila cu coeficientul K al gestiunii.
Descarcarea de gestiune, luna cu luna.
Articolul are trei-patru conturi deodata, cu marfa pe credit: costul pe 607, adaosul pe 378, TVA neexigibila pe 4428. Suma lor E pretul de vanzare descarcat, deci nota se inchide pe ea insasi.
Coeficientul K depinde de gestiune si de luna, deci articolul nu se poate scrie ca regula fixa de contare: se calculeaza si se consemneaza.
Atenție
DESCARCARILE FAC EXCEPTIE DE LA REGULA PRELUARII, si nu ca favoare. Regula generala e ca sub data preluarii nu se conteaza, fiindca balanta preluata contine deja lunile acelea. Dar balanta din softul vechi NU contine descarcarile: sincronizarea lui nu trimite niciodata gestiunile tinute la pret de vanzare. Nu sunt o dublare — sunt piesa care lipseste.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum iese marfa din stoc la o gestiune de amanunt?"
Balanta de stoc: oglinda balantei contabile, pe marfa
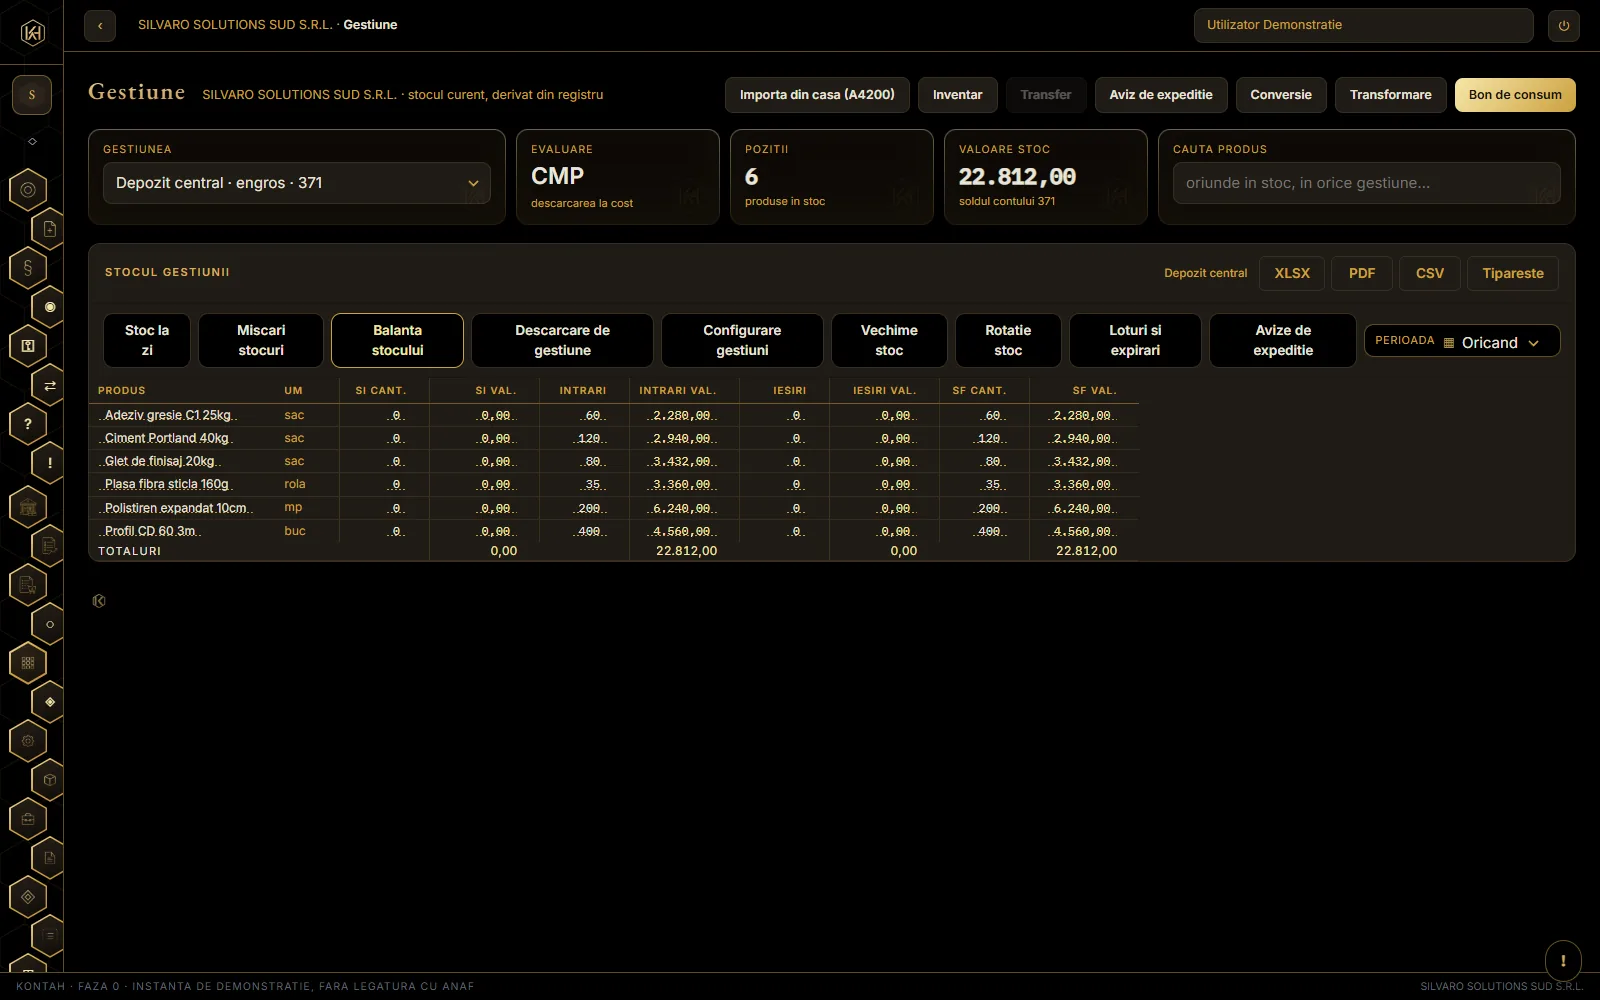
Sold initial + intrari − iesiri = sold final, produs cu produs. Raportul in care se vede daca gestiunea si contul de stoc pornesc din aceleasi cifre.
Balanta de stoc: soldul fiecarui produs, desfacut.
Se citeste ca balanta contabila, dar pe articole. Proiectia numara si stocul PRELUAT, nu doar miscarile — altfel o firma migrata la jumatatea anului ar porni de la zero.
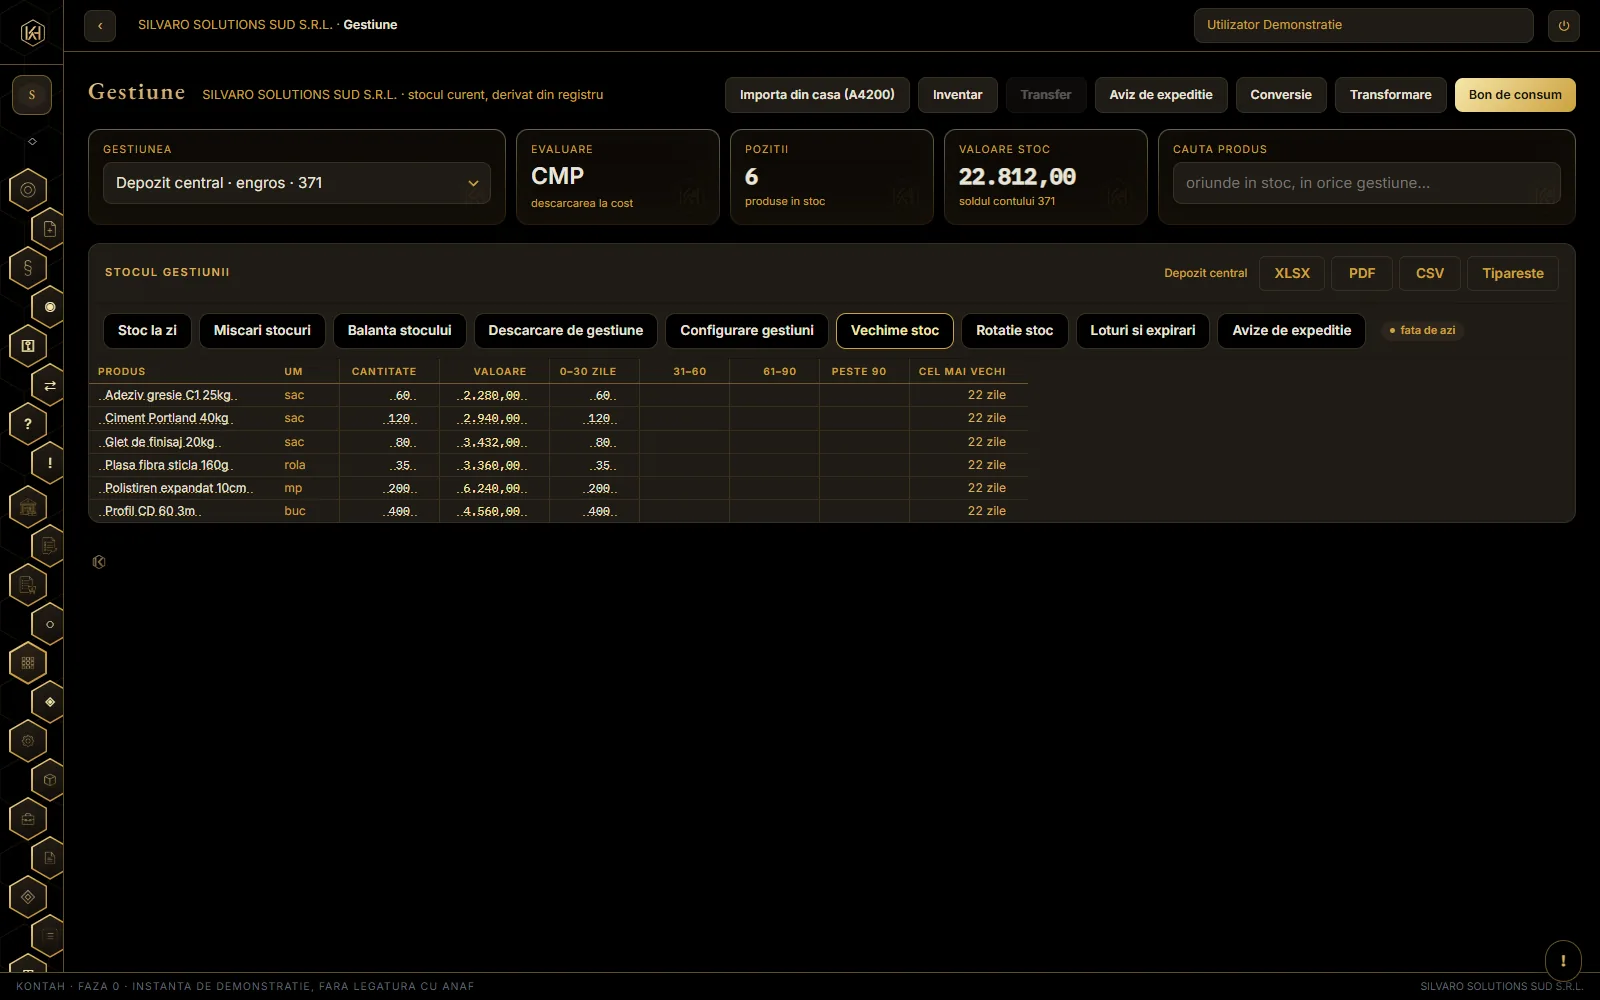
Vechimea stocului: cat din bani sta in marfa care nu se misca.
Vechimea raspunde la alta intrebare: cat din bani doarme pe raft. Fotografia e a datei cerute, nu a zilei de azi — un raport pe august cerut in septembrie trebuie sa spuna ce era batran ATUNCI.
Atenție
Stocul ramas se atribuie celor mai RECENTE intrari, adica iesirile pleaca din marfa veche: FIFO ca fapt fizic, indiferent de metoda contabila de evaluare a gestiunii. Cele doua nu sunt acelasi lucru si nu trebuie confundate.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum verific ca stocul se potriveste cu contabilitatea?"
Loturi si termene de valabilitate
Doua intrebari la care gestiunea pe articol nu poate raspunde: ce expira si trebuie scos acum, si — la un retras de pe piata — unde e lotul X si cui i-am livrat din el.
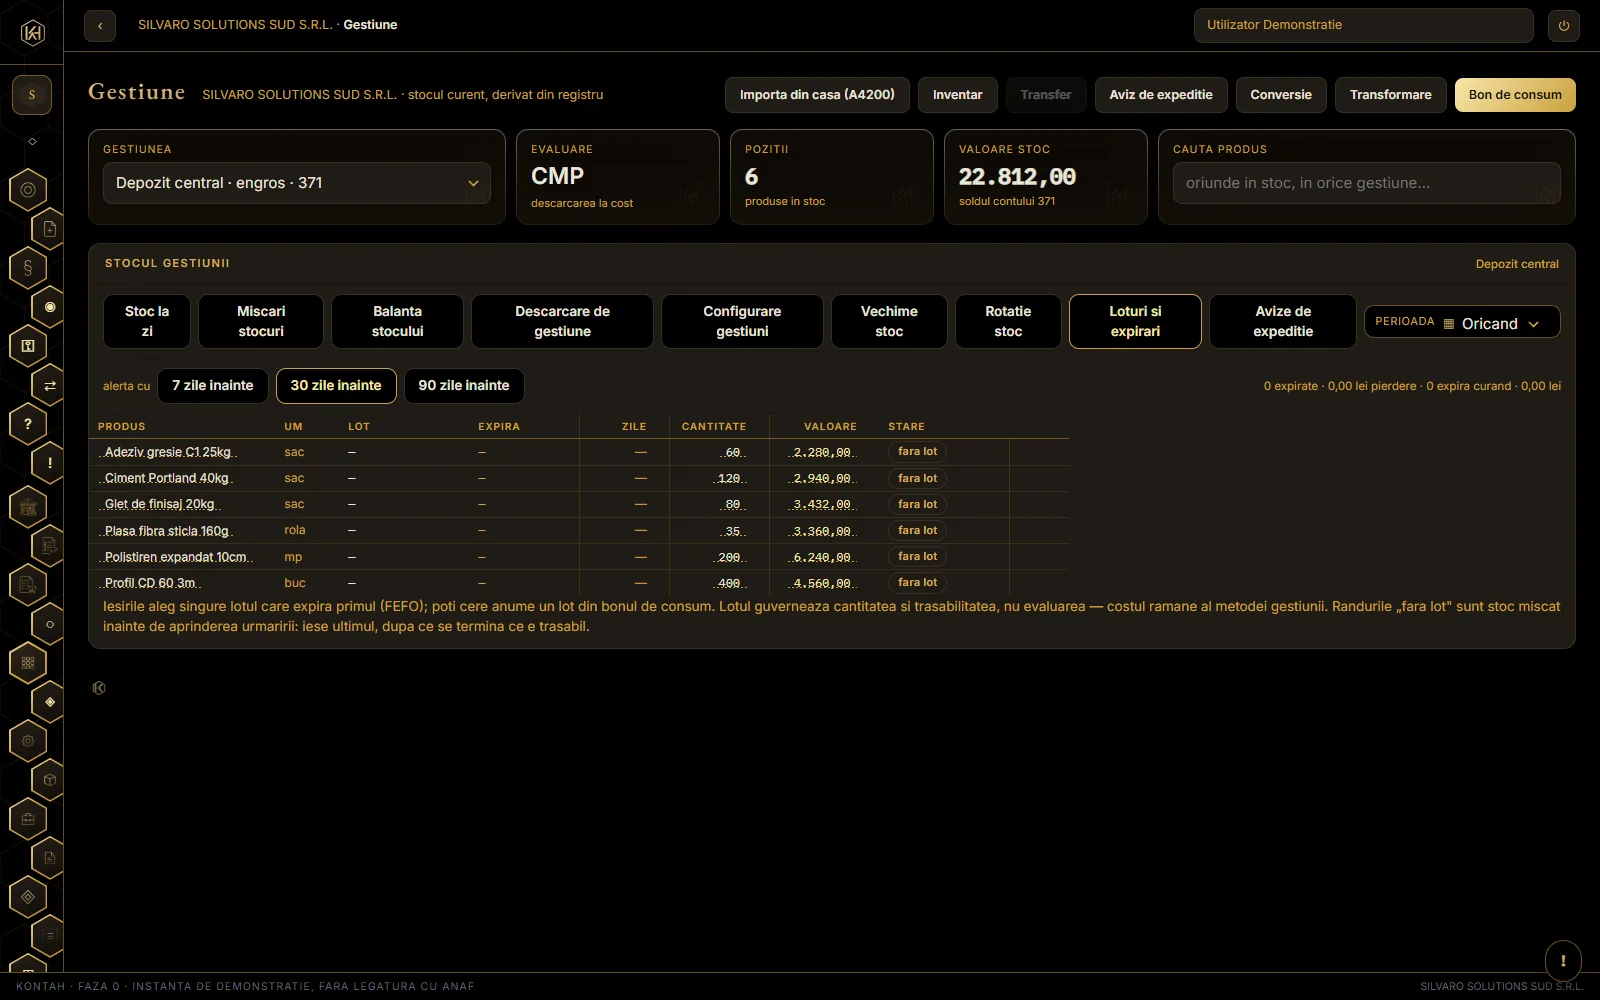
Loturile si termenele lor.
Urmarirea e PE ARTICOL: se aprinde acolo unde e nevoie, iar restul stocului merge mai departe neschimbat. Lotul e o identitate unica, cu termenul declarat o singura data.
Stocul pe loturi e o proiectie peste ACELEASI miscari ca stocul pe articol, deci suma loturilor e mereu stocul. Ce s-a miscat fara lot apare intr-un rand „fara lot” — nu se ascunde.
Atenție
Iesirea se aloca implicit FEFO: primul expira, primul iese. Iar urmarirea nu se poate stinge cat timp exista stoc pe loturi — altfel cantitatile ar ramane legate de loturi pe care nu le mai vede nimeni.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum urmaresc loturile si expirarile?"
Un articol devine altele, in aceeasi gestiune. Nu se pierde valoare, doar cantitate: pierderea tehnologica se absoarbe in ce a ramas.
Pana la transformare, asa ceva se putea exprima doar falsificand stocul: un consum urmat de o „receptie” fara furnizor, care rupea si valoarea, si trasabilitatea.
Nu se pierde valoare, doar cantitate
oasele, grasimea, evaporarea se absorb in ce a ramas. Cine vrea sa scoata marfa pe cheltuiala are bonul de consum.
Repartizarea costului e DECLARATA
o cota pe fiecare rezultat — oasele nu valoreaza cat muschiul, iar impartirea dupa cantitate ar minti.
Lotul se mosteneste
iar la articolele urmarite transformarea se face dintr-un SINGUR lot: asa se si taie in realitate, si asa ramane drumul de la portie inapoi la carcasa.
Atenție
Termenul de valabilitate nu se poate prelungi prin taiere.
Motorul e general: 2 intrari catre 3 iesiri se poate — din doua laptopuri ies un aparat reconfigurat, un al doilea fara disc si un SSD recuperat, fiecare pe contul lui.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cum inregistrez transarea, desfacerea unui bax sau dezasamblarea?"
Numaratoarea pe teren: mai multi oameni, acelasi raft
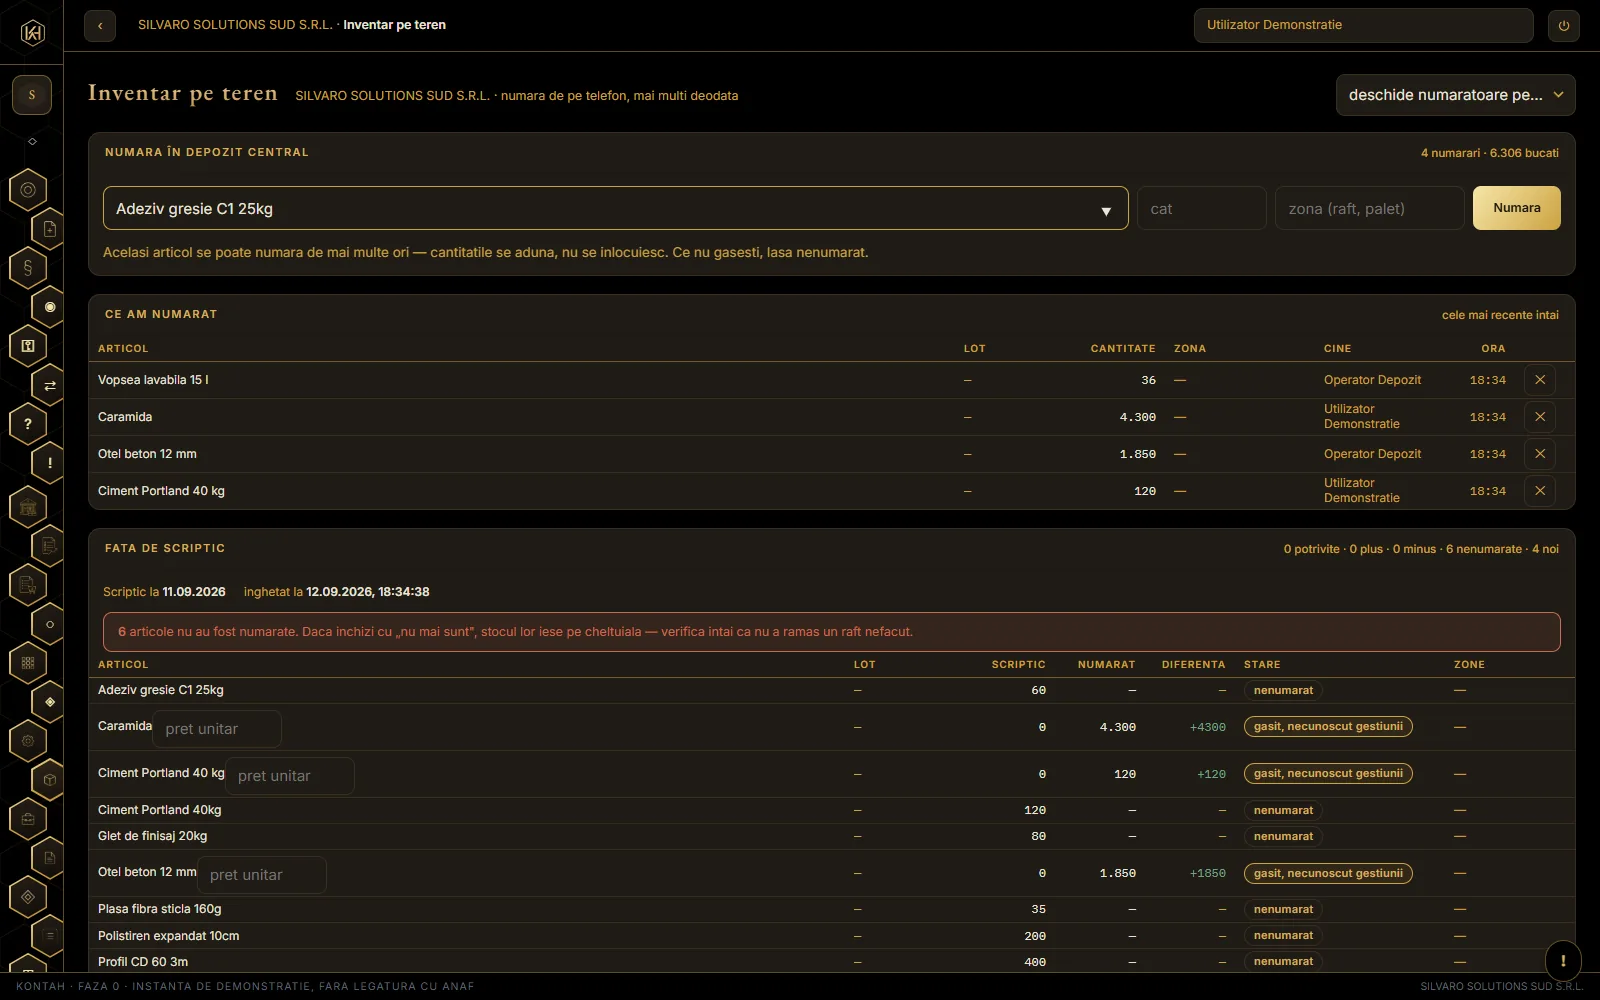
Nu scrie in registru — e o suprafata de lucru. Iar fapticul e SUMA liniilor, nu ultima valoare scrisa: doi oameni pe doua rafturi nu se suprascriu.
Numaratoarea pe teren, asa cum se vede pe telefon.
Numaratoarea e munca de dinaintea inventarului: ore de numarat in depozit. Se taie, se adauga, se reciteste raftul. In registru intra o singura data, la inchidere, si prin poarta obisnuita.
Atenție
Fapticul e SUMA liniilor. Doi oameni care numara acelasi produs pe doua rafturi nu se suprascriu — se aduna.
Impartirea raspunderii la inchidere e intentionata: omul din depozit spune CE si CAT a gasit; contabilul decide ce se intampla cu ce n-a fost atins si la ce pret intra marfa gasita fara istoric de cost.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Putem numara in mai multi deodata, fiecare cu telefonul lui?"
Inventarul: doua acte, si o ordine cu oameni in ea
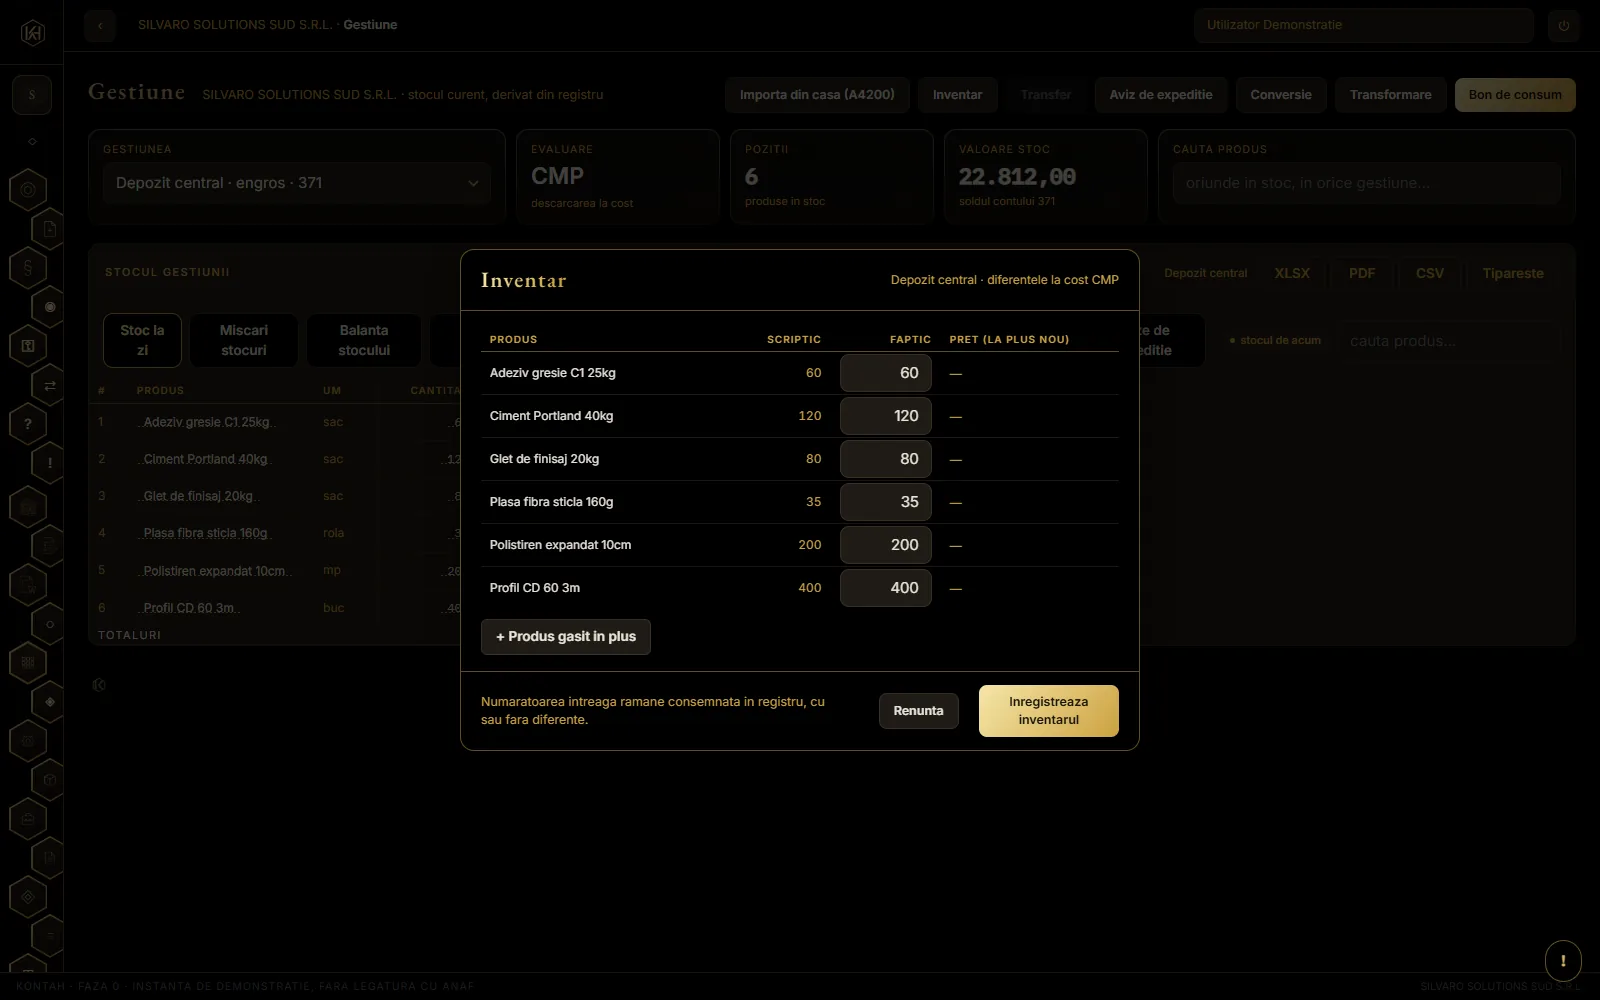
Constatarea nu misca stocul si nu produce note. Aprobarea o face — si posteaza exact cifrele semnate, fara sa recalculeze nimic.
Inventarul: scripticul, fapticul si diferenta.
OMFP 2861/2009 cere o ordine, si e o ordine cu OAMENI in ea:
Listele semnate si explicatiile gestionarului
pct. 39
Procesul-verbal cu propunerile comisiei
pct. 42
Avizul financiar-contabil si cel juridic
pct. 43
Decizia administratorului asupra solutionarii
pct. 43
Inregistrarea in contabilitate
pct. 45
Atenție
Ce se prezinta administratorului trebuie sa fie o hartie cu numar, data si semnaturi. Cat timp inchiderea numaratorii scria si documentul, si ajustarea, in aceeasi cerere, hartia aia se putea tipari abia DUPA ce diferenta intrase deja in contabilitate.
VALORILE SE INGHEATA la constatare. Daca aprobarea vine peste cinci zile, leii de pe hartia semnata si leii din nota ar putea sa difere; aprobarea nu recalculeaza nimic, posteaza exact cifrele semnate.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce inventarul are doi pasi si nu unul?"
Plusuri, lipsuri, perisabilitati
Cat din minus e deductibil se hotaraste aici, si ordinea e a normei: intai compensarea, apoi perisabilitatile, si numai in limita lipsurilor efective.
Codul fiscal, art. 25 alin. (4) lit. c): lipsurile neimputabile din gestiune sunt NEDEDUCTIBILE, cu exceptia, printre altele, a perisabilitatilor in limitele legale. Deci cifra fiscala se naste aici.
Compensarea (OMFP 2861/2009, pct. 40 alin. 3)
numai intre sorturi ale ACELUIASI bun, confundabile „din cauza asemanarii in ceea ce priveste aspectul exterior”, pentru aceeasi perioada si aceeasi gestiune. Listele se aproba anual de administrator.
Egalizarea cantitativa (alin. 5)
pe cantitati EGALE; surplusul se elimina „incepand cu sorturile care au preturile unitare cele mai scazute, in ordine crescatoare”. Text de norma, nu preferinta.
Perisabilitatile (pct. 41 alin. 1)
se calculeaza NUMAI daca lipsurile sunt mai mari decat plusurile, si se aplica in primul rand la bunurile la care s-au constatat lipsurile. Deci abia dupa compensare.
Limita (alin. 2)
normele nu se aplica anticipat, ci numai dupa constatarea lipsurilor efective si numai in limita lor.
Atenție
O LIPSA NU E NICIODATA LIVRARE CATRE SINE. Norme HG 1/2016, pct. 7 alin. (5): bunurile constatate lipsa nu sunt considerate livrari. Deci nu se COLECTEAZA TVA (4427) — se AJUSTEAZA taxa dedusa (635 = 4426).
Si imputarea nu scuteste de ajustare: Norme pct. 78 alin. (6) lit. a) spune ca sumele imputate nu sunt contravaloarea unei operatiuni in sfera TVA, indiferent daca pentru ele e sau nu obligatorie ajustarea. La o lipsa imputabila se scriu amandoua notele.
Iesirea se evalueaza la COST, recuperarea la valoarea de INLOCUIRE. Doua baze diferite, doua operatiuni distincte; diferenta n-are cont propriu si apare de la sine, ca excedent de venit peste cheltuiala.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce fac cu o lipsa de inventar si cat e deductibila?"
Deprecierile: celalalt perimetru al inventarului
Marfa e toata acolo, doar ca nu mai valoreaza cat scrie in fisa. Deprecierea nu atinge stocul: el ramane la cost, iar diferenta se constituie ca ajustare.
Inventarul cantitativ raspunde la „cate bucati lipsesc”. OMFP 2861/2009 pct. 38 cere insa si evaluarea la VALOAREA DE INVENTAR, iar cand ea e mai mica decat cea contabila, diferenta e o depreciere.
Contarea nu atinge stocul, care ramane la cost: se constituie o ajustare din grupa 39 — pe cheltuiala cand apare sau creste, pe venit cand se micsoreaza.
Atenție
PRINCIPIUL PRUDENTEI. Cand valoarea de inventar e mai MARE decat cea contabila, plusul de valoare NU se inregistreaza; se consemneaza doar pe lista. Un stoc nu se reevalueaza in sus la inventar — aici e deosebirea fata de imobilizari, si de aceea lista poarta amandoua valorile, nu doar diferenta.
DELTA, NU SUMA. La un inventar urmator ajustarea nu se scrie din nou: se compara cea ceruta acum cu cea care sta deja pe cont, si se inregistreaza doar diferenta, in sensul ei. Ajustarea curenta se DERIVA din registru, nu se tine intr-o a doua coloana — altfel ar fi doua adevaruri despre acelasi sold.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Marfa e in raft dar nu mai valoreaza atat. Ce fac?"
Unitatile de masura si codul standard
„BUC”, „Kg.”, „bucata” — omul tasteaza jargon, iar e-Factura si SAF-T cer codul UN/ECE. Puntea dintre ele se face aici, si ce nu se stie ramane nestiut.
Validarea e-Factura si SAF-T accepta lista UN/ECE Rec. 20/21, nu textul liber. KONTAH normalizeaza formele obisnuite — mic, fara diacritice, fara punctul final — si le duce la cod.
Atenție
Necunoscutul RAMANE necunoscut: nu se ghiceste. „ml” e mililitru, nu metru liniar, si de-aia numai echivalentele neambigue au alias. Textul original al articolului se pastreaza oricum — nu se pierde ce a scris omul.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce imi cere e-Factura alt cod de unitate de masura?"