Balanta, fisa contului, notele si inchiderea de luna.
Notele nu se tasteaza, se deriva
Nota contabila nu e ceva ce scrii, e ceva ce IESE dintr-un fapt: o factura, o incasare, o receptie. Nota manuala exista, dar e exceptia, nu drumul obisnuit.
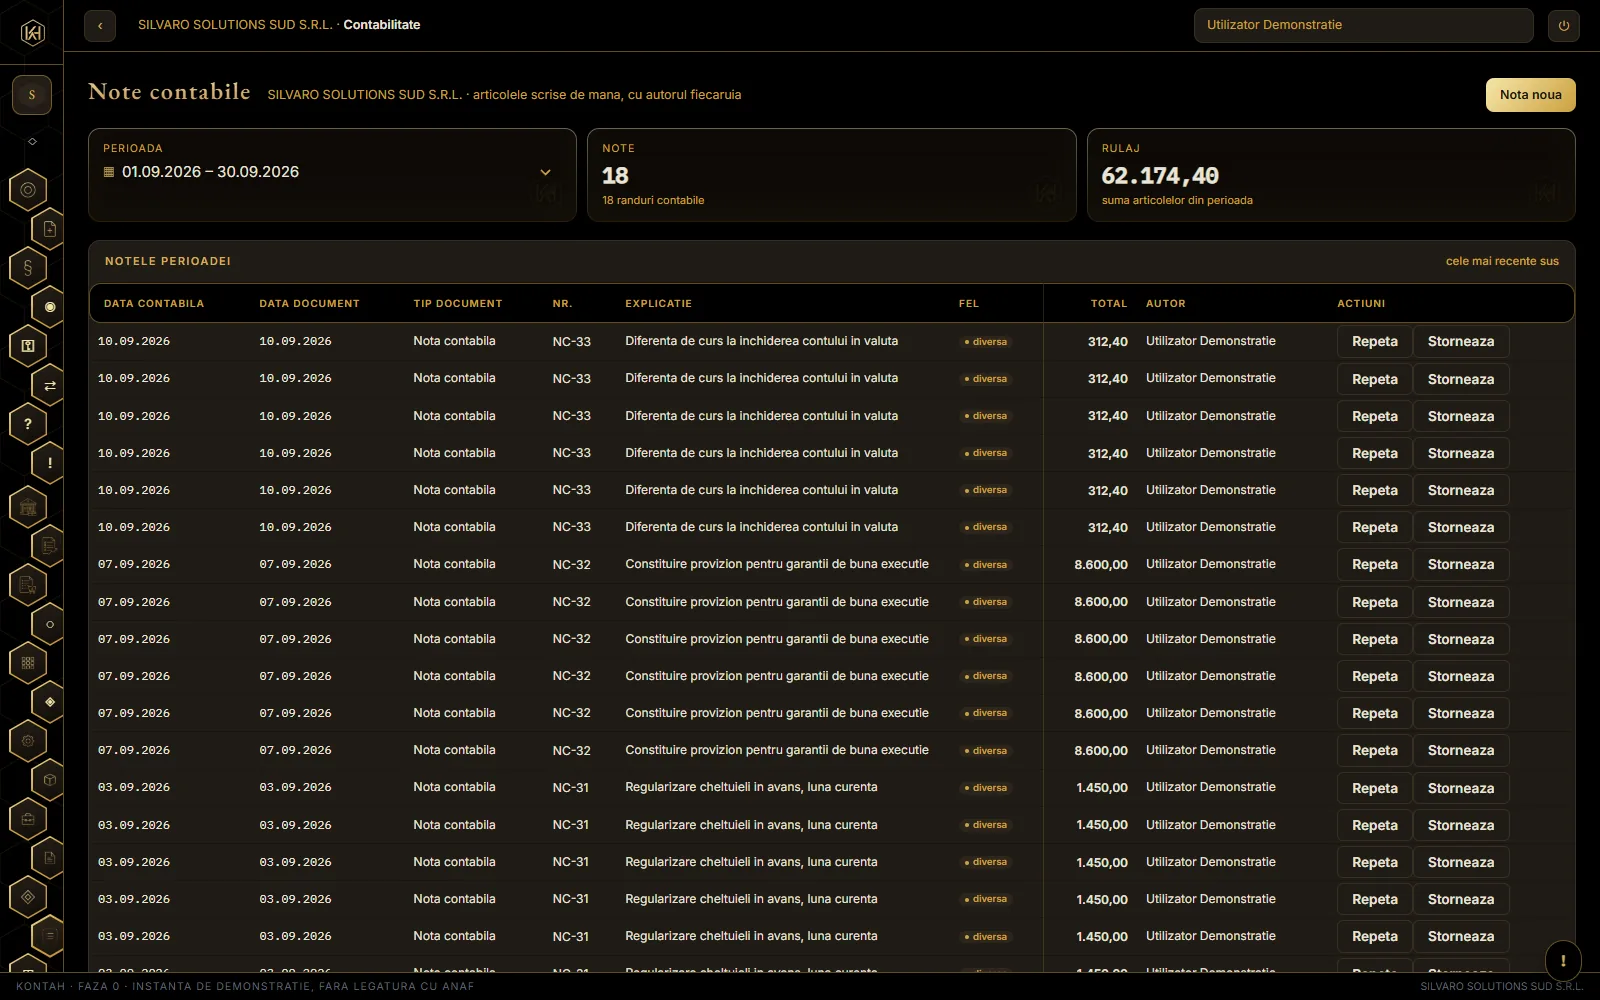
Notele lunii, fiecare cu faptul din care vine.
In KONTAH nu se tine o lista de note pe care o completeaza omul. Se consemneaza FAPTELE — s-a emis o factura, s-a incasat, s-a receptionat marfa —, iar notele se nasc din ele, dupa regulile de contare ale firmei.
De aceea fiecare nota isi stie faptul: se apasa pe ea si se vede documentul din care a iesit. Si de aceea o corectie nu se face stergand nota, ci corectand faptul sau adaugand unul nou.
Atenție
Nota manuala ramane, si e legitima: reclasificari, corectii de erori din anii trecuti, operatiuni fara document. Dar cand un fel de nota se tasteaza in fiecare luna, semnul e ca lipseste o regula de contare, nu ca omul trebuie sa fie mai harnic.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce nu scriu direct o nota contabila?"
Recontarea: luna se poate reface oricand
Notele unei luni se sterg si se rederiva din registru, oricand, fara sa se piarda nimic. Registrul nu se atinge: el e sursa, notele sunt doar umbra lui.
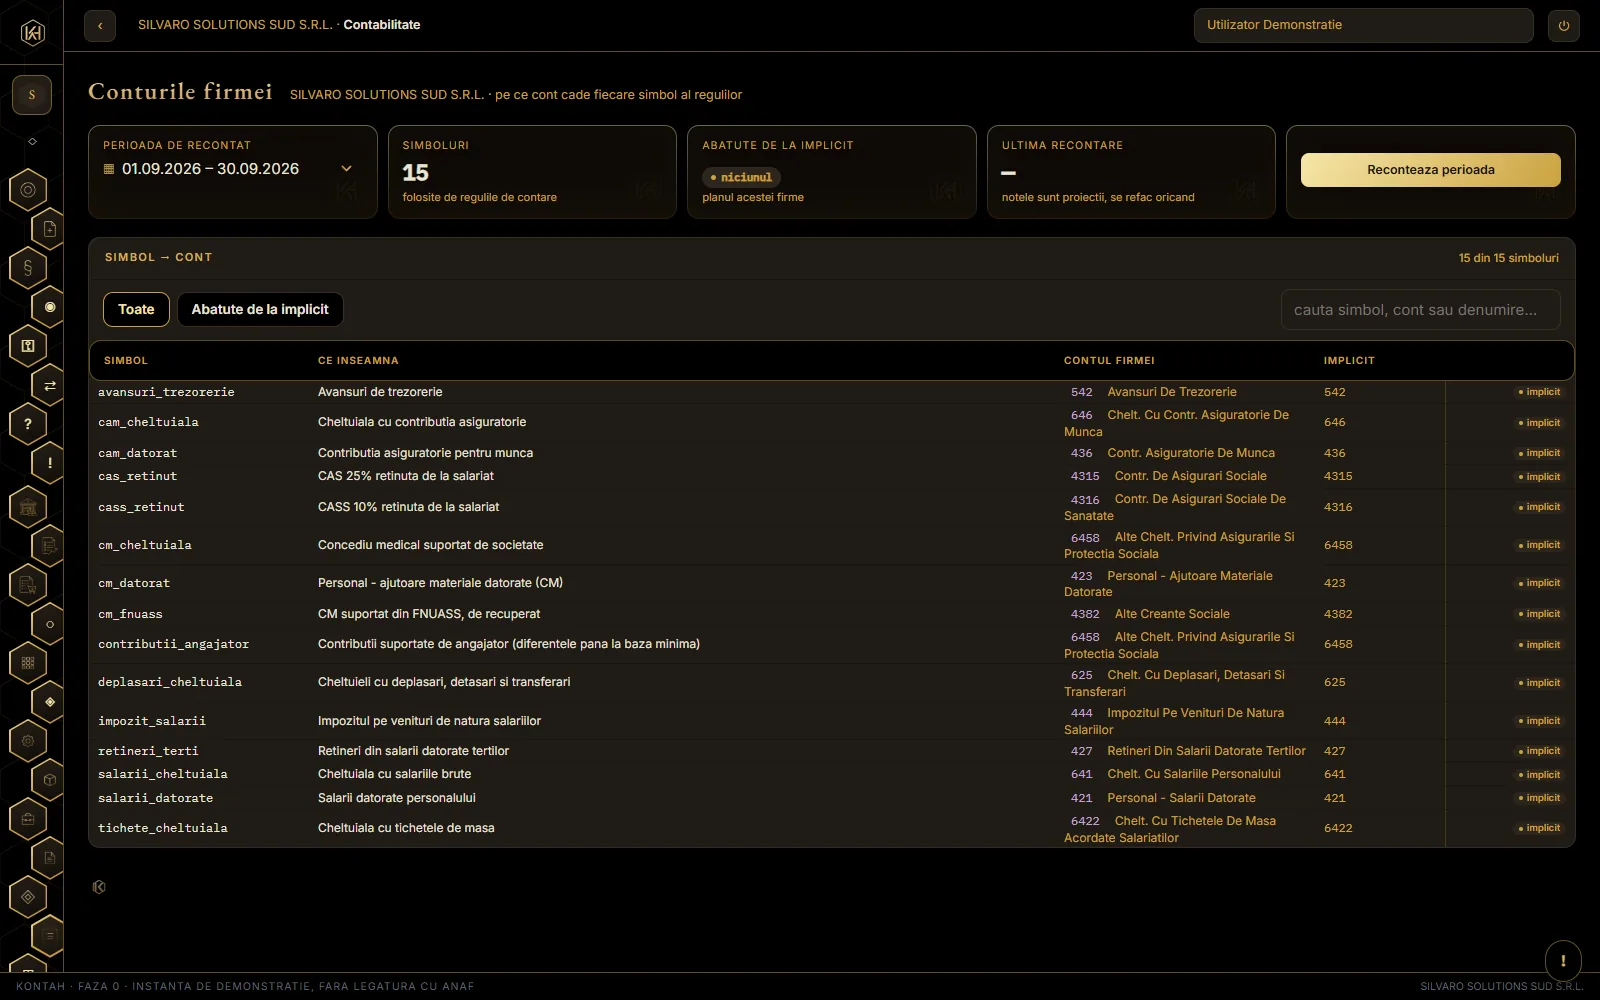
Conturi si recontare: de aici se rederiva luna.
Recontarea goleste notele lunii si le face din nou din evenimentele registrului. Nu e o operatie primejdioasa: ce se poate recalcula nu e a doua sursa de adevar. Inchiderea lunii, daca exista, se reface la final, din notele proaspete.
Regulile se aleg dupa DATA FAPTULUI, nu dupa data la care reconteaza cineva. O regula schimbata la mijloc de luna isi gaseste fiecare document cu regula care era in vigoare atunci.
Nu trebuie sa tii minte tu daca ai recontat: balanta perioadei spune cate evenimente au intrat dupa ultima recontare a lunii lor — sau ca luna n-a fost recontata niciodata — si are butonul „Reconteaza perioada” langa mesaj. Recontarea lasa urma pe luna, deci mesajul dispare dupa ea si reapare la primul document nou.
Atenție
SUB DATA PRELUARII NU SE CONTEAZA. O firma preluata la 31 iulie aduce o balanta care CONTINE deja rezultatul lunii iulie. Documentele lunilor dinainte se incarca totusi — declaratiile au nevoie de ele, D394 numara facturi, nu solduri — dar daca ar produce si note, aceleasi sume ar intra a doua oara. Masurat pe o firma reala: unsprezece bonuri ar fi adaugat 640,94 lei peste o balanta care ii avea deja.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Am schimbat o regula de contare. Cum refac luna?"
Balanta: sold initial + rulaje = sold final
Conventia e a tipariturii romanesti. „Sold initial” e soldul de la 1 ianuarie — sau de la preluare, daca firma a intrat in cursul anului.
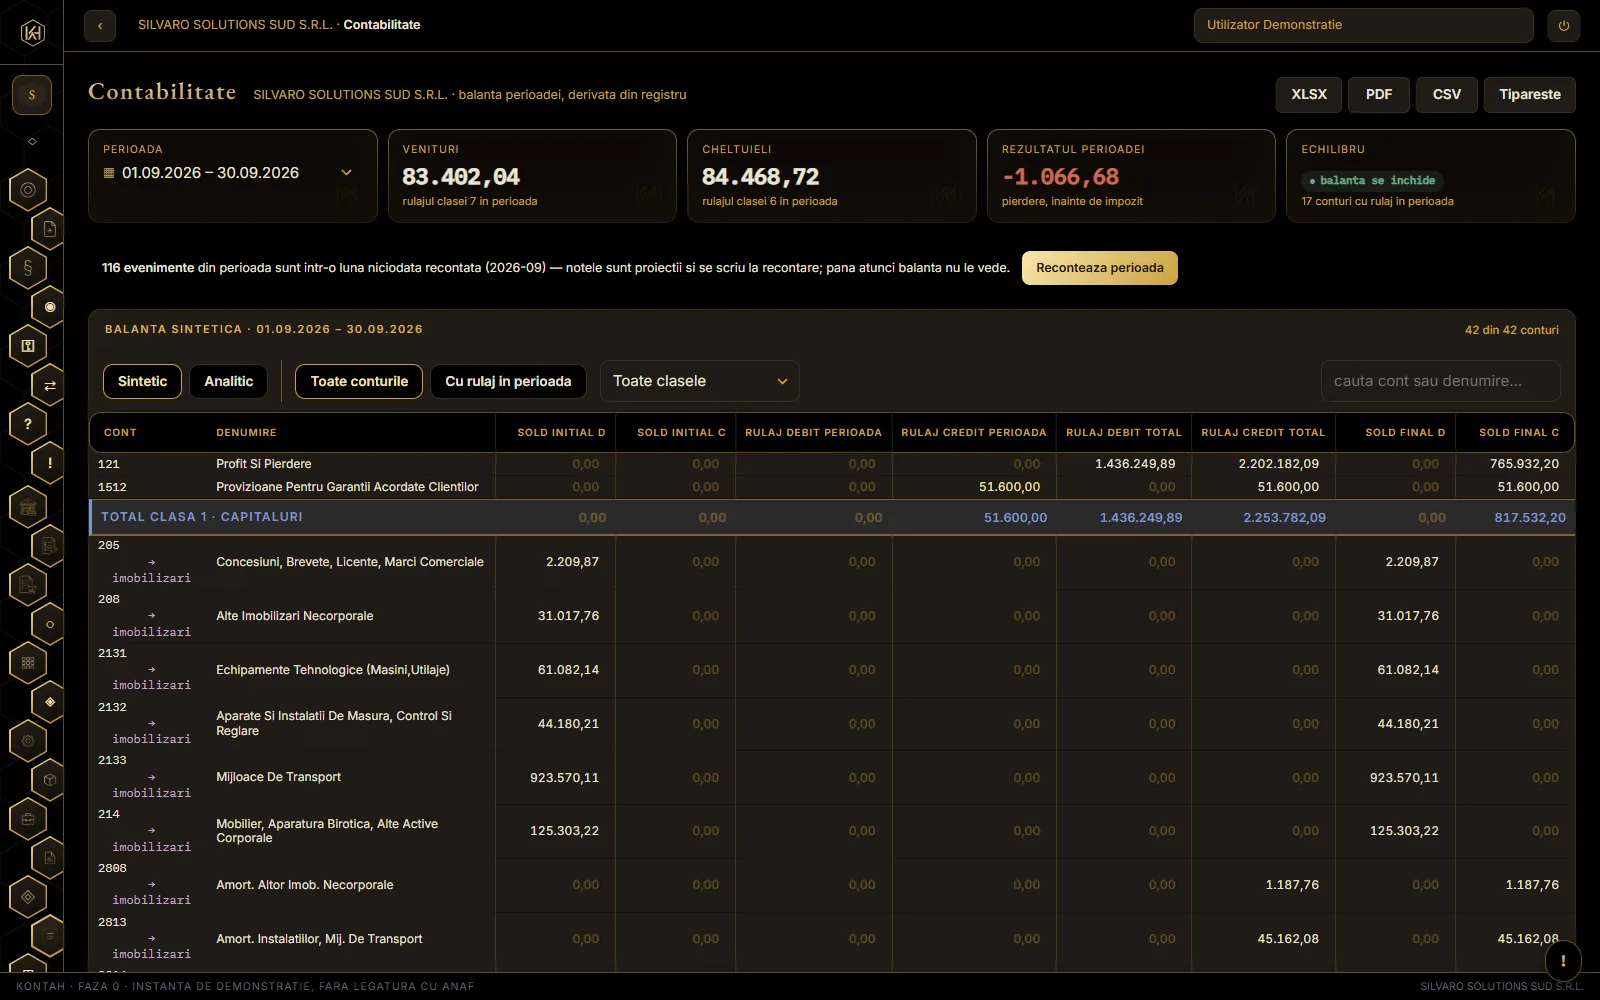
Balanta pe perioada, cu grupele ei de coloane.
Atenție
O luna cu documente si cu rulaje ZERO nu e o luna goala: e o luna NERECONTATA. Balanta o spune deasupra tabelului — „N evenimente din perioada sunt intr-o luna niciodata recontata” — si iti da butonul „Reconteaza perioada”. Notele sunt proiectii ale registrului si se scriu la apasarea lui, nu la intrarea documentului.
Balanta se citeste ca pe hartie: soldurile initiale ale ANULUI, rulajele, si soldurile finale. Ecuatia se inchide pe orice interval cerut — o zi, o luna, un trimestru, un an.
Coloana
Ce arata
sold initial
deschiderea anului, sau preluarea firmei
rulaj perioada
exact intervalul cerut in selector
rulaj total
cumulatul anului pana la capatul perioadei
sold final
soldul initial plus rulajul total
La o firma preluata in cursul anului, soldurile PRELUATE intra in soldul initial oricand ar fi datate: preluarea e punctul din care incep registrele firmei, nu o miscare a lunii. Altfel o firma preluata la 31 iulie si-ar pierde deschiderea intr-o balanta ceruta pe trimestru.
Atenție
Soldurile preluate se pastreaza NECOMPENSATE, pe amandoua coloanele, exact cum au fost preluate. Un cont ca 4428 poate avea si sold debitor, si sold creditor — sunt soldurile analiticelor lui. Cine le-ar scadea unul din altul ar tipari alta cifra decat balanta sursei: totalurile ar scadea amandoua cu aceeasi suma, deci echilibrate, dar false.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce inseamna soldul initial la o firma preluata la mijloc de an?"
Cand o cifra nu se potriveste: fisa si jurnalul
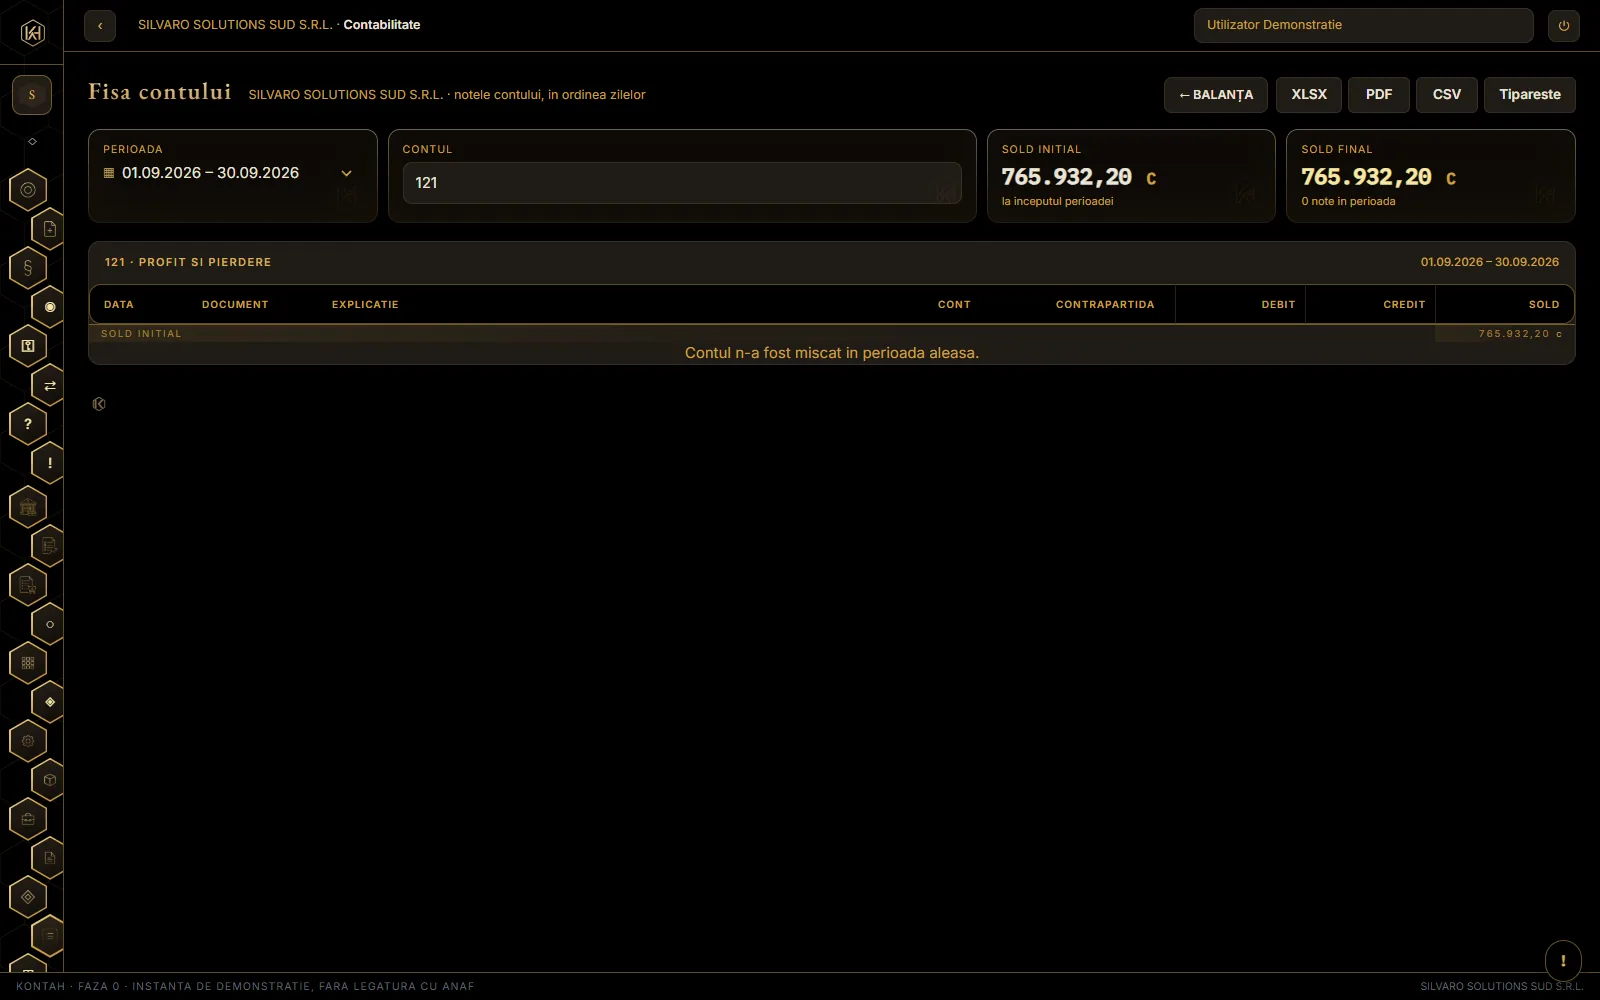
Fisa contului arata din ce e facut un sold, miscare cu miscare. Registrul-jurnal arata aceleasi miscari in ordinea in care s-au intamplat.
Fisa contului: soldul desfacut in miscarile care l-au facut.
Cand o cifra din balanta nu e cea asteptata, drumul e mereu acelasi: din balanta in fisa contului, iar din fisa in documentul care a produs miscarea. Trei clicuri, fara sa deschizi alt program alaturi.
Fisa unui cont de terti — clienti, furnizori, avansuri — se cere pe partener: alegi partenerul, si fisa lui e gata, cu numele lui in cap. Iar la conturile de bunuri fiecare rand spune despre CE bun e vorba, cu numarul de inventar, si o usa duce in registrul imobilizarilor.
Registrul-jurnal arata acelasi lucru altfel: toate notele, in ordinea zilelor. E forma pe care o cere un control, si tot el e martorul cand se confrunta doua perioade.
Jurnalele de TVA — de vanzari si de cumparari — sunt taiate pe alta intrebare: nu „ce s-a intamplat cu contul”, ci „ce TVA am colectat si ce am dedus”, document cu document.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De unde vine soldul asta si cine l-a facut?"
Inchiderea de luna: ce se poate si ce nu
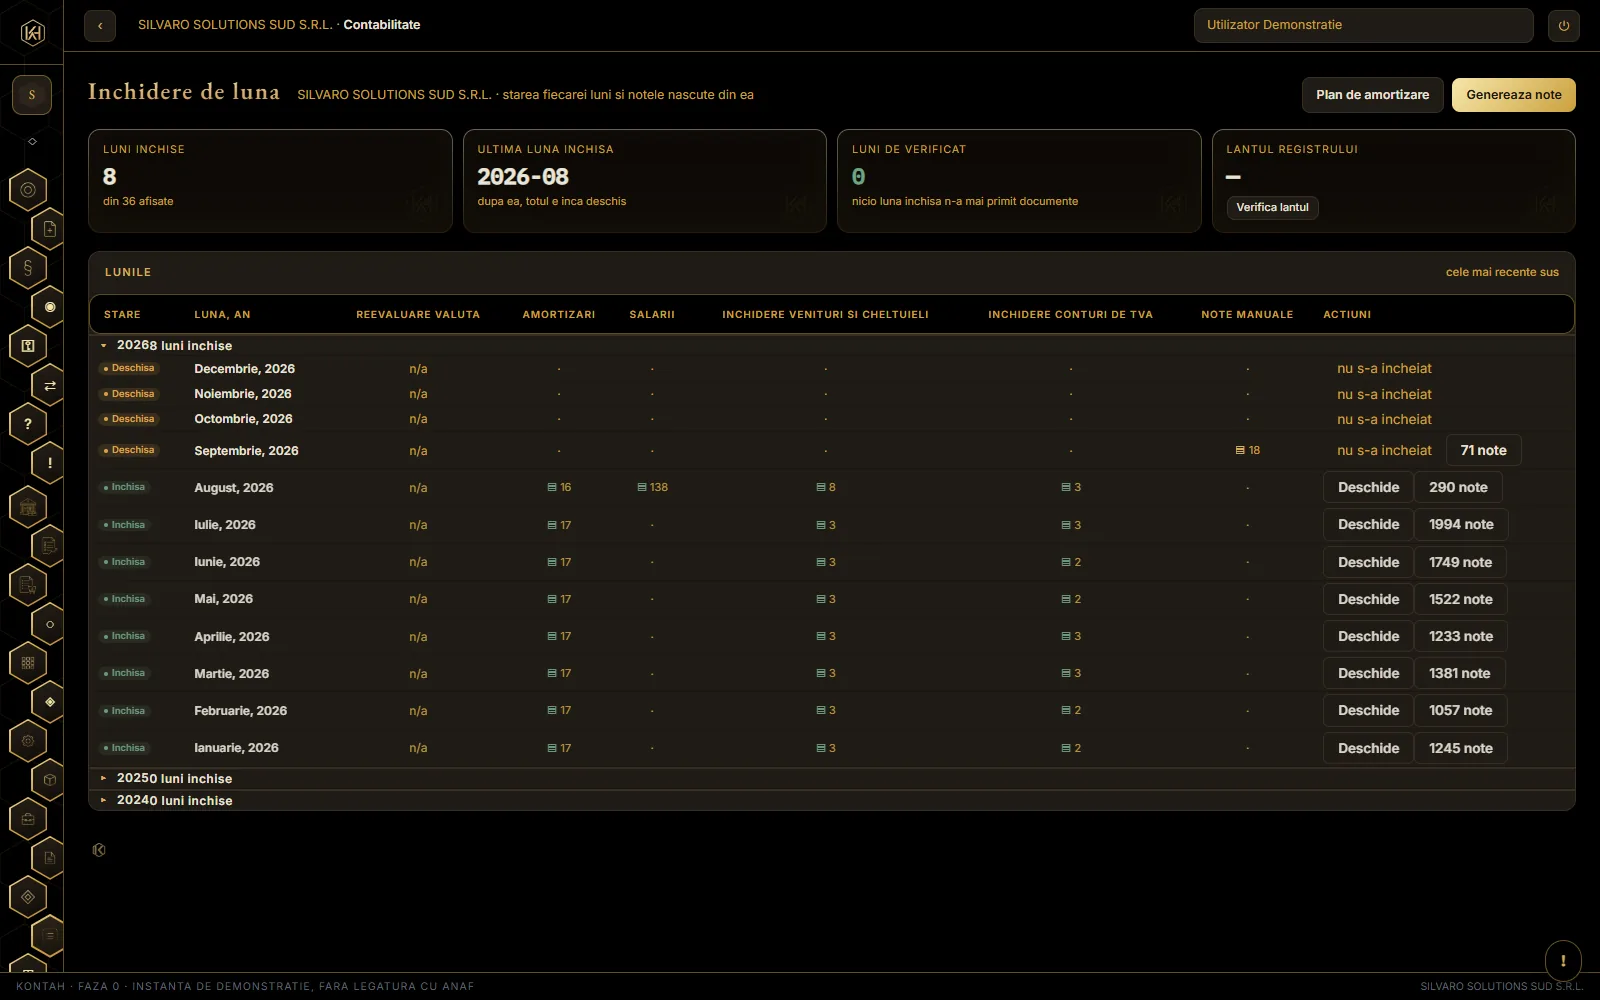
O luna care nu s-a incheiat nu se poate inchide. Notele de inchidere poarta ultima zi a lunii, si n-are rost sa le dai o data care n-a venit inca.
Inchiderea de luna, cu optiunile ei.
Inchiderea consemneaza in registru FAPTUL ca luna s-a inchis, apoi reconteaza — notele de inchidere se nasc la recontare, nu se scriu de mana.
Atenție
O luna care nu s-a incheiat NU se poate inchide. Inchisa pe 13 august, luna ar primi note datate 31 august: note in viitor, pe care nu le poti apara in fata unui inspector. Si oricum n-ar fi definitive — documentele care mai vin pana la 31 nu sunt in ele.
Reevaluarea valutara se scrie INAINTE de faptul inchiderii, si dinadins: diferentele de curs sunt fapte ale lunii care se inchide (OMFP 1802/2014 pct. 325 alin. (1); la decontare pct. 322 alin. (1)), deci trebuie sa intre in rezultatul EI. Scrise dupa, ar fi mutat profitul dintr-o luna in alta.
Atenție
Documentele in valuta de dinaintea liniei preluarii NU se reevalueaza, si nici nu primesc diferenta de curs la plata: leii lor sunt ai facturii, nu ai balantei preluate. Cele ramase deschise sunt numite in faptul inchiderii, cu restul in valuta. Diferentele lor le scrie randul «Valuta: data faptului si leii la linie», cu datele lor; pana atunci luna nu se inchide si diferenta nu se pune de mana.
Optiunile alese — compensarea TVA, amortizarile, inchiderea veniturilor si cheltuielilor — se retin in registru. Peste un an trebuie sa se vada CU CE s-a inchis luna aia, nu doar ca s-a inchis.
Redeschiderea curge inainte: ceri sa se deschida mai, si se deschid si iunie, si iulie. O luna deschisa in mijlocul unui sir inchis ar da o balanta care nu se leaga. Faptul inchiderii ramane insa in registru pentru totdeauna; doar notele, fiind proiectii, dispar la recontare.
Ritmul casei: 121 lunar, 117 anual, 442 lunar sau trimestrial.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „De ce nu ma lasa sa inchid luna curenta?"
Inchiderea de exercitiu: trei momente, niciunul pe 31 decembrie
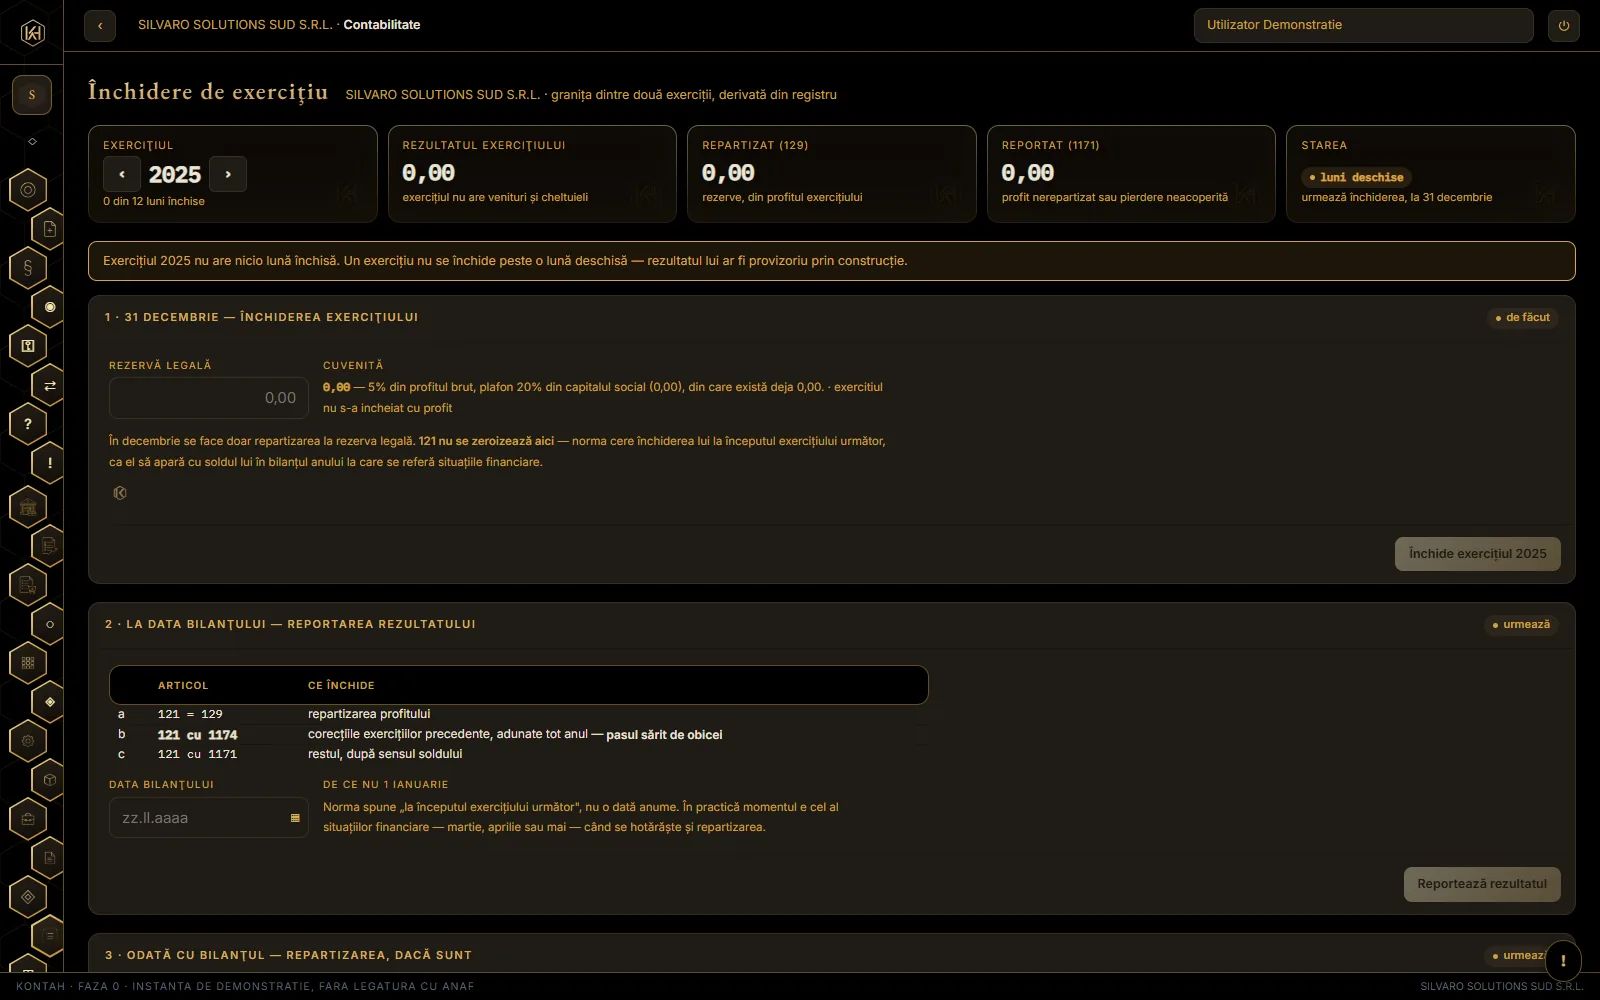
Norma cere ca 121 si 129 sa se inchida la INCEPUTUL exercitiului urmator, tocmai ca ele sa apara cu soldurile lor in bilantul anului la care se refera situatiile.
Inchiderea de exercitiu: momentele ei, fiecare cu data lui.
Atenție
Premisa obisnuita e pe dos. Nu 121 se zeroizeaza in decembrie: OMFP 1802/2014 pct. 422 alin. (2) spune ca inchiderea lui 121 si 129 se face la INCEPUTUL exercitiului urmator, tocmai ca cele doua sa apara cu soldurile lor in bilantul exercitiului la care se refera situatiile financiare. Deci balanta lui 1 ianuarie TREBUIE sa porneasca cu 121 incarcat.
31 decembrie — repartizarea la rezerve
din profitul exercitiului (129 = 1061). Restul lui 121 ramane pe loc, in bilant.
La data bilantului — transferul pe rezultatul reportat
nu la 1 ianuarie: in practica momentul e cel al situatiilor financiare, martie, aprilie sau mai. Ordinea are un pas pe care nimeni nu-l scrie — intai 121 cu 129, apoi 121 cu 1174 daca acesta are sold, si abia la urma 121 cu 1171.
Odata cu bilantul, daca sunt — repartizarea pe destinatii
dividende (1171 = 457), alte rezerve, majorare de capital, sau acoperirea pierderii. Data e a hotararii adunarii, Legea 82/1991 art. 19 alin. (3). Dividende poate sa nu fie deloc, si atunci pasul nu se face.
Pasul cu 1174 e cel usor de sarit, si e chiar cel care tine cifra corecta: contul a adunat in cursul anului corectiile exercitiului precedent, iar ele trebuie sa intre in rezultatul care se reporteaza, nu sa ramana pe langa el.
Fara transferul de la pasul doi, 121 ramane incarcat la nesfarsit. Masurat pe o firma reala: 982.332,19 lei pe 121 la 31 decembrie, fata de 2.342.823,24 in soldul preluat din softul vechi — exact operatiunea care nu se facea.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Cand se inchide 121 pe 117 si ce se intampla cu profitul?"
Factura anului trecut, sosita in anul asta
Cheltuiala ei nu are ce cauta in rezultatul curent, ci pe 1174. KONTAH stie sa iti ARATE care sunt documentele in cauza — asta nu se vede din alta parte.
O factura a exercitiului trecut care soseste in cel curent nu e cheltuiala anului asta. Ea merge pe 1174, rezultatul reportat din corectarea erorilor contabile (OMFP 1802/2014, pct. 66). Regula e valabila pe amandoua clasele, si pe 6 si pe 7 — un venit uitat se trateaza la fel.
Contul acumuleaza tot anul si se inchide o singura data, la bilant, in pasul al doilea al inchiderii de exercitiu.
Atenție
Nota se bate de mana si aici. Diferenta e ca KONTAH iti arata LISTA documentelor in cauza — facturile primite in anul curent cu data exercitiului precedent — in loc sa te lase sa le cauti prin dosare.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Unde pun o factura din decembrie care a venit in martie?"
Registrul-inventar: al treilea registru obligatoriu
Nu e a treia socoteala: e recapitulatia celor doua pe care KONTAH le are deja — balanta si constatarile aprobate ale anului.
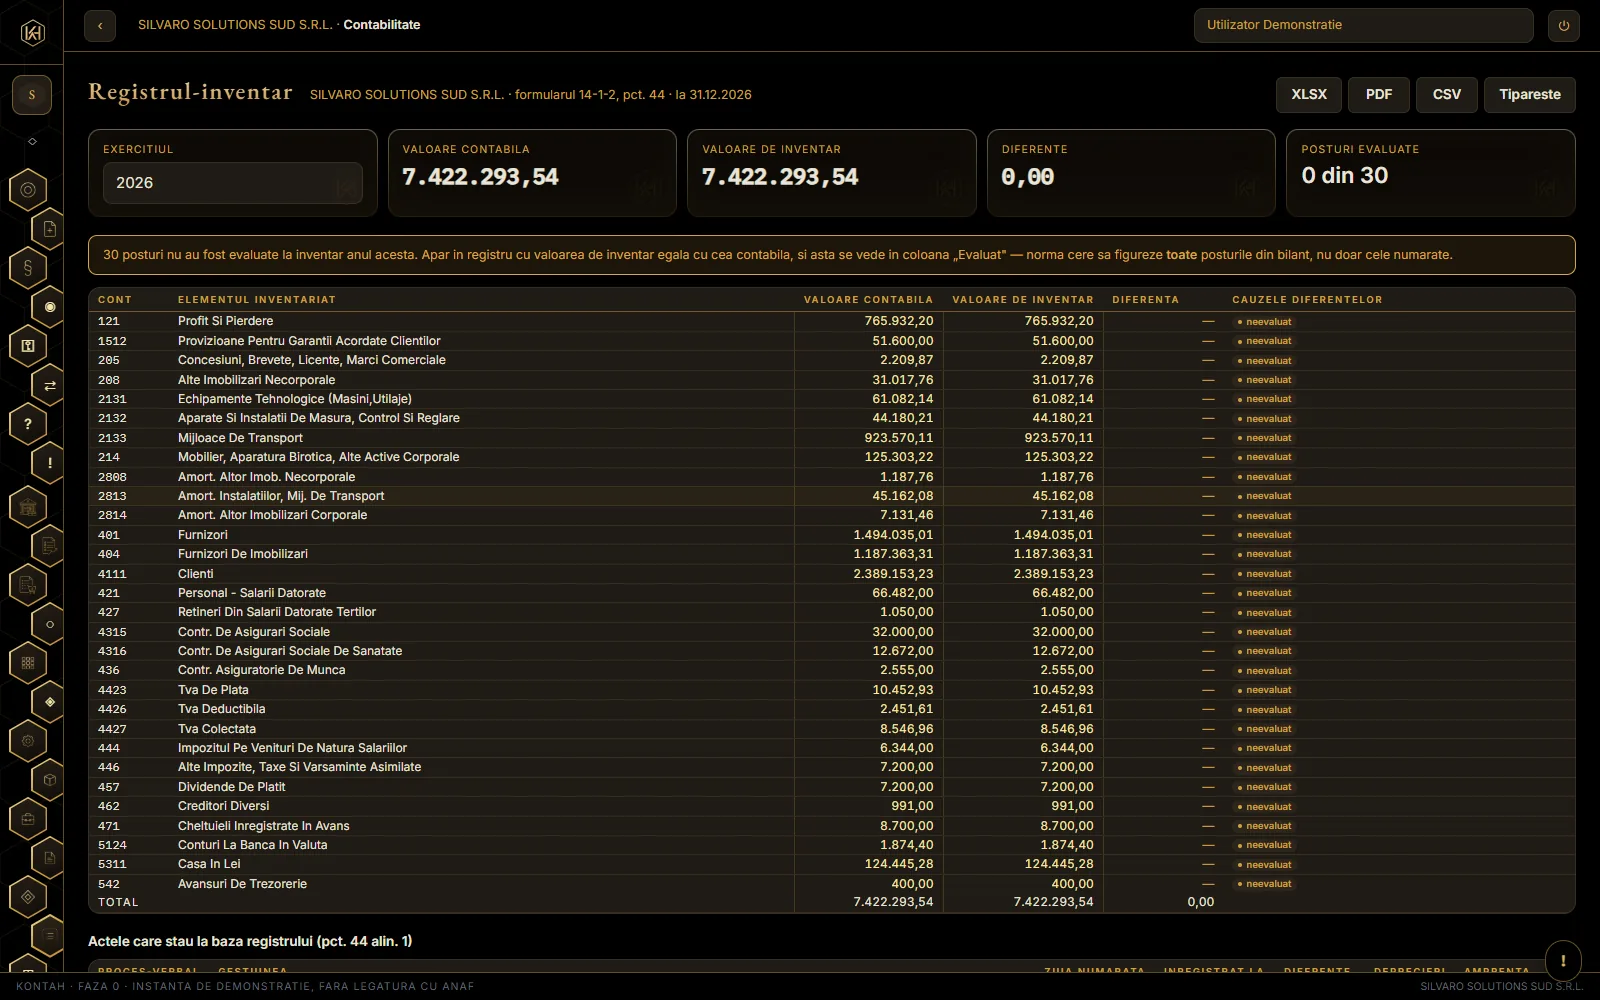
Registrul-inventar, cu cele patru coloane ale formularului.
Legea 82/1991 art. 20 cere trei registre: jurnalul, registrul-inventar si Cartea mare. OMFP 2861/2009 pct. 44 alin. (1) spune ca in el „se inregistreaza anual si se totalizeaza elementele de natura activelor, datoriilor si capitalurilor proprii inventariate”, iar ce se inscrie „are la baza listele de inventariere, procesele-verbale de inventariere si situatiile analitice”.
Cele patru coloane ale formularului 14-1-2: recapitulatia elementelor inventariate, valoarea contabila, valoarea de inventar, si diferentele din evaluare CU CAUZELE LOR. Ultima e cea care da rostul registrului: nu spune doar CAT, ci DE CE.
Atenție
Pentru conturile de stoc, valoarea de inventar vine din deprecierile consemnate la inventar. Pentru celelalte posturi, cat timp nu exista o evaluare proprie, valoarea de inventar E cea contabila — si asta se spune pe fata. Un registru care ar pretinde ca a evaluat tot ce n-a evaluat nimeni ar fi mai rau decat unul care recunoaste ce n-a atins.
Posturile pe care nu le-a evaluat nimeni anul acesta apar si ele, cu valoarea de inventar egala cu cea contabila si cu un semn ca n-au fost inventariate. Un registru care ar contine doar ce s-a numarat nu e un registru-inventar, e o lista de constatari.
Conturile de ajustare NU stau pe rand propriu: ele scad valoarea de inventar a postului pe care il corecteaza, exact cum apar in bilant. Altfel deprecierea s-ar vedea de doua ori.
Si registrul isi poarta TEMEIURILE — constatarile aprobate ale anului, cu amprentele lor din lantul de hash-uri. Norma spune anume ca elementele inscrise „au la baza” listele si procesele-verbale; un registru fara ele e o hartie fara acoperire.
Nimic nu se stocheaza: se recalculeaza, ca orice proiectie.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce e registrul-inventar si de unde isi ia cifrele?"
Controalele: reconcilierea care ramane
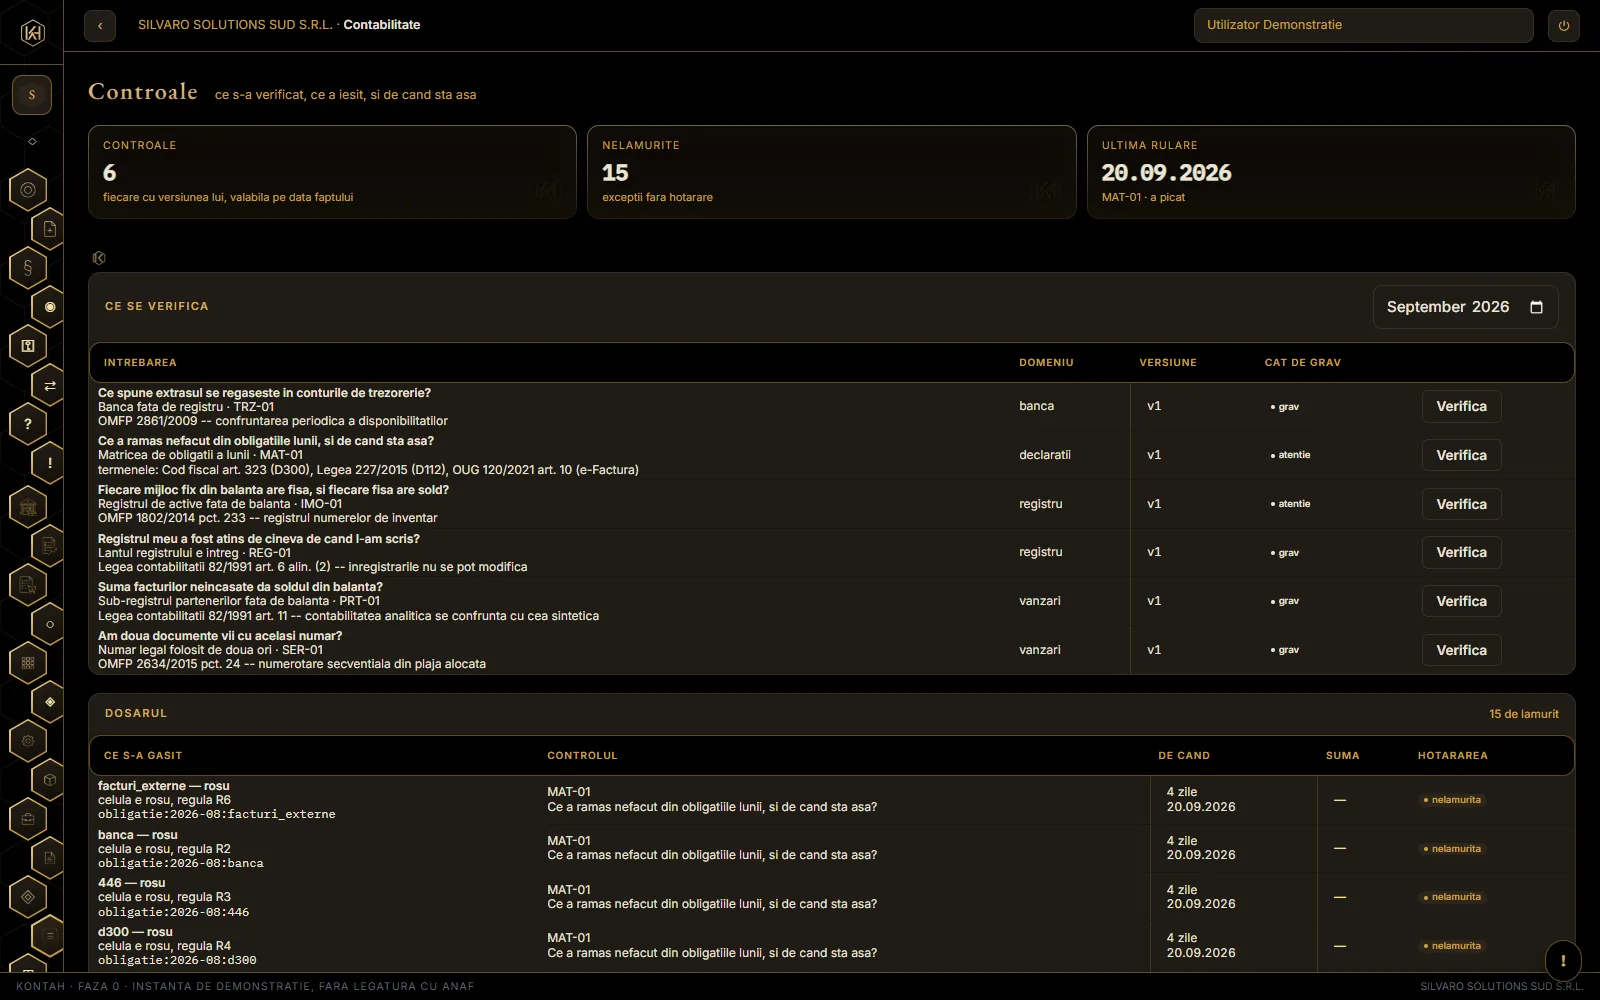
Un control e un obiect, nu un raport care dispare la urmatoarea rulare. Are versiune, populatie inghetata, si exceptii care se retesteaza.
Dosarul de control: ce s-a verificat, pe ce populatie, si ce a ramas exceptie.
Diferenta fata de un raport e ca se poate SPUNE: „controlul asta, versiunea asta, pe populatia asta, a trecut”. Un raport iti da un numar azi si altul maine, si nimeni nu mai stie care era adevarat.
Controalele nu-si scriu propriul SQL: cheama functiile care produc si cifrele din ecrane. Masurat inainte de a se scrie prima linie: aceeasi reconciliere, formulata in trei feluri, a dat 556.631,40, 16.695,19 si 36.006,09 lei pe aceeasi firma in aceeasi zi. Cine isi scrie propriul SQL devine a doua sursa de adevar, si a doua sursa greseste.
Atenție
O exceptie nu dispare la urmatoarea rulare. Ramane, se retesteaza, si poate primi o derogare CU MOTIV — care se vede si peste un an, cand nimeni nu-si mai aminteste de ce s-a trecut peste ea.
Dacă nici asta n-a fost de ajuns, asistentul din aplicație se deschide cu întrebarea: „Ce sunt controalele si cu ce difera de un raport?"